98.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.943 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 18.570 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bevor Du 98.000 Euro aufnimmst, lohnt ein Blick auf die Zahlen. Denn dieselbe Summe kann je nach Laufzeit und Anbieter deutlich unterschiedlich viel kosten.
Häufig geht es dabei um eine Komplettsanierung, einen Anbau oder die Ablösung einer bestehenden Finanzierung. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Kurz zusammengefasst
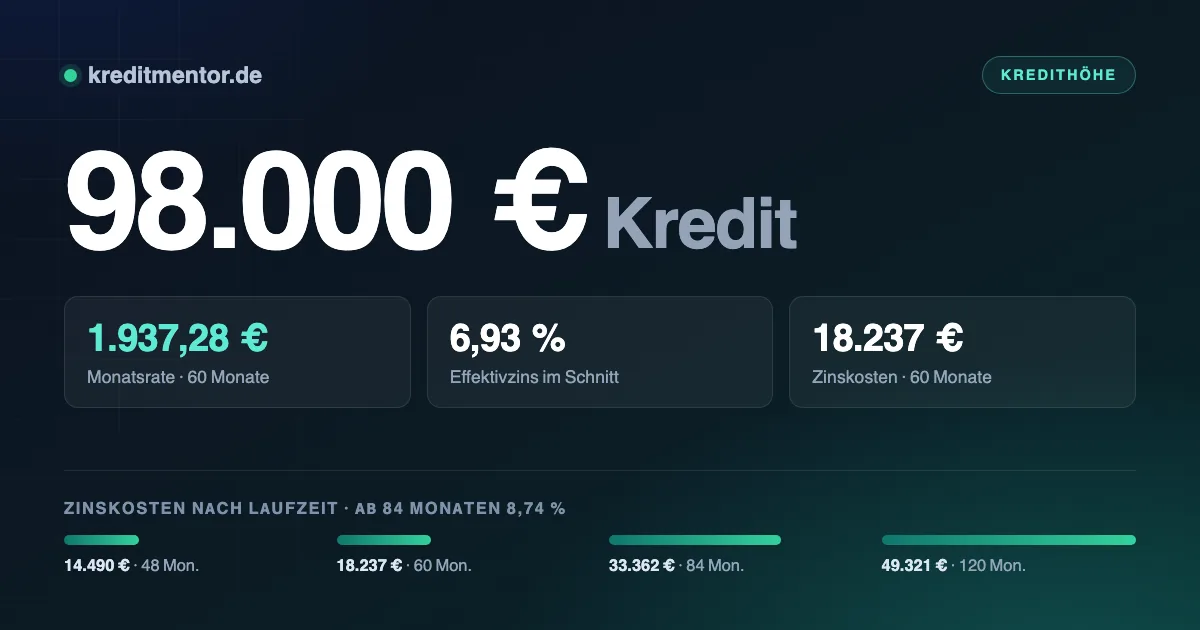
- Ein Kredit über 98.000 Euro kostet bei 60 Monaten Laufzeit 1.937,28 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 34.831 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.800 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 980 Euro.
Was 98.000 Euro Kredit kosten
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.343,55 Euro | 14.490 Euro | 112.490 Euro |
| 60 Monate | 1.937,28 Euro | 18.237 Euro | 116.237 Euro |
| 84 Monate | 1.563,83 Euro | 33.362 Euro | 131.362 Euro |
| 120 Monate | 1.227,67 Euro | 49.321 Euro | 147.321 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Wer rechnet, sieht schnell, wo das Geld bleibt: 34.831 Euro trennen die kürzeste von der längsten Variante. Das ist der Preis für 1.115,88 Euro weniger monatliche Belastung.
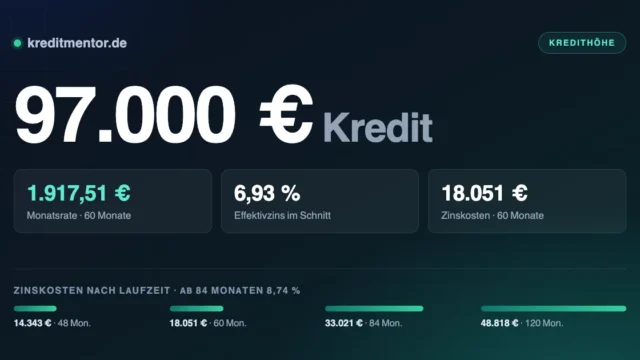
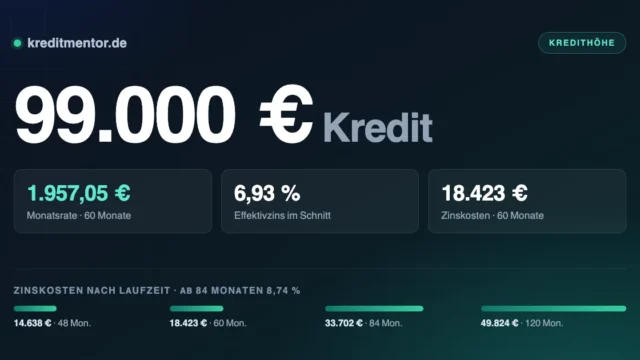
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 97.000 Euro Kredit bedeutet 1.917,51 Euro monatlich, 99.000 Euro Kredit sind 1.957,05 Euro — jeweils bei 60 Monaten.
Was Du Dir leisten kannst
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 5.800 Euro übrig, ist eine Rate von 1.937,28 Euro vertretbar.
Die Bank rechnet ähnlich, allerdings mit eigenen Pauschalen für die Lebenshaltung. Trage die Zahlen deshalb so ein, wie sie auf Deinem Kontoauszug erscheinen — Abweichungen führen zur manuellen Prüfung oder zur Ablehnung.
Zinsunterschiede in Euro
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 12.528 Euro Differenz bei 60 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.849,38 Euro | 12.963 Euro |
| 6,93 % (Durchschnitt) | 1.937,28 Euro | 18.237 Euro |
| 9,50 % | 2.058,18 Euro | 25.491 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Was gilt, wenn der Score nicht reicht, haben wir unter Kredit ohne Schufa zusammengetragen.
Was die Bank von Dir erwartet
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Beamtenkredit sowie Kredit für Rentner aufgeschrieben.
Wofür sich ein Kredit über 98.000 Euro eignet
Bei einem Kredit über 98.000 Euro ist die Verwendung normalerweise Deine Sache. Zweckgebundene Varianten gibt es zwar, sie lohnen aber nur, wenn die Sicherheit den Zinssatz spürbar senkt — sonst zahlst Du Flexibilität ohne Gegenleistung ein.
Eine Faustregel hilft bei der Entscheidung: Finanziere nur, was länger hält als die Laufzeit des Kredits. Bei einer Küche, einem Fahrzeug oder einer Heizung geht die Rechnung auf. Bei einer Reise oder einem Fest bleibt am Ende kein Gegenwert — dort ist Ansparen die bessere Reihenfolge.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Bausparvertrag als Finanzierungsbaustein.
Schritt für Schritt zum Kredit
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Zwei Dinge lassen sich nicht beschleunigen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Beide gehen digital in Minuten, entfallen dürfen sie nie. Wer beides in Sekunden verspricht und dabei auf die Schufa verzichtet, verkauft etwas anderes als einen Kredit.
Eilt es, ist Kredit mit Sofortauszahlung der passende Einstieg.
Ratenkredit oder Immobilienfinanzierung?
Bei 98.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Die Grundlagen dazu stehen unter Privatkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 98.000 Euro?
Welches Einkommen brauche ich für 98.000 Euro Kredit?
Was ist ein Kredit über 98.000 Euro?
Wann wird der Kredit über 98.000 Euro ausgezahlt?
Spielt die Schufa bei 98.000 Euro eine Rolle?
Muss ich angeben, wofür ich das Geld brauche?
Kann ich den Kredit vorzeitig zurückzahlen?
Wie schnell wird ausgezahlt?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 98.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.