96.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.903 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 18.191 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bevor Du 96.000 Euro aufnimmst, lohnt ein Blick auf die Zahlen. Denn dieselbe Summe kann je nach Laufzeit und Anbieter deutlich unterschiedlich viel kosten.
Wer diese Summe aufnimmt, finanziert damit typischerweise eine grundlegende Sanierung, größere Investitionen oder die Umstrukturierung mehrerer Darlehen. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Das Wichtigste in Kürze
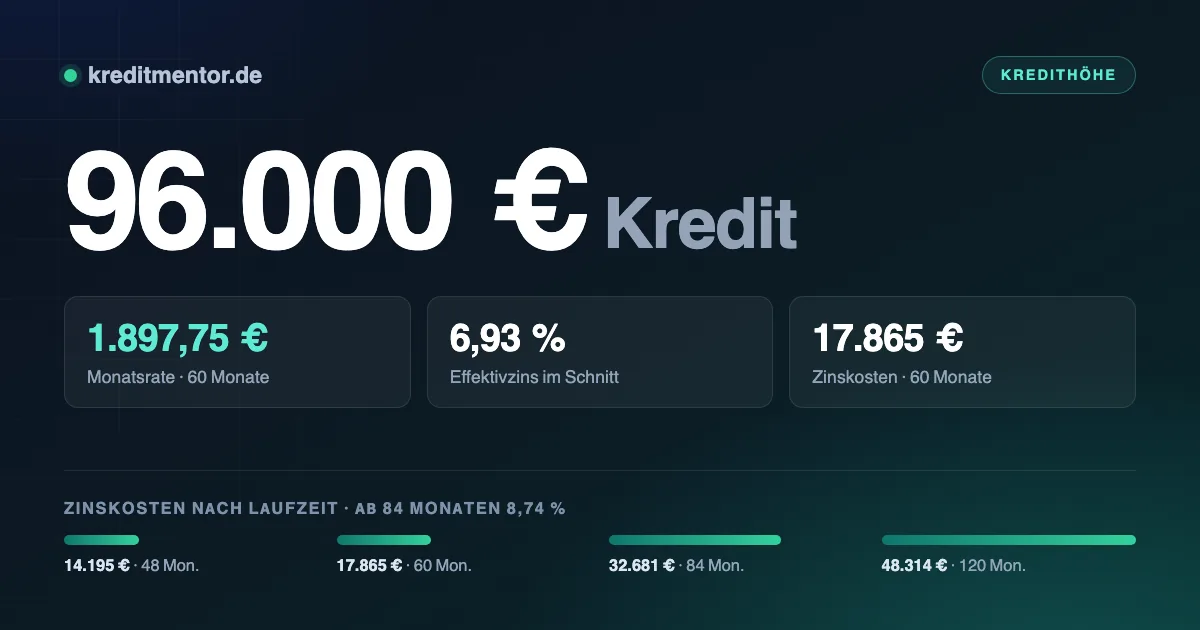
- Ein Kredit über 96.000 Euro kostet bei 60 Monaten Laufzeit 1.897,75 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 34.120 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.700 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 960 Euro.
Was 96.000 Euro Kredit kosten
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.295,72 Euro | 14.195 Euro | 110.195 Euro |
| 60 Monate | 1.897,75 Euro | 17.865 Euro | 113.865 Euro |
| 84 Monate | 1.531,91 Euro | 32.681 Euro | 128.681 Euro |
| 120 Monate | 1.202,62 Euro | 48.314 Euro | 144.314 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 120 statt 48 Monaten zahlst Du 34.120 Euro mehr an Zinsen, hast dafür aber jeden Monat 1.093,10 Euro mehr Spielraum.
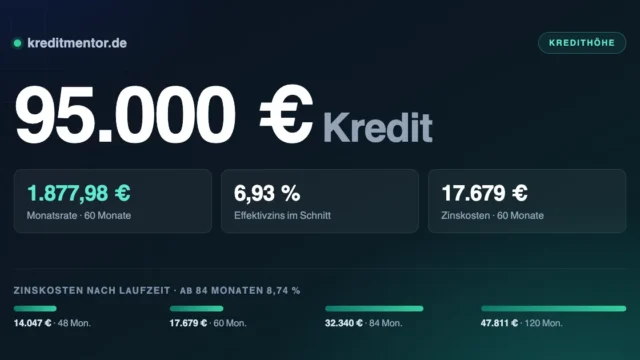
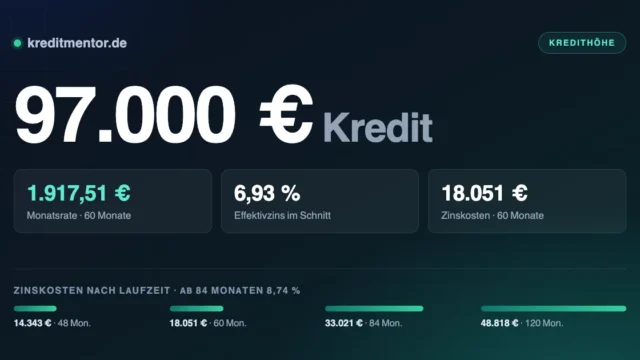
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 95.000 Euro Kredit monatlich 1.877,98 Euro, ein 97.000 Euro Kredit entsprechend 1.917,51 Euro.
Zinsunterschiede in Euro
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 60 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.811,64 Euro | 12.698 Euro |
| 6,93 % (Durchschnitt) | 1.897,75 Euro | 17.865 Euro |
| 9,50 % | 2.016,18 Euro | 24.971 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Welche Rate zu Deinem Budget passt
Eine Rate von 1.897,75 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 5.700 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Sicherheiten verschieben die Kalkulation
In dieser Größenordnung entscheidet weniger das Ob als das Wie. Ein ungesicherter Ratenkredit
über 96.000 Euro ist möglich, aber teuer — die Bank preist das volle Ausfallrisiko ein.
Mit Sicherheiten sieht die Rechnung anders aus. Ein verpfändetes Wertpapierdepot wird meist
mit 50 bis 70 Prozent seines Werts angesetzt, eine Kapitallebensversicherung mit dem
Rückkaufswert. Beides senkt den Zinssatz spürbar, ohne dass Du die Anlage auflösen musst.
Besitzt Du eine Immobilie, ist die Grundschuld die günstigste Variante. Die einmaligen Notar-
und Grundbuchkosten liegen bei dieser Summe im vierstelligen Bereich, rechnen sich über eine
lange Laufzeit aber fast immer. Dafür ist die vorzeitige Rückzahlung eingeschränkt — anders als
beim Ratenkredit, wo sie nach § 500 Abs. 2 BGB jederzeit möglich und nach § 502 BGB gedeckelt ist.
Wofür 96.000 Euro typischerweise eingesetzt werden
Was Du mit 96.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Eine Faustregel hilft bei der Entscheidung: Finanziere nur, was länger hält als die Laufzeit des Kredits. Bei einer Küche, einem Fahrzeug oder einer Heizung geht die Rechnung auf. Bei einer Reise oder einem Fest bleibt am Ende kein Gegenwert — dort ist Ansparen die bessere Reihenfolge.
Ausführlicher wird es im Ratgeber Hauskredit.
Voraussetzungen
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Rentner sowie Kredit für Selbstständige aufgeschrieben.
Wie lange es bis zum Geld dauert
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Kredit mit Sofortzusage durchgerechnet.
Die letzten Prüfschritte
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Die Grundlagen dazu stehen unter Verbraucherkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 96.000 Euro?
Welches Einkommen brauche ich für 96.000 Euro Kredit?
Was ist ein Kredit über 96.000 Euro?
Wann wird der Kredit über 96.000 Euro ausgezahlt?
Spielt die Schufa bei 96.000 Euro eine Rolle?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Lohnt sich eine Restschuldversicherung?
Kann ich den Kredit widerrufen?
Was kostet mich eine längere Laufzeit?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 96.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.