94.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.864 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 17.812 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
94.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
Häufig geht es dabei um eine Kernsanierung, den Erwerb einer Eigentumswohnung als Ergänzung oder umfangreiche Umbauten. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Das Wichtigste in Kürze
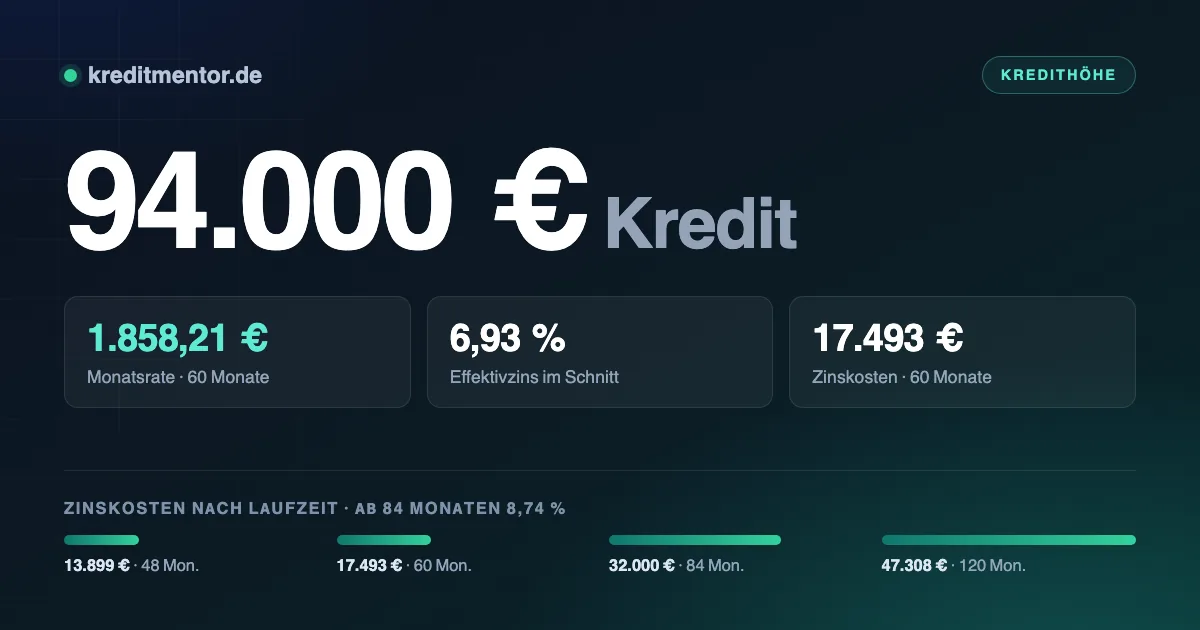
- Ein Kredit über 94.000 Euro kostet bei 60 Monaten Laufzeit 1.858,21 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 33.409 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.550 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 940 Euro.
Monatsrate und Gesamtkosten
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.247,90 Euro | 13.899 Euro | 107.899 Euro |
| 60 Monate | 1.858,21 Euro | 17.493 Euro | 111.493 Euro |
| 84 Monate | 1.500,00 Euro | 32.000 Euro | 126.000 Euro |
| 120 Monate | 1.177,57 Euro | 47.308 Euro | 141.308 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 33.409 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 2.247,90 Euro im Monat.
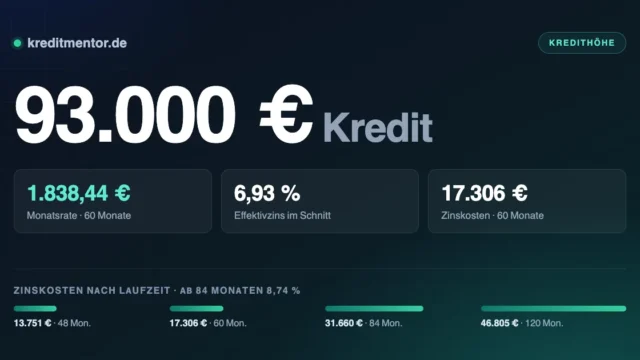
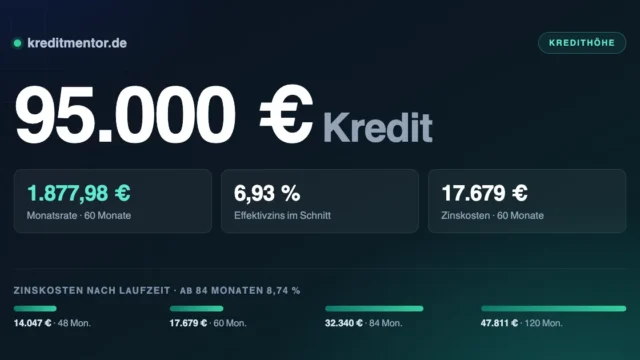
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 93.000 Euro Kredit monatlich 1.838,44 Euro, ein 95.000 Euro Kredit entsprechend 1.877,98 Euro.
Passt die Rate ins Monatsbudget?
Eine Rate von 1.858,21 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 5.550 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Der Zinssatz als zweiter Hebel
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 60 Monaten bedeutet die Spanne zwischen den Angeboten 12.017 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.773,90 Euro | 12.434 Euro |
| 6,93 % (Durchschnitt) | 1.858,21 Euro | 17.493 Euro |
| 9,50 % | 1.974,17 Euro | 24.450 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Die Bedingungen im Überblick
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Sonderfälle behandeln wir getrennt: Kredit für Selbstständige und Beamtenkredit.
Verwendungszweck: frei oder gebunden?
Was mit den 94.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Wer genau das vorhat, findet die Details unter Bausparvertrag als Finanzierungsbaustein.
Von der Anfrage bis zur Auszahlung
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 94.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Eilt es, ist Online-Kredit der passende Einstieg.
Was bei dieser Summe zu klären ist
94.000 Euro sind für einen Ratenkredit viel. Nicht jede Bank vergibt in dieser Höhe ohne
Sicherheiten, und wo sie es tut, prüft sie das Einkommen sehr genau. Rechne mit einer
vollständigen Offenlegung Deiner finanziellen Situation.
Realistisch sind drei Wege. Ein ungesicherter Ratenkredit, sofern das Einkommen die Rate
deutlich trägt. Ein besicherter Kredit gegen Depot, Lebensversicherung oder Fahrzeug. Oder —
bei Immobilienbesitz — ein grundschuldbesichertes Darlehen zu deutlich besseren Konditionen.
Beachte den Zinssprung bei langer Bindung: Über fünf Jahre steigt der Durchschnittssatz von
rund sieben auf fast neun Prozent. Bei dieser Summe macht das über die Laufzeit einen
vierstelligen Unterschied.
Die letzten Prüfschritte
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Für den größeren Zusammenhang: Immobilienkredit und Immobiliendarlehen. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 94.000 Euro?
Welches Einkommen brauche ich für 94.000 Euro Kredit?
Was ist ein Kredit über 94.000 Euro?
Wann wird der Kredit über 94.000 Euro ausgezahlt?
Spielt die Schufa bei 94.000 Euro eine Rolle?
Was kostet mich eine längere Laufzeit?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Wie schnell wird ausgezahlt?
Wie finde ich das günstigste Angebot?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 94.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.