90.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.784 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 17.054 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Für 90.000 Euro brauchst Du weder Sicherheiten noch einen festen Verwendungszweck. Was zählt, ist ein regelmäßiges Einkommen, das die Rate mit Puffer trägt.
Häufig geht es dabei um umfangreiche Baumaßnahmen, einen Grundstückskauf oder die Modernisierung einer vermieteten Immobilie. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Kurz zusammengefasst
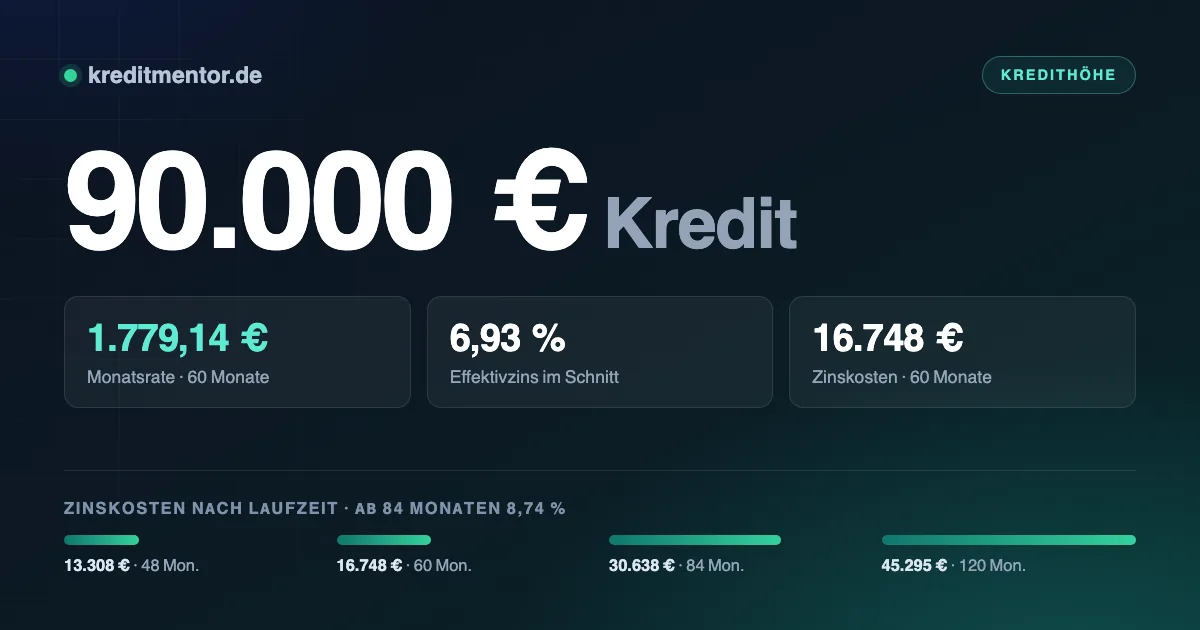
- Ein Kredit über 90.000 Euro kostet bei 60 Monaten Laufzeit 1.779,14 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 31.987 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.350 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 900 Euro.
Was am Ende zu zahlen ist
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.152,24 Euro | 13.308 Euro | 103.308 Euro |
| 60 Monate | 1.779,14 Euro | 16.748 Euro | 106.748 Euro |
| 84 Monate | 1.436,17 Euro | 30.638 Euro | 120.638 Euro |
| 120 Monate | 1.127,46 Euro | 45.295 Euro | 135.295 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Laufzeit ist der größte Kostenhebel. Zwischen der kürzesten und der längsten Variante liegen 31.987 Euro — bei identischer Kreditsumme. Die Rate unterscheidet sich dabei um 1.024,78 Euro im Monat.
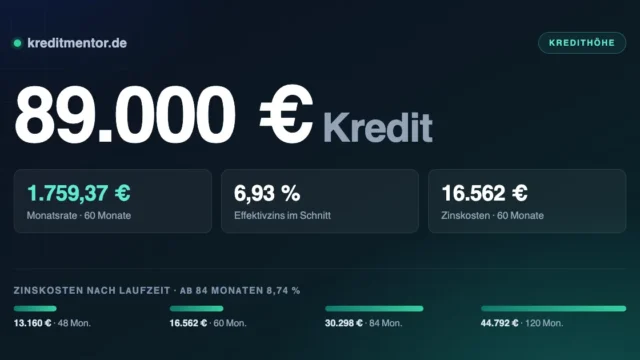
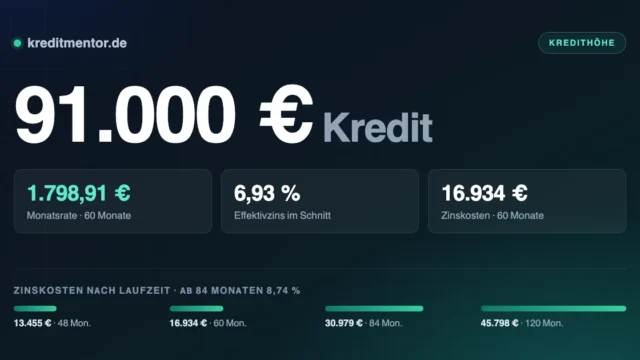
Die Nachbarsummen zum Abgleich: 89.000 Euro Kredit für 1.759,37 Euro im Monat, 91.000 Euro Kredit für 1.798,91 Euro — beides über 60 Monate gerechnet.
Die Rate realistisch kalkulieren
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 1.779,14 Euro wären das etwa 5.350 Euro frei verfügbares Einkommen.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Was ein Prozentpunkt bedeutet
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 60 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.698,41 Euro | 11.905 Euro |
| 6,93 % (Durchschnitt) | 1.779,14 Euro | 16.748 Euro |
| 9,50 % | 1.890,17 Euro | 23.410 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Stehen dort bereits Einträge, sortiert der Ratgeber Kredit ohne Schufa die Wege, die dann noch offen sind — und was sie an Aufschlag kosten.
Was die Bank von Dir erwartet
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Rentner sowie Kredit für Selbstständige aufgeschrieben.
Freie Verwendung oder Zweckbindung
Kredite über 90.000 Euro werden fast immer zur freien Verwendung angeboten. Das unterscheidet sie von zweckgebundenen Darlehen wie der Autofinanzierung, bei der das Fahrzeug als Sicherheit dient und der Kaufvertrag vorzulegen ist.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Ausführlicher wird es im Ratgeber Bausparvertrag als Finanzierungsbaustein.
Wie lange es bis zum Geld dauert
Einen Kredit in dieser Höhe kannst Du online beantragen. Der Ablauf ist einfach und in wenigen Schritten erledigt — vom Kreditrechner bis zur Auszahlung vergehen bei guter Vorbereitung ein bis zwei Werktage. Schneller geht ein Kredit in Deutschland nicht, denn Identifizierung und Bonitätsprüfung sind gesetzlich vorgeschrieben.
- Im Kreditrechner 90.000 Euro und die gewünschte Laufzeit in Monaten wählen. Die monatliche Rate und der effektive Jahreszins erscheinen sofort.
- Kreditantrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorläufige Entscheidung erhalten. Ein Algorithmus gleicht Deine Angaben mit der Schufa-Auskunft ab und antwortet in Sekunden.
- Identität bestätigen per Video-Ident oder eID — bequem von zu Hause aus, ohne Gang zur Postfiliale.
- Einkommen nachweisen, entweder mit den letzten Gehaltsabrechnungen oder deutlich schneller per digitalem Kontoblick.
- Kreditvertrag digital unterschreiben. Danach erfolgt die Auszahlung, mit Echtzeitüberweisung innerhalb von Sekunden.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Kredit mit Sofortzusage — dort steht, welche Zusagen realistisch sind.
Ratenkredit oder Immobilienfinanzierung?
Bei 90.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Die letzten Prüfschritte
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Hauskredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 90.000 Euro?
Welches Einkommen brauche ich für 90.000 Euro Kredit?
Was ist ein Kredit über 90.000 Euro?
Wann wird der Kredit über 90.000 Euro ausgezahlt?
Spielt die Schufa bei 90.000 Euro eine Rolle?
Welche Unterlagen brauche ich?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Was kostet mich eine längere Laufzeit?
Lohnt sich eine Restschuldversicherung?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 90.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.