41.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 822 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 8.328 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Für 41.000 Euro brauchst Du weder Sicherheiten noch einen festen Verwendungszweck. Was zählt, ist ein regelmäßiges Einkommen, das die Rate mit Puffer trägt.
Typische Anlässe in dieser Größenordnung sind den Ausbau des Hauses, eine neue Heizung samt Dämmung oder einen Fahrzeugwechsel. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Die Eckdaten auf einen Blick
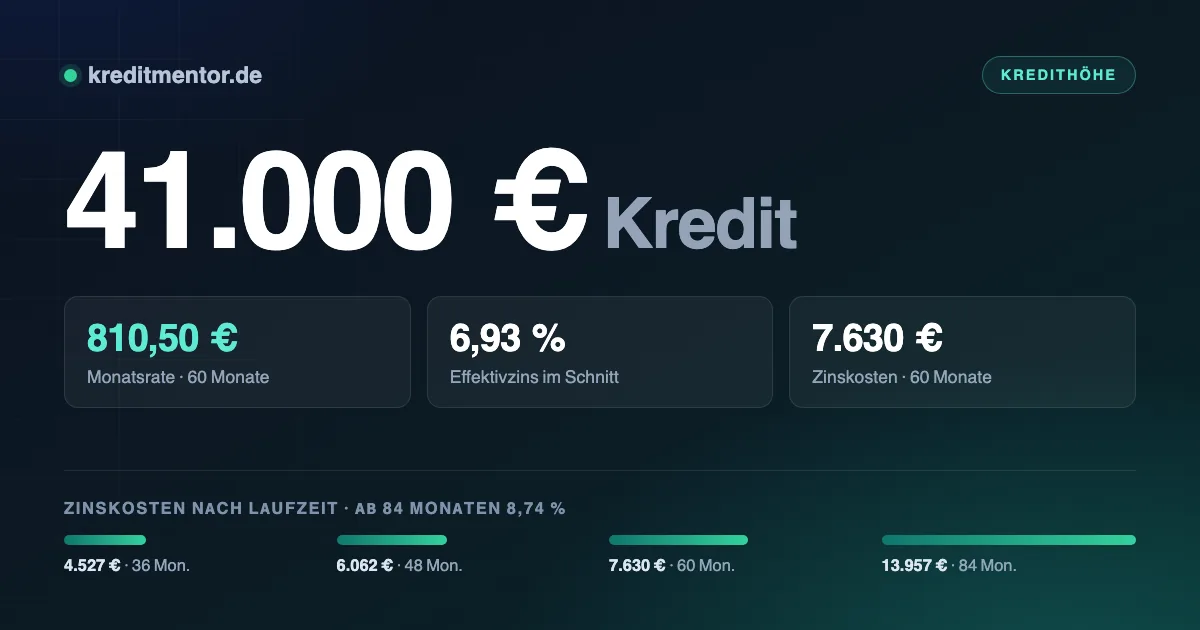
- Ein Kredit über 41.000 Euro kostet bei 48 Monaten Laufzeit 980,47 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 9.430 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.950 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 410 Euro.
Was 41.000 Euro Kredit kosten
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.264,65 Euro | 4.527 Euro | 45.527 Euro |
| 48 Monate | 980,47 Euro | 6.062 Euro | 47.062 Euro |
| 60 Monate | 810,50 Euro | 7.630 Euro | 48.630 Euro |
| 84 Monate | 654,26 Euro | 13.957 Euro | 54.957 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Laufzeit ist der größte Kostenhebel. Zwischen der kürzesten und der längsten Variante liegen 9.430 Euro — bei identischer Kreditsumme. Die Rate unterscheidet sich dabei um 610,39 Euro im Monat.
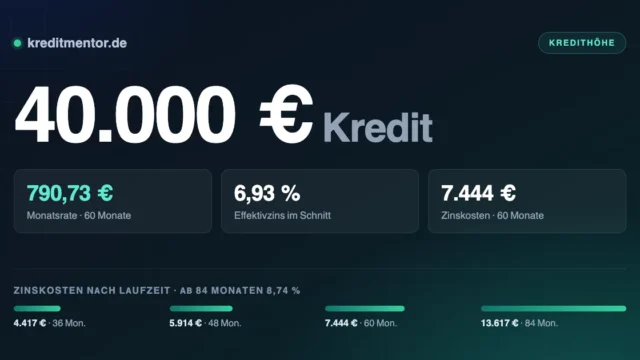
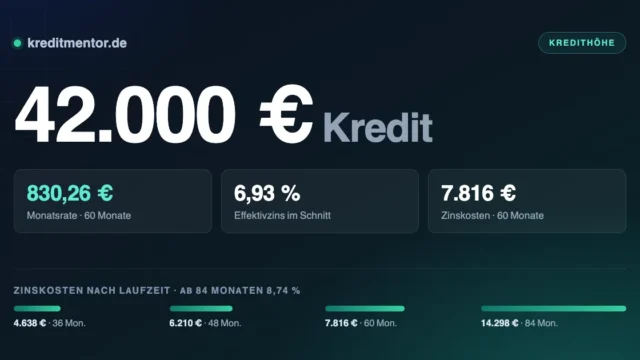
Zum Vergleich, jeweils über dieselben 48 Monate: Ein 40.000 Euro Kredit liegt bei 956,55 Euro im Monat, ein 42.000 Euro Kredit bei 1.004,38 Euro.
Was Du Dir leisten kannst
Eine Rate von 980,47 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 2.950 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Gute und schlechte Konditionen
Neben der Laufzeit entscheidet der Zinssatz. Zwischen einem guten und einem schwachen Angebot liegen bei dieser Summe 4.121 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 944,20 Euro | 4.322 Euro |
| 6,93 % (Durchschnitt) | 980,47 Euro | 6.062 Euro |
| 9,50 % | 1.030,05 Euro | 8.442 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Die Bedingungen im Überblick
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Sonderfälle behandeln wir getrennt: Kredit für Rentner und Kredit trotz Probezeit.
Wofür 41.000 Euro typischerweise eingesetzt werden
Ein Kredit über 41.000 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Eine Zweckbindung lohnt sich trotzdem in einem Fall: Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit, sinkt der Zinssatz oft um einen Prozentpunkt oder mehr. Der Preis dafür ist die Bindung — verkaufen darfst Du das Fahrzeug erst nach Zustimmung der Bank.
Ausführlicher wird es im Ratgeber Modernisierungskredit.
Wie lange es bis zum Geld dauert
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Prüfe vor dem Absenden, ob Zusatzoptionen vorausgewählt sind. Restschuldversicherungen und Expressauszahlungen sind immer freiwillig, werden aber gern voreingestellt. Beide verteuern den Kredit spürbar, ohne dass es im beworbenen Zinssatz auffällt.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Kredit mit Sofortauszahlung — dort steht, welche Zusagen realistisch sind.
Der Sprung bei der Zinsbindung
Bei 41.000 Euro fällt eine Besonderheit ins Gewicht, die bei kleineren Summen kaum auffällt:
Über fünf Jahre Zinsbindung steigt der durchschnittliche Effektivzins deutlich — von rund sieben
auf knapp neun Prozent laut Bundesbank-Statistik.
Das bedeutet: Eine Verlängerung von 60 auf 84 Monate senkt zwar die Rate, kostet aber doppelt
— längere Laufzeit und höherer Satz. Prüfe deshalb genau, ob die niedrigere Rate wirklich nötig
ist oder ob 60 Monate tragbar sind.
Falls nicht: Sicherheiten können den Aufschlag ausgleichen. Ein verpfändetes Depot, eine
abgetretene Lebensversicherung oder — bei Immobilienbesitz — eine Grundschuld verschieben die
Kalkulation der Bank spürbar zu Deinen Gunsten.
Checkliste für den Abschluss
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Für den größeren Zusammenhang: Ratenkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 41.000 Euro?
Welches Einkommen brauche ich für 41.000 Euro Kredit?
Was ist ein Kredit über 41.000 Euro?
Wann wird der Kredit über 41.000 Euro ausgezahlt?
Spielt die Schufa bei 41.000 Euro eine Rolle?
Kann ich einen bestehenden Kredit damit ablösen?
Was zählt als Einkommen?
Welche Laufzeit sollte ich wählen?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 41.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.