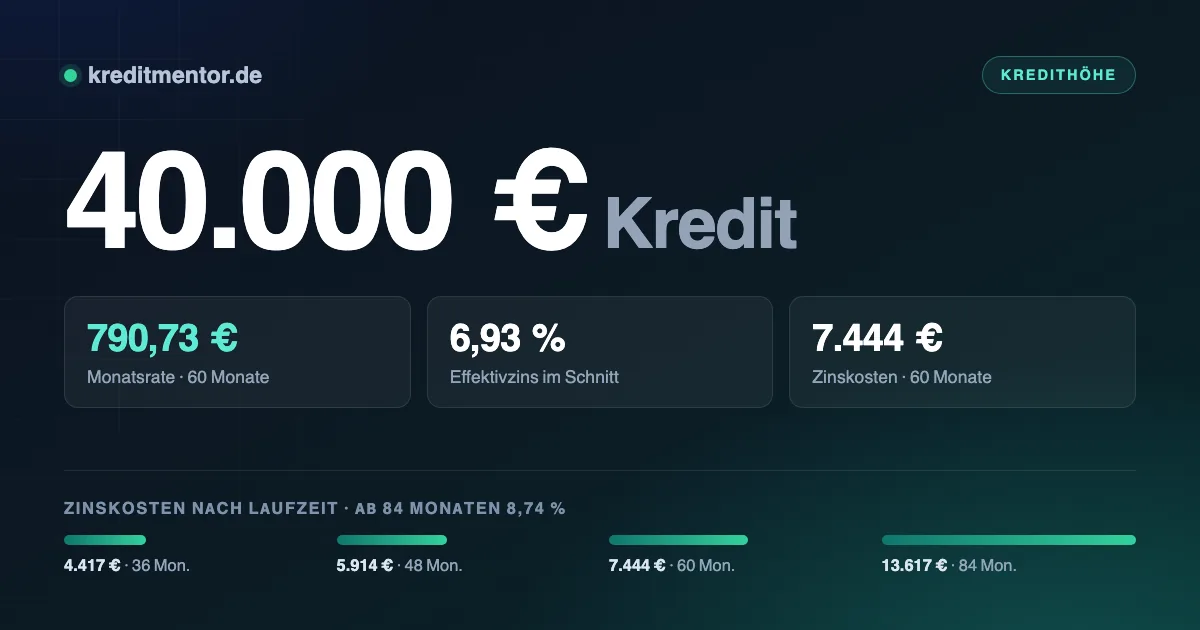
40.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 793 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 7.580 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Wer 40.000 Euro finanzieren will, steht vor zwei Fragen: Welche Rate ist dauerhaft tragbar, und was kostet der Kredit am Ende wirklich? Beides lässt sich vorher genau ausrechnen.
Typische Anlässe in dieser Größenordnung sind den Ausbau des Hauses, eine neue Heizung samt Dämmung oder einen Fahrzeugwechsel. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Die Eckdaten auf einen Blick
- Ein Kredit über 40.000 Euro kostet bei 48 Monaten Laufzeit 956,55 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 9.200 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.850 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 400 Euro.
Die Zahlen für 40.000 Euro
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.233,80 Euro | 4.417 Euro | 44.417 Euro |
| 48 Monate | 956,55 Euro | 5.914 Euro | 45.914 Euro |
| 60 Monate | 790,73 Euro | 7.444 Euro | 47.444 Euro |
| 84 Monate | 638,30 Euro | 13.617 Euro | 53.617 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 9.200 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 36 oder 84 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
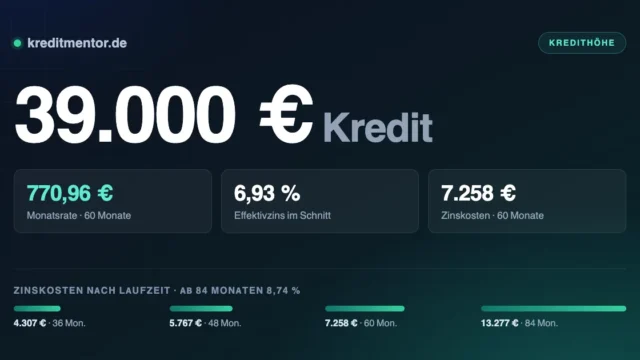
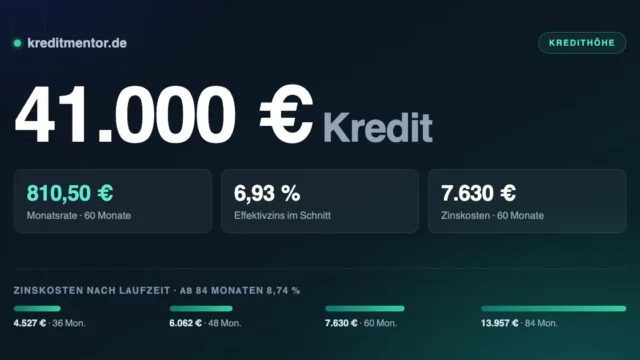
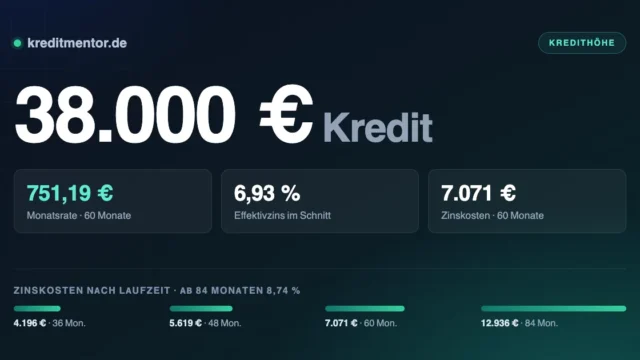
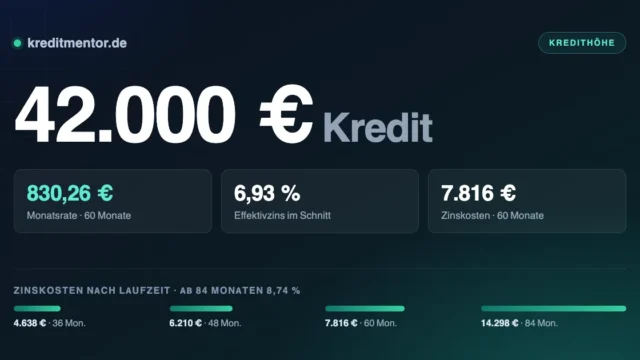
Zum Vergleich, jeweils über dieselben 48 Monate: Ein 39.000 Euro Kredit liegt bei 932,64 Euro im Monat, ein 41.000 Euro Kredit bei 980,47 Euro.
Was ein Prozentpunkt bedeutet
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 48 Monate gerechnet trennen ein gutes und ein schwaches Angebot 4.020 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 921,17 Euro | 4.216 Euro |
| 6,93 % (Durchschnitt) | 956,55 Euro | 5.914 Euro |
| 9,50 % | 1.004,93 Euro | 8.236 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Wer harte Negativmerkmale mitbringt, findet unter Kredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Die Rate realistisch kalkulieren
Eine Rate von 956,55 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 2.850 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Wann Sicherheiten den Zins senken
Ab Summen wie 40.000 Euro prüfen Banken genauer — und honorieren Sicherheiten deutlicher.
Infrage kommen ein verpfändetes Wertpapierdepot mit einem Beleihungswert von meist 50 bis 70
Prozent, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug.
Besitzt Du eine Immobilie, gibt es eine weitere Möglichkeit: ein grundschuldbesichertes
Darlehen. Die Zinsen liegen dort deutlich niedriger, dafür fallen einmalige Notar- und
Grundbuchkosten an. Als Faustregel lohnt sich das ab etwa 30.000 Euro — darunter zehren die
Nebenkosten den Zinsvorteil auf.
Auch die Laufzeit spielt eine Rolle: Über 60 Monate steigt der Durchschnittszins von rund
sieben auf fast neun Prozent. Wer die höhere Rate tragen kann, spart doppelt.
Wofür sich ein Kredit über 40.000 Euro eignet
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Passend dazu: Autokredit ohne Schufa — mit den Besonderheiten, die bei diesem Zweck gelten.
Wer den Kredit bekommt
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Beamtenkredit sowie Kredit für Rentner aufgeschrieben.
Wie lange es bis zum Geld dauert
Den Kreditantrag stellst Du online in wenigen Minuten, einfach über den Kreditrechner des Anbieters. Wie schnell das Geld danach auf dem Konto ist, hängt vor allem davon ab, wie zügig Du die Identifizierung erledigst und welche Nachweise Du einreichst.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Ein Hinweis zur Anfrage: Stelle sie immer als Konditionenanfrage. Sie ist schufaneutral, während mehrere verbindliche Kreditanfragen kurz hintereinander den Score verschlechtern und damit genau die Konditionen drücken, die Du verbessern möchtest.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Sofortkredit — dort steht, welche Zusagen realistisch sind.
Worauf Du achten solltest
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Kredit von Privat. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 40.000 Euro?
Welches Einkommen brauche ich für 40.000 Euro Kredit?
Was ist ein Kredit über 40.000 Euro?
Wann wird der Kredit über 40.000 Euro ausgezahlt?
Spielt die Schufa bei 40.000 Euro eine Rolle?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Wie finde ich das günstigste Angebot?
Muss ich angeben, wofür ich das Geld brauche?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 40.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.