Sofortkredit: Legal und problemlos schnell finanzieren
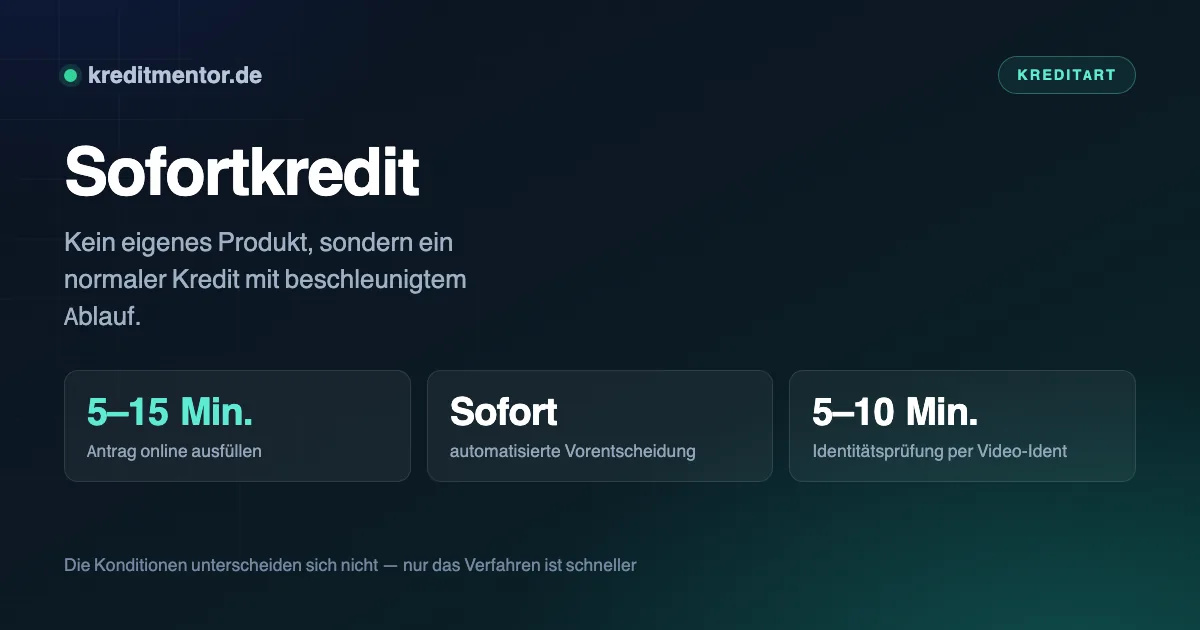
Ein Sofortkredit ist kein eigenes Produkt, sondern ein ganz normaler Kredit mit beschleunigtem Ablauf. Der Unterschied liegt nicht in den Konditionen, sondern im Verfahren: Wo früher Postident, Papierunterschrift und Gehaltsabrechnungen per Brief nötig waren, läuft heute alles digital — und aus zwei Wochen werden 24 Stunden.
Hier erfährst Du, wie schnell die Auszahlung realistisch geht, welche vier Verfahren den Prozess beschleunigen, wie verbindlich eine Sofortzusage tatsächlich ist und worauf Du achten solltest, damit die Eile Dich nicht teuer zu stehen kommt.
Was einen Sofortkredit vom normalen Ratenkredit unterscheidet
Rechtlich gar nichts. Ein Sofortkredit ist ein Kredit an Verbraucher nach § 488 BGB mit denselben Pflichtangaben, demselben 14-tägigen Widerrufsrecht nach § 355 BGB und denselben Regeln zur vorzeitigen Rückzahlung. Auch die Ratenstruktur ist identisch: gleichbleibende Monatsrate aus Zins- und Tilgungsanteil.
Der Unterschied ist rein organisatorisch. Beim Sofortkredit läuft der gesamte Weg vom Antrag bis zur Auszahlung komplett digital und automatisiert. Die Bank prüft Deine Angaben maschinell, identifiziert Dich per Video oder Ausweis-App und lässt Dich digital unterschreiben. Kein Schritt wartet auf einen Sachbearbeiter oder die Post.
Wie lange die Auszahlung wirklich dauert
Die Werbung verspricht gern „Geld in 7 Minuten“. Das bezieht sich auf die Dauer des Antrags, nicht auf die Auszahlung. Realistisch sieht der Ablauf so aus:
| Schritt | Dauer |
|---|---|
| Antrag online ausfüllen | 5 bis 15 Minuten |
| Vorläufige Kreditentscheidung | sofort (automatisiert) |
| Identitätsprüfung per Video-Ident | 5 bis 10 Minuten |
| Einkommensprüfung per Kontoblick | wenige Minuten |
| Digitale Unterschrift | 1 bis 2 Minuten |
| Endgültige Prüfung durch die Bank | wenige Stunden bis 1 Werktag |
| Überweisung auf Dein Konto | meist 1 Werktag |
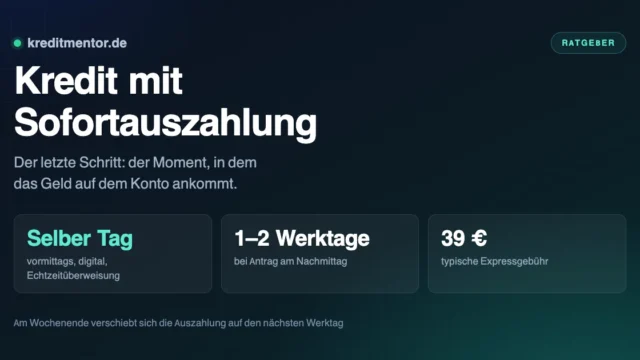
Unter dem Strich ist der Kredit meist nach ein bis zwei Werktagen auf dem Konto. Eine Auszahlung am selben Tag ist möglich, wenn Du vormittags an einem Werktag beantragst, alle Verfahren digital nutzt und die Bank Echtzeitüberweisung anbietet. Beantragst Du dagegen Freitagabend, wird es Dienstag.
Was den Kredit ausbremst, ist selten die Bank, sondern ein unvollständiger Antrag: fehlende Nachweise, abweichende Angaben zum Einkommen oder ein Konto, das nicht auf Deinen Namen läuft.
Die vier Verfahren, die den Prozess beschleunigen
Video-Ident. Du weist Dich per Videoanruf mit einem Mitarbeiter aus, der Ausweis wird dabei in die Kamera gehalten und geprüft. Das ersetzt den Gang zur Postfiliale. Rechtlich vorgeschrieben ist die Identitätsprüfung durch das Geldwäschegesetz — sie lässt sich nicht überspringen, nur beschleunigen. Alternativ bieten manche Banken eID an, die Identifizierung über den Online-Ausweis per Smartphone.
Digitaler Kontoblick. Statt Gehaltsabrechnungen hochzuladen, gibst Du der Bank einen befristeten Lesezugriff auf Dein Girokonto. Sie sieht Gehaltseingänge und laufende Belastungen und kann die Haushaltsrechnung sofort erstellen. Das spart oft einen ganzen Tag. Der Zugriff ist auf das Lesen beschränkt und zeitlich begrenzt — trotzdem solltest Du wissen, dass die Bank dabei alle Umsätze des Zeitraums sieht.
Qualifizierte elektronische Signatur. Die QES ist der handschriftlichen Unterschrift rechtlich gleichgestellt. Du unterschreibst per TAN oder in der App, der Vertrag ist damit sofort geschlossen. Der Postweg entfällt komplett.
Dokumenten-Upload. Wo der Kontoblick nicht angeboten wird, lädst Du Gehaltsabrechnungen und Kontoauszüge als PDF oder Foto hoch. Achte auf vollständige, gut lesbare Dateien — unscharfe Handyfotos sind der klassische Grund für Rückfragen.
Wie verbindlich die Sofortzusage ist
Das ist der Punkt, an dem die meisten Missverständnisse entstehen. Die Sofortzusage, die Du unmittelbar nach dem Ausfüllen bekommst, ist eine vorläufige Entscheidung auf Basis Deiner eigenen Angaben. Sie ist noch kein Kreditvertrag.
Verbindlich wird der Kredit erst, wenn die Bank Deine Angaben geprüft hat — also nach Identifizierung, Einkommensnachweis und Schufa-Abfrage. Weichen Deine Angaben von der Realität ab, kann die Zusage noch kippen oder der Zinssatz sich ändern. Plane deshalb nie fest mit dem Geld, bevor die Auszahlung bestätigt ist.
Umgekehrt gilt: Ist der Vertrag geschlossen, hast Du 14 Tage Widerrufsrecht. Du kannst also auch nach der Auszahlung noch aussteigen und musst dann nur die Summe plus die angefallenen Zinsen für die tatsächliche Nutzungsdauer zurückzahlen.
Voraussetzungen für einen Sofortkredit
- Volljährigkeit und fester Wohnsitz in Deutschland
- Deutsches Girokonto, das auf Deinen Namen läuft
- Regelmäßiges Einkommen aus Arbeit oder Rente
- Keine harten Negativmerkmale in der Schufa wie laufende Inkassoverfahren oder eidesstattliche Versicherung
- Smartphone oder Rechner mit Kamera für die Identifizierung
- Bei Angestellten meist: beendete Probezeit
Weil die Prüfung automatisiert läuft, sind die Kriterien für einen schnellen Kredit tendenziell strenger als bei einem persönlich betreuten Antrag. Ein Sachbearbeiter kann eine ungewöhnliche Einkommenssituation einordnen — ein Algorithmus lehnt sie ab. Wer selbstständig ist oder schwankende Einkünfte hat, fährt mit einem regulären Antrag oft besser.
Was ein Sofortkredit kostet
Ein Sofortkredit online ist nicht teurer als ein Kredit aus der Filiale — häufig sogar günstiger, weil die digitale Abwicklung der Bank Kosten spart. Als Grundlage dient der durchschnittliche effektive Jahreszins der Deutschen Bundesbank von derzeit 6,93 Prozent. Das Beispiel zeigt 10.000 Euro:
| Laufzeit | Monatliche Rate | Zinsen gesamt | Gesamtbetrag |
|---|---|---|---|
| 24 Monate Laufzeit | 447,41 Euro | 738 Euro | 10.738 Euro |
| 36 Monate Laufzeit | 308,45 Euro | 1.104 Euro | 11.104 Euro |
| 48 Monate Laufzeit | 239,14 Euro | 1.479 Euro | 11.479 Euro |
| 60 Monate Laufzeit | 197,68 Euro | 1.861 Euro | 11.861 Euro |
Die Laufzeit ist der größte Hebel: Zwischen 24 und 60 Monaten liegen 1.123 Euro an Zinsen. Dafür sinkt die monatliche Rate um fast 250 Euro. Wähle die kürzeste Laufzeit, deren Rate Du sicher tragen kannst — und achte darauf, dass der Vertrag kostenlose Sondertilgungen erlaubt.
Für den Vergleich zählt allein der effektive Jahreszins, nicht der Sollzins. Er enthält alle Kosten und macht Angebote verschiedener Banken vergleichbar. Die besten Konditionen findest Du, indem Du mehrere Anbieter als Konditionenanfrage prüfst — sie ist kostenlos, unverbindlich und schufaneutral.
Was Geschwindigkeit kostet
In der Regel nichts. Ein schneller Kredit ist nicht teurer als ein Kredit mit normaler Bearbeitung — die Digitalisierung spart der Bank Kosten, die sie teilweise weitergibt. Der durchschnittliche Effektivzins für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei rund sieben Prozent, die aktuellen Werte findest Du in der Tabelle weiter unten.
Was ein Sofortkredit konkret kostet, zeigen diese Beispiele zum aktuellen Durchschnittszins von 6,93 Prozent:
| Kreditsumme | Laufzeit | Monatsrate | Zinsen gesamt |
|---|---|---|---|
| 5.000 Euro | 36 Monate | 154,23 Euro | 552 Euro |
| 8.000 Euro | 48 Monate | 191,31 Euro | 1.183 Euro |
| 15.000 Euro | 60 Monate | 296,52 Euro | 2.791 Euro |
Die Laufzeit ist auch beim Sofortkredit die wichtigste Stellschraube: Wer 8.000 Euro statt über 48 Monate über 24 Monate zurückzahlt, spart rund 600 Euro Zinsen — bei entsprechend höherer Rate. Mit dem Rechner auf dieser Seite kannst Du beliebige Kombinationen aus Höhe und Laufzeit durchspielen.
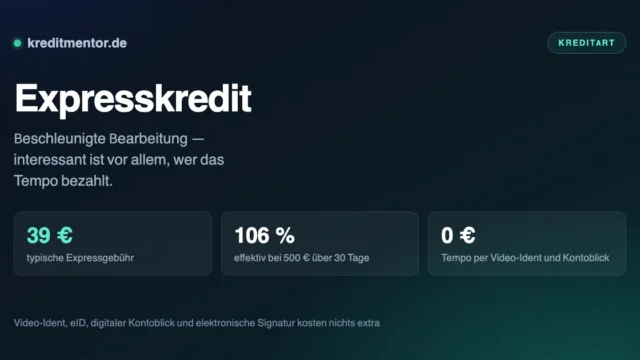
Vorsicht ist bei zwei Zusatzangeboten geboten. Expressgebühren für eine bevorzugte Bearbeitung sind bei seriösen Anbietern unüblich — wo sie verlangt werden, lohnt der Vergleich. Und die Restschuldversicherung wird bei Schnellabschlüssen besonders gern mitverkauft. Sie kann die Gesamtkosten erheblich erhöhen und muss seit 2022 in einem getrennten Vorgang mit einer Woche Bedenkzeit abgeschlossen werden.
Ein Warnsignal ist immer die Kombination aus „sofort“ und „ohne Schufa“. Seriöse Banken prüfen die Bonität — das gehört zur gesetzlichen Kreditwürdigkeitsprüfung nach § 505a BGB.
Welche Unterlagen Du bereithalten solltest
Wer die Unterlagen vorab beisammen hat, verkürzt die Bearbeitung spürbar. Für einen Kreditantrag brauchst Du in der Regel:
- Personalausweis oder Reisepass mit Meldebescheinigung — für die Identifizierung per VideoIdent
- Die letzten zwei bis drei Gehaltsabrechnungen, sofern kein digitaler Kontoblick angeboten wird
- Kontoauszüge der vergangenen ein bis drei Monate
- IBAN des Kontos, auf das der Kredit ausgezahlt werden soll
- Bei Selbstständigen zusätzlich: Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre
Achte darauf, dass die Daten in Deinem Antrag exakt zu den Unterlagen passen. Schon eine abweichende Angabe beim Nettoeinkommen führt zu einer manuellen Prüfung — und damit ist die besonders schnelle Bearbeitung dahin.
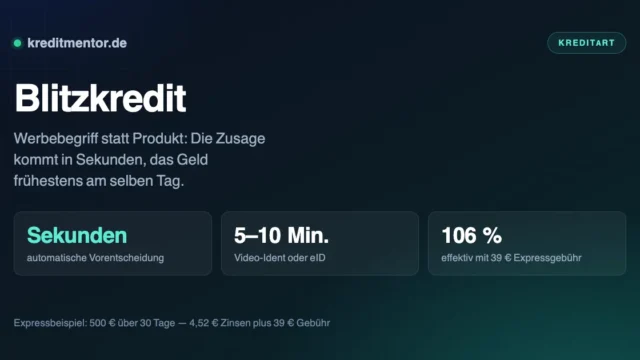
Die verwandten Begriffe trennen sauber: Expresskredit meint die kostenpflichtige Beschleunigung, Blitzkredit das Tempoversprechen, Online-Kredit den digitalen Weg insgesamt.
So beschleunigst Du den Antrag
- Beantrage vormittags an einem Werktag, nicht abends oder am Wochenende
- Nutze konsequent die digitalen Verfahren statt Upload und Post
- Halte Ausweis, IBAN und die letzten drei Gehaltsabrechnungen bereit
- Gib Einkommen und Ausgaben genau so an, wie sie auf dem Konto erscheinen
- Nutze das Konto, auf dem Dein Gehalt eingeht — sonst dauert die Prüfung länger
- Vergleiche vorab schufaneutral, statt mehrere verbindliche Anfragen zu stellen
Häufig gestellte Fragen
Wie schnell wird ein Sofortkredit ausgezahlt?
Ist die Sofortzusage verbindlich?
Ist ein Sofortkredit teurer als ein normaler Ratenkredit?
Was ist der digitale Kontoblick?
Wie funktioniert das Video-Ident-Verfahren?
Bekomme ich einen Sofortkredit auch bei mittlerer Bonität?
Kann ich einen Sofortkredit am Wochenende beantragen?
Gibt es einen Sofortkredit ohne Schufa-Prüfung?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.