Blitzkredit: Deine schnelle Lösung für finanzielle Not
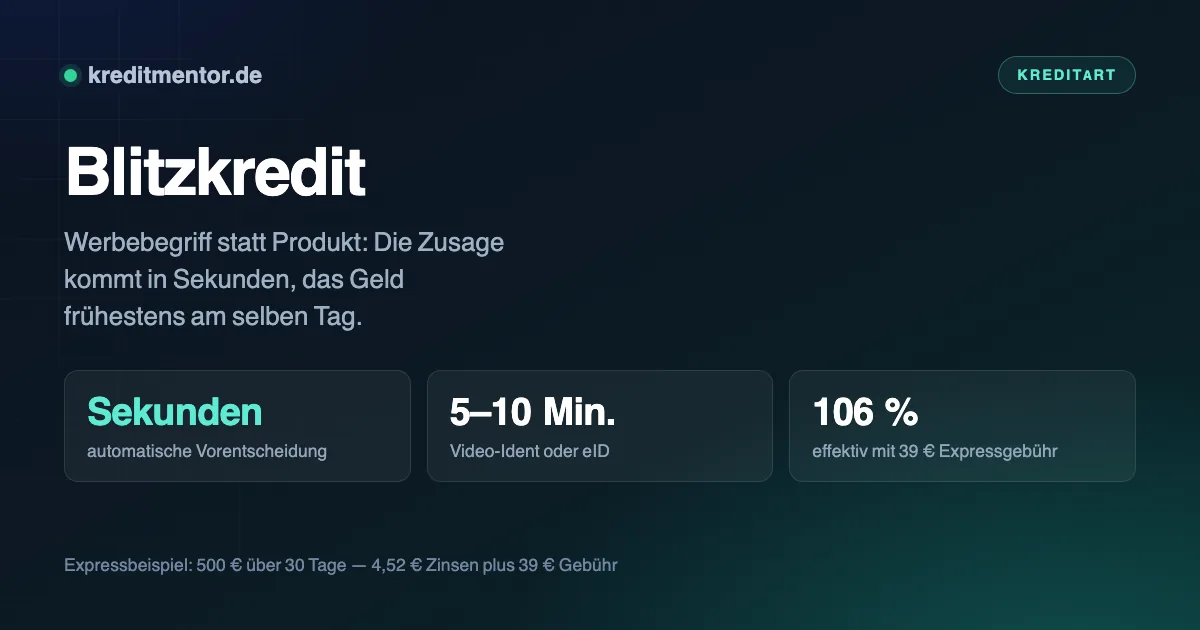
„Blitzkredit“ ist ein Werbebegriff, kein Produkt. Er verspricht Geld in Minuten — und genau daran lohnt sich ein Realitätscheck. Denn was tatsächlich in Minuten geht, ist die Entscheidung. Die Auszahlung folgt anderen Regeln, und wer sie beschleunigen will, zahlt in manchen Modellen drauf.
Dieser Ratgeber trennt Werbeversprechen von Ablauf: Was ist technisch möglich, was kostet Tempo, welche Voraussetzungen gelten und wo sich Geduld lohnt.
Wie ein Blitzkredit funktioniert
Hinter dem Namen steckt ein gewöhnlicher Ratenkredit, den Du komplett online abschließt. Du wählst Kreditsumme und Laufzeit in Monaten, gibst Deine persönlichen Daten ein und bekommst sofort eine Vorentscheidung. Danach folgen Identifizierung, Nachweisprüfung und die digitale Unterschrift. Die Rückzahlung läuft in festen monatlichen Raten, der Zinssatz steht über die gesamte Laufzeit fest.
Der Ablauf eines Blitzkredits in fünf Schritten:
- Betrag und Laufzeit wählen. Üblich sind 1.000 bis 75.000 Euro über 12 bis 120 Monate. Der Rechner zeigt die monatliche Rate sofort an.
- Antrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorentscheidung erhalten. Beim Blitzkredit erfolgt das automatisiert: Ein Algorithmus prüft Deine Angaben gegen die Schufa-Auskunft und antwortet in Sekunden.
- Identität bestätigen. Per Video-Ident oder eID, bequem vom Sofa aus, ohne Gang zur Postfiliale.
- Vertrag digital unterschreiben. Danach zahlt die Bank aus, mit Echtzeitüberweisung innerhalb von Sekunden.
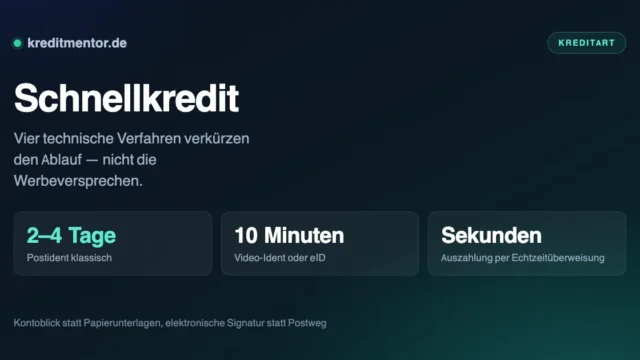
Weil kein Papier und kein Postweg beteiligt sind, ist das Geld bei guter Vorbereitung innerhalb von 24 bis 48 Stunden auf dem Konto. Genau diese blitzschnelle Abwicklung ist gemeint, wenn Anbieter von einem Blitzkredit sprechen — nicht eine Auszahlung in Minuten.
Was in Minuten geht — und was nicht
| Vorgang | Realistische Dauer |
|---|---|
| Antrag ausfüllen | 5 bis 15 Minuten |
| Automatische Vorentscheidung | Sekunden |
| Identifizierung per Video-Ident oder eID | 5 bis 10 Minuten |
| Prüfung der Nachweise durch die Bank | Stunden bis 1 Werktag |
| Überweisung auf Dein Konto | meist 1 Werktag |
Wenn ein Anbieter mit „Geld in 5 Minuten“ wirbt, meint er die Vorentscheidung. Zwischen dieser Zusage und dem Geldeingang liegen Identifizierung, Nachweisprüfung und Vertragsschluss. Realistisch sind ein bis zwei Werktage.
Der Grund ist nicht mangelnde Technik, sondern Recht: Die Identitätsprüfung ist durch das Geldwäschegesetz vorgeschrieben, die Kreditwürdigkeitsprüfung nach § 505a BGB ebenfalls. Beide Schritte lassen sich beschleunigen, aber nicht überspringen.
Wo Tempo Geld kostet
Bei regulären Ratenkrediten kostet Geschwindigkeit nichts — die Digitalisierung spart der Bank Kosten, und die Auszahlung erfolgt ohne Aufpreis. Anders sieht es im Kleinstkredit-Bereich aus, wo der Begriff Blitzkredit besonders häufig auftaucht und die schnelle Auszahlung getrennt bepreist wird.
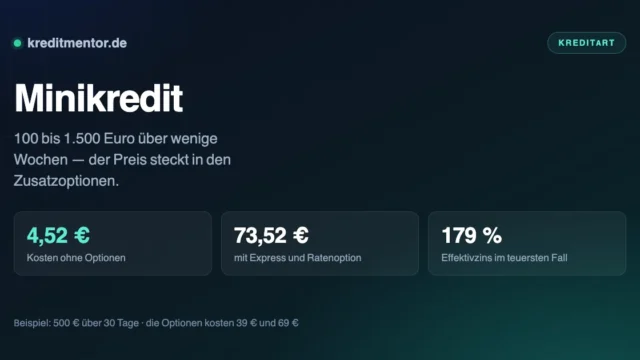
Dort wird die Sofortauszahlung als kostenpflichtige Zusatzoption verkauft. Weil diese Gebühr fix ist und die Laufzeit oft nur 30 Tage beträgt, entstehen extreme Effektivwerte:
| 500 Euro über 30 Tage | Gesamtkosten | entspricht effektiv |
|---|---|---|
| ohne Expressoption | 4,52 Euro | rund 11 % p. a. |
| mit Expressgebühr (39 Euro) | 43,52 Euro | rund 106 % p. a. |
Dieselbe Gebühr auf einen Kredit über drei Jahre wäre vernachlässigbar. Auf 30 Tage gerechnet verzehnfacht sie die Kosten. Prüfe deshalb bei jedem Schnellangebot, ob die Expressoption vorausgewählt ist — sie ist immer freiwillig.
Was ein Blitzkredit kostet
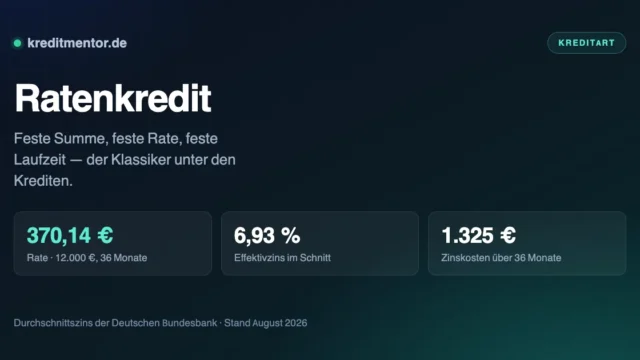
Ein Blitzkredit kostet nicht mehr als ein normaler Ratenkredit — es gelten die üblichen Konditionen. Als Grundlage dient der durchschnittliche Effektivzins der Deutschen Bundesbank von derzeit 6,93 Prozent. Das Beispiel zeigt 15.000 Euro:
| Laufzeit | Monatliche Rate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 671,11 Euro | 1.107 Euro | 16.107 Euro |
| 36 Monate | 462,68 Euro | 1.656 Euro | 16.656 Euro |
| 48 Monate | 358,71 Euro | 2.218 Euro | 17.218 Euro |
| 60 Monate | 296,52 Euro | 2.791 Euro | 17.791 Euro |
Die Laufzeit ist beim Blitzkredit der größte Kostenhebel: Zwischen 24 und 60 Monaten liegen 1.684 Euro Zinsen. Dafür sinkt die monatliche Rate um 374,59 Euro — wer flexibel bleiben will, wählt eine kürzere Laufzeit und nutzt das Recht auf Sondertilgung.
Vergleiche ausschließlich den effektiven Jahreszins, nicht den Sollzins. Und stelle jede Anfrage als Konditionenanfrage: Sie ist schufaneutral, während mehrere verbindliche Kreditanfragen kurz hintereinander den Score drücken.
Voraussetzungen für einen Blitzkredit
Die Voraussetzungen für einen Blitzkredit unterscheiden sich nicht von denen eines gewöhnlichen Ratenkredits. Die Bank prüft in allen Fällen dieselben Punkte, nur eben automatisiert und in Sekunden:
- Volljährigkeit und Wohnsitz in Deutschland
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Regelmäßiges Einkommen aus Beschäftigung, Rente oder selbstständiger Tätigkeit
- Ausreichende Bonität — die Rate muss aus dem frei verfügbaren Einkommen tragbar sein
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten in der Regel: beendete Probezeit
Für den schnellen Ablauf brauchst Du zusätzlich ein Smartphone mit Kamera für das Video-Ident sowie die Online-Banking-Zugangsdaten Deines Gehaltskontos, falls Du den digitalen Kontoblick nutzen möchtest.
Vorteile und Nachteile
Die Vorteile des Blitzkredits sind einfach zusammengefasst: digitaler Komfort und Tempo. Du kannst den Kreditantrag rund um die Uhr online stellen, brauchst keinen Termin, bekommst die Entscheidung in Sekunden und die Auszahlung erfolgt meist innerhalb von 24 Stunden. Die Konditionen sind dabei häufig günstiger als in der Filiale, weil der Bank Personal- und Verwaltungskosten entfallen.
Die Nachteile eines Blitzkredits: Die automatisierte Entscheidung kennt keine Sonderfälle. Wer unregelmäßig verdient, kürzlich den Job gewechselt hat oder selbstständig ist, fällt schneller durch das Raster als im persönlichen Gespräch. Und die größte Gefahr liegt in der Eile selbst — wer nur ein Angebot einholt, zahlt schnell mehrere hundert Euro Zinsen zu viel.
Was den Antrag wirklich beschleunigt
- Vormittags an einem Werktag beantragen. Zahlungsläufe der Banken enden meist am frühen Nachmittag. Ein Antrag am Freitagabend führt zur Auszahlung am Dienstag.
- Digitalen Kontoblick nutzen statt Gehaltsabrechnungen hochzuladen. Das spart in der Regel einen kompletten Tag.
- Video-Ident oder eID sofort durchführen, nicht auf später verschieben. Viele Anträge bleiben genau hier liegen.
- Das richtige Konto angeben — nämlich das, auf dem Dein Gehalt eingeht.
- Angaben exakt machen. Weicht das eingetragene Einkommen von den Kontoauszügen ab, landet der Antrag in der manuellen Prüfung.
- Echtzeitüberweisung prüfen. Bietet die Bank sie an, verkürzt sich der letzte Schritt von einem Tag auf Sekunden.
Warnsignale bei Schnellangeboten
Je stärker ein Angebot auf Eile setzt, desto genauer solltest Du hinschauen. Diese Kombinationen sind Warnzeichen:
- „Sofort“ plus „ohne Schufa“ — eine Kreditwürdigkeitsprüfung ist gesetzlich Pflicht
- „Garantierte Zusage“ vor jeder Prüfung
- Gebühren vor Vertragsschluss — bei Kreditvermittlung nach § 655d BGB unzulässig, bereits gezahlte Beträge kannst Du zurückfordern
- Unterlagen per Nachnahme
- Zeitdruck im Verkaufsgespräch („nur heute gültig“)
- Kein Effektivzins in der Werbung, nur eine Monatsrate
Tempo gibt es in Abstufungen. Der Schnellkredit zeigt, wo die Zeit tatsächlich verloren geht, der Minikredit rechnet vor, was sehr kurze Laufzeiten wirklich kosten.
Die ruhigere Alternative
Wenn die Rechnung erst in einer Woche fällig ist, brauchst Du keinen Blitzkredit und kein Expresstempo. Ein regulärer Ratenkredit zum derzeitigen Durchschnittszins von rund sieben Prozent ist in ein bis zwei Werktagen ausgezahlt und kostet keine Zusatzgebühren.
Bei kleineren Summen lohnt außerdem der Blick auf Alternativen, mit denen sich ein finanzieller Engpass ganz ohne Kredit überbrücken lässt: eine Stundung beim Gläubiger, ein Gehaltsvorschuss beim Arbeitgeber oder — für wenige Tage — der bestehende Dispo. Die teuerste Lösung ist selten die einzige.
Häufig gestellte Fragen
Was ist ein Blitzkredit?
Bekomme ich wirklich in Minuten Geld?
Was kostet die Sofortauszahlung?
Wie beschleunige ich den Antrag am wirksamsten?
Gibt es einen Blitzkredit ohne Schufa?
Kann ich einen Blitzkredit widerrufen?
Welche Laufzeit soll ich wählen?
Welche Voraussetzungen muss ich erfüllen?
Kann ich vorzeitig zurückzahlen?
Was ist der Unterschied zum Sofortkredit?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.