6.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 120 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 1.219 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bei 6.000 Euro geht es selten darum, ob ein Kredit möglich ist — sondern zu welchen Konditionen. Zwischen einem guten und einem mittelmäßigen Angebot liegen schnell mehrere hundert Euro.
In der Praxis dienen Kredite dieser Höhe vor allem für eine Einbauküche, einen Umzug samt Renovierung oder eine größere Zahnbehandlung. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Die Eckdaten auf einen Blick
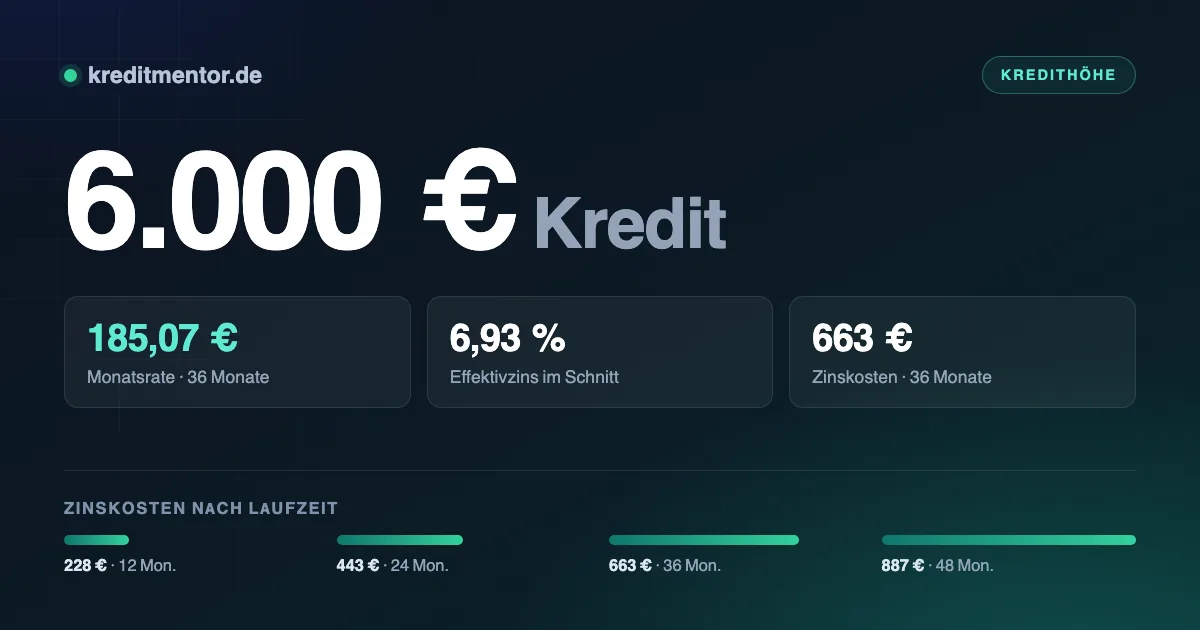
- Ein Kredit über 6.000 Euro kostet bei 24 Monaten Laufzeit 268,45 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 660 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 800 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 60 Euro.
Was Dich der Kredit tatsächlich kostet
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 518,97 Euro | 228 Euro | 6.228 Euro |
| 24 Monate | 268,45 Euro | 443 Euro | 6.443 Euro |
| 36 Monate | 185,07 Euro | 663 Euro | 6.663 Euro |
| 48 Monate | 143,48 Euro | 887 Euro | 6.887 Euro |
Der Unterschied wird über die Zeit erheblich. Bei 48 statt 12 Monaten zahlst Du 660 Euro mehr an Zinsen, hast dafür aber jeden Monat 375,48 Euro mehr Spielraum.
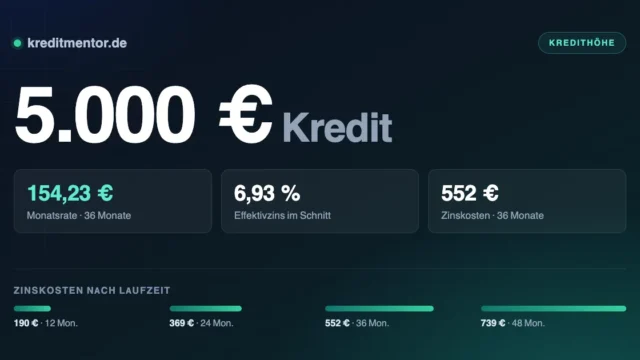
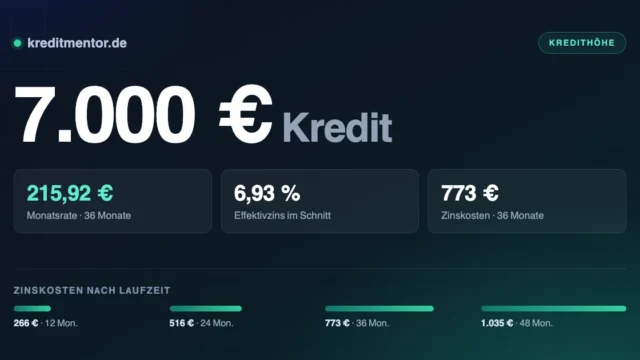
Falls Du zwischen zwei Summen schwankst — bei 24 Monaten Laufzeit kostet ein 5.000 Euro Kredit monatlich 223,70 Euro, ein 7.000 Euro Kredit entsprechend 313,19 Euro.
Warum sich der Vergleich lohnt
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 24 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 263,23 Euro | 317 Euro |
| 6,93 % (Durchschnitt) | 268,45 Euro | 443 Euro |
| 9,50 % | 275,49 Euro | 612 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Eilkredit ohne Schufa.
Wie viel Rate tragbar ist
Die ehrliche Rechnung geht so: Was bleibt in einem durchschnittlichen Monat übrig — nicht in einem guten? Für 268,45 Euro Rate sind rund 800 Euro ein realistischer Richtwert.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Zweckgebunden oder frei verwendbar?
Bei 6.000 Euro lohnt die Frage, ob der Kredit an einen Zweck gebunden werden soll.
Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit,
sinkt der Zinssatz spürbar — oft um einen Prozentpunkt oder mehr.
Der Preis dafür ist die Bindung: Das Fahrzeug gehört bis zur letzten Rate faktisch der Bank,
ein Verkauf ist nur mit ihrer Zustimmung möglich. Wer flexibel bleiben will oder mehrere
Anschaffungen kombiniert, fährt mit der freien Verwendung besser.
Rechne beide Varianten durch. Bei einem Zinsunterschied von einem Prozentpunkt sparst Du über
die Laufzeit einen dreistelligen Betrag — das kann die Bindung wert sein.
Was Du mit 6.000 Euro finanzieren kannst
Bei einem Kredit über 6.000 Euro ist die Verwendung normalerweise Deine Sache. Zweckgebundene Varianten gibt es zwar, sie lohnen aber nur, wenn die Sicherheit den Zinssatz spürbar senkt — sonst zahlst Du Flexibilität ohne Gegenleistung ein.
Eine Faustregel hilft bei der Entscheidung: Finanziere nur, was länger hält als die Laufzeit des Kredits. Bei einer Küche, einem Fahrzeug oder einer Heizung geht die Rechnung auf. Bei einer Reise oder einem Fest bleibt am Ende kein Gegenwert — dort ist Ansparen die bessere Reihenfolge.
Wer genau das vorhat, findet die Details unter Hochzeitskredit.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Sonderfälle behandeln wir getrennt: Beamtenkredit und Kredit für Rentner.
Von der Anfrage bis zur Auszahlung
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Ein Hinweis zur Anfrage: Stelle sie immer als Konditionenanfrage. Sie ist schufaneutral, während mehrere verbindliche Kreditanfragen kurz hintereinander den Score verschlechtern und damit genau die Konditionen drücken, die Du verbessern möchtest.
Wenn es schnell gehen muss, zeigt Sofortkredit, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Worauf Du achten solltest
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Privatkredit aufgeschrieben. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 6.000 Euro?
Welches Einkommen brauche ich für 6.000 Euro Kredit?
Was ist ein Kredit über 6.000 Euro?
Wann wird der Kredit über 6.000 Euro ausgezahlt?
Spielt die Schufa bei 6.000 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Welche Laufzeit sollte ich wählen?
Muss ich angeben, wofür ich das Geld brauche?
Welche Unterlagen brauche ich?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 6.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.