7.500 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 149 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 1.421 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 7.500 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Wer diese Summe aufnimmt, finanziert damit typischerweise ein Gebrauchtfahrzeug, die Badsanierung oder mehrere Anschaffungen gleichzeitig. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Kurz zusammengefasst
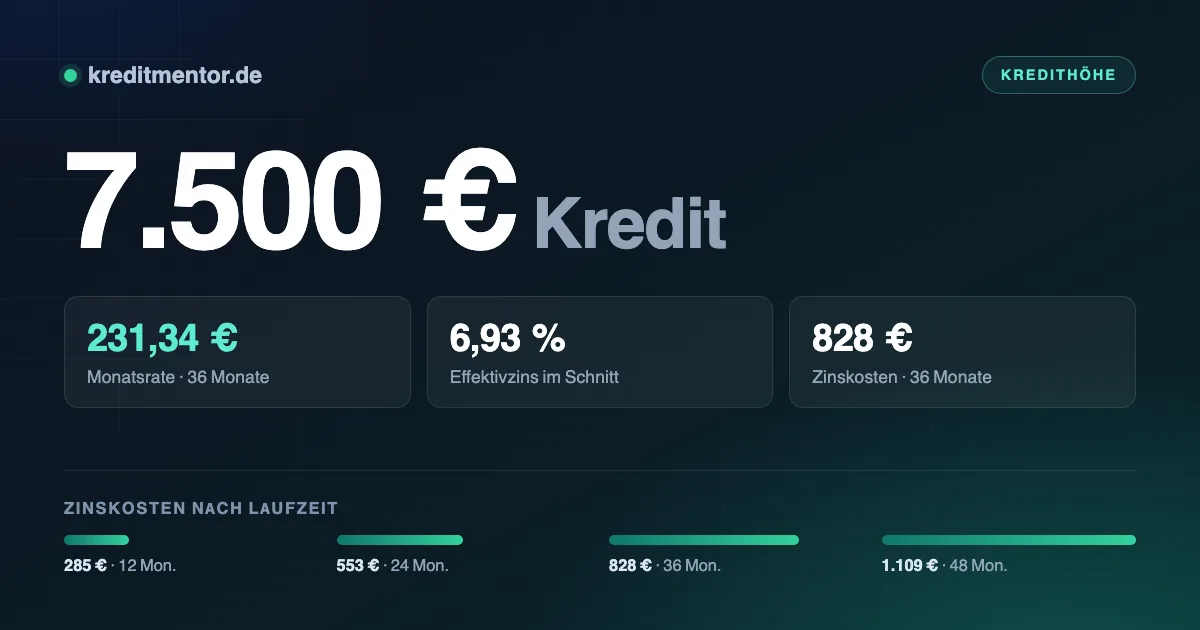
- Ein Kredit über 7.500 Euro kostet bei 24 Monaten Laufzeit 335,56 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 824 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 1.000 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 75 Euro.
Was Dich der Kredit tatsächlich kostet
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 648,71 Euro | 285 Euro | 7.785 Euro |
| 24 Monate | 335,56 Euro | 553 Euro | 8.053 Euro |
| 36 Monate | 231,34 Euro | 828 Euro | 8.328 Euro |
| 48 Monate | 179,35 Euro | 1.109 Euro | 8.609 Euro |
Die Laufzeit ist der größte Kostenhebel. Zwischen der kürzesten und der längsten Variante liegen 824 Euro — bei identischer Kreditsumme. Die Rate unterscheidet sich dabei um 469,36 Euro im Monat.
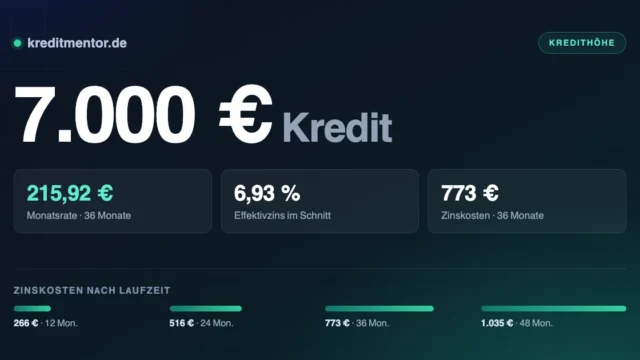
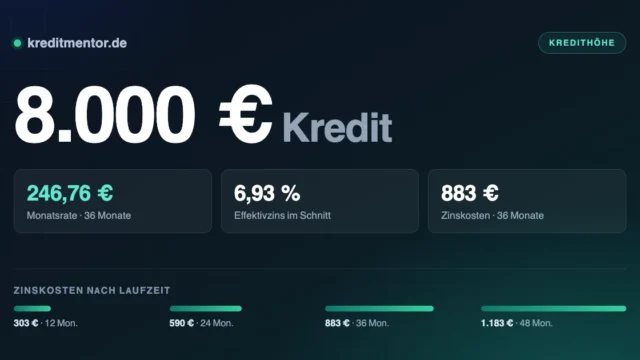
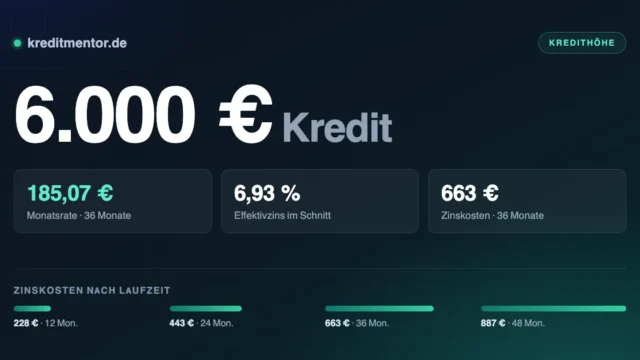
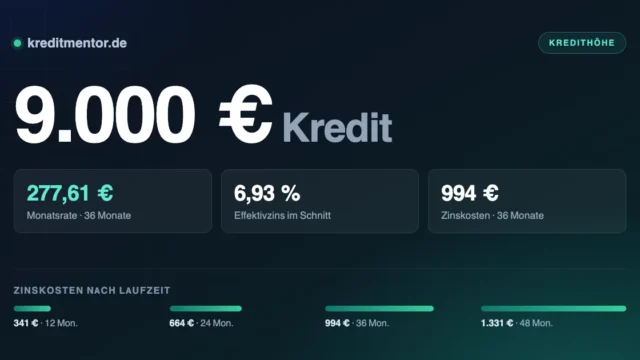
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 7.000 Euro Kredit bedeutet 313,19 Euro monatlich, 8.000 Euro Kredit sind 357,93 Euro — jeweils bei 24 Monaten.
Passt die Rate ins Monatsbudget?
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 335,56 Euro solltest Du etwa 1.000 Euro Spielraum haben — der Rest ist Puffer.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Zinsunterschiede in Euro
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 24 Monate gerechnet trennen ein gutes und ein schwaches Angebot 368 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 329,04 Euro | 397 Euro |
| 6,93 % (Durchschnitt) | 335,56 Euro | 553 Euro |
| 9,50 % | 344,36 Euro | 765 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Stehen dort bereits Einträge, sortiert der Ratgeber Autokredit ohne Schufa die Wege, die dann noch offen sind — und was sie an Aufschlag kosten.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit trotz Probezeit sowie Kredit ohne Einkommensnachweis aufgeschrieben.
Verwendungszweck: frei oder gebunden?
Die meisten Anbieter vergeben 7.500 Euro ohne Zweckbindung. Du entscheidest also selbst, ob Du damit eine Anschaffung bezahlst, eine Rücklage auffüllst oder mehrere kleinere Posten auf einmal erledigst. Nachweise verlangt die Bank dafür nicht.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Wer genau das vorhat, findet die Details unter Ratenkredit für Zahnspangen.
Schritt für Schritt zum Kredit
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Im Kreditrechner 7.500 Euro und die gewünschte Laufzeit in Monaten wählen. Die monatliche Rate und der effektive Jahreszins erscheinen sofort.
- Kreditantrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorläufige Entscheidung erhalten. Ein Algorithmus gleicht Deine Angaben mit der Schufa-Auskunft ab und antwortet in Sekunden.
- Identität bestätigen per Video-Ident oder eID — bequem von zu Hause aus, ohne Gang zur Postfiliale.
- Einkommen nachweisen, entweder mit den letzten Gehaltsabrechnungen oder deutlich schneller per digitalem Kontoblick.
- Kreditvertrag digital unterschreiben. Danach erfolgt die Auszahlung, mit Echtzeitüberweisung innerhalb von Sekunden.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Eilt es, ist Expresskredit der passende Einstieg.
Zweckgebunden oder frei verwendbar?
Bei 7.500 Euro lohnt die Frage, ob der Kredit an einen Zweck gebunden werden soll.
Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit,
sinkt der Zinssatz spürbar — oft um einen Prozentpunkt oder mehr.
Der Preis dafür ist die Bindung: Das Fahrzeug gehört bis zur letzten Rate faktisch der Bank,
ein Verkauf ist nur mit ihrer Zustimmung möglich. Wer flexibel bleiben will oder mehrere
Anschaffungen kombiniert, fährt mit der freien Verwendung besser.
Rechne beide Varianten durch. Bei einem Zinsunterschied von einem Prozentpunkt sparst Du über
die Laufzeit einen dreistelligen Betrag — das kann die Bindung wert sein.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Die Grundlagen dazu stehen unter Kredit von Privat. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 7.500 Euro?
Welches Einkommen brauche ich für 7.500 Euro Kredit?
Was ist ein Kredit über 7.500 Euro?
Wann wird der Kredit über 7.500 Euro ausgezahlt?
Spielt die Schufa bei 7.500 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Schadet der Kreditvergleich meiner Schufa?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Kann ich einen bestehenden Kredit damit ablösen?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 7.500 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.