8.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 160 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 1.625 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
8.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
In der Praxis dienen Kredite dieser Höhe vor allem für die Erstausstattung nach einem Umzug, einen Führerschein oder eine Fortbildung. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Das Wichtigste in Kürze
- Ein Kredit über 8.000 Euro kostet bei 24 Monaten Laufzeit 357,93 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 879 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 1.050 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 80 Euro.
Raten und Zinsen im Überblick
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
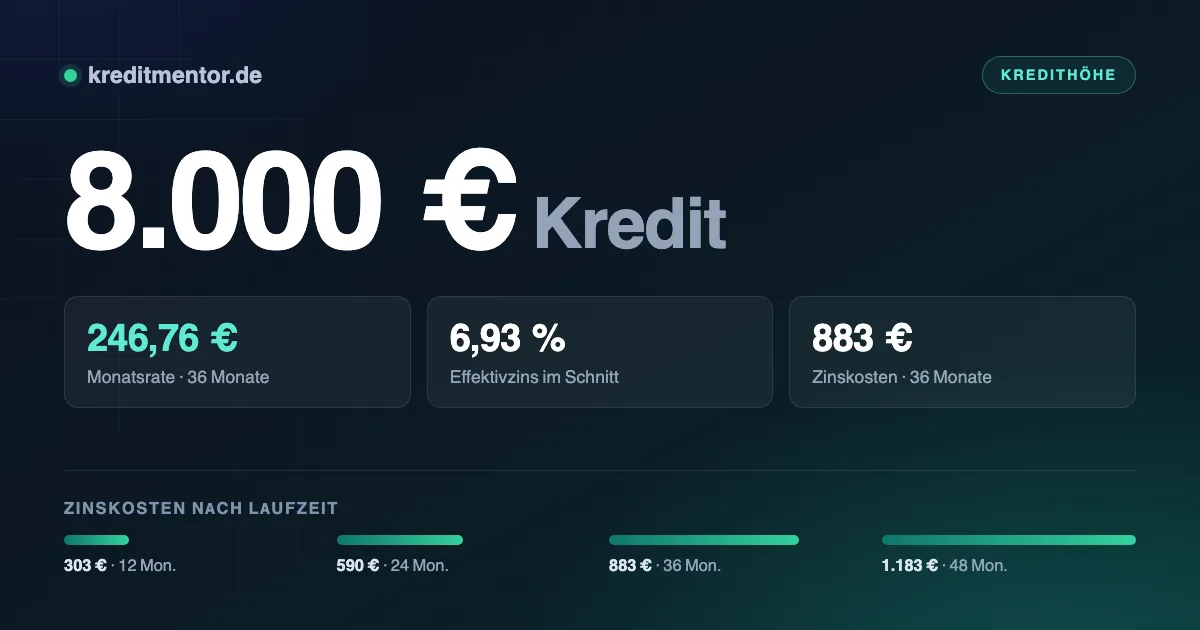
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 691,96 Euro | 303 Euro | 8.303 Euro |
| 24 Monate | 357,93 Euro | 590 Euro | 8.590 Euro |
| 36 Monate | 246,76 Euro | 883 Euro | 8.883 Euro |
| 48 Monate | 191,31 Euro | 1.183 Euro | 9.183 Euro |
Der Unterschied wird über die Zeit erheblich. Bei 48 statt 12 Monaten zahlst Du 879 Euro mehr an Zinsen, hast dafür aber jeden Monat 500,65 Euro mehr Spielraum.
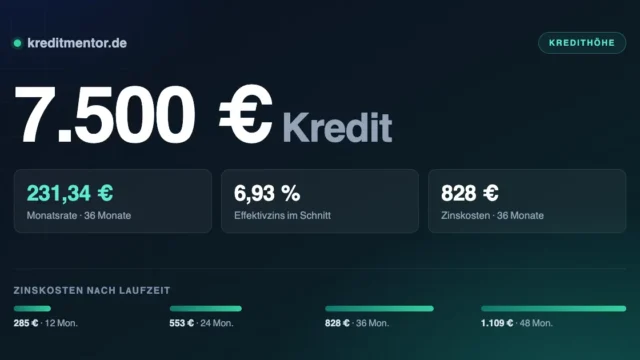
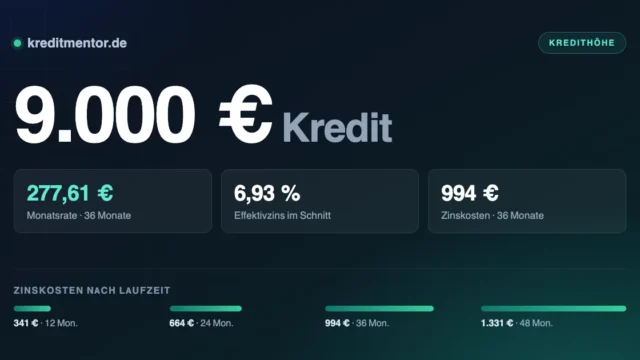
Die Nachbarsummen zum Abgleich: 7.500 Euro Kredit für 335,56 Euro im Monat, 9.000 Euro Kredit für 402,67 Euro — beides über 24 Monate gerechnet.
Der Kassensturz vor dem Antrag
Eine Rate von 357,93 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 1.050 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Die Bank rechnet ähnlich, allerdings mit eigenen Pauschalen für die Lebenshaltung. Trage die Zahlen deshalb so ein, wie sie auf Deinem Kontoauszug erscheinen — Abweichungen führen zur manuellen Prüfung oder zur Ablehnung.
Wie viel der Zinssatz ausmacht
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 24 Monate gerechnet trennen ein gutes und ein schwaches Angebot 392 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 350,97 Euro | 423 Euro |
| 6,93 % (Durchschnitt) | 357,93 Euro | 590 Euro |
| 9,50 % | 367,32 Euro | 816 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Was gilt, wenn der Score nicht reicht, haben wir unter Kredit ohne Schufa zusammengetragen.
Was Du mitbringen musst
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Sonderfälle behandeln wir getrennt: Kredit ohne Einkommensnachweis und Studentenkredit.
Freie Verwendung oder Zweckbindung
Der Kredit über 8.000 Euro ist meist nicht zweckgebunden. Für Dich heißt das: keine Nachweise, keine Vorgaben, volle Entscheidungsfreiheit. Gerade wenn mehrere Dinge gleichzeitig anstehen, ist das ein spürbarer Vorteil gegenüber einem gebundenen Darlehen.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Umschuldungskredit.
Wie der Kreditantrag abläuft
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 8.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Eilt es, ist Blitzkredit der passende Einstieg.
Kredit zusammenlegen statt stückeln
Wer mehrere Anschaffungen vor sich hat, sollte sie in einem Kredit bündeln statt sie einzeln
zu finanzieren. Drei kleine Ratenverträge kosten in Summe mehr als ein Kredit über 8.000 Euro
— und sie belasten die Schufa dreifach.
Das gilt besonders für Ratenkäufe im Handel. Auch eine beworbene Nullprozentfinanzierung wird
als Kredit erfasst und fließt in spätere Bonitätsbewertungen ein. Mehrere parallele Verträge
summieren sich schnell zu einem Bild, das die nächste Kreditanfrage erschwert.
Ein einziger Ratenkredit mit klarer Laufzeit ist übersichtlicher — und in aller Regel
günstiger, weil der Effektivzins bei größeren Summen niedriger ausfällt.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Für den größeren Zusammenhang: Kleinkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 8.000 Euro?
Welches Einkommen brauche ich für 8.000 Euro Kredit?
Was ist ein Kredit über 8.000 Euro?
Wann wird der Kredit über 8.000 Euro ausgezahlt?
Spielt die Schufa bei 8.000 Euro eine Rolle?
Welche Laufzeit sollte ich wählen?
Was kostet mich eine längere Laufzeit?
Wie finde ich das günstigste Angebot?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 8.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.