Kredit ohne Einkommensnachweis: Flexibilität auch ohne Gehaltsnachweis
Ein Kredit ohne Einkommensnachweis klingt nach einem Weg für alle, die keine Gehaltsabrechnung vorlegen können. Tatsächlich ist der Nachweis aber selten das eigentliche Hindernis — entscheidend ist, ob überhaupt ein regelmäßiges Einkommen existiert und wie die Bank es prüfen kann.
Hier erfährst Du, wann ein Kredit ohne klassische Gehaltsabrechnung möglich ist, welche Alternativen die Bank akzeptiert und wo die Grenze zu unseriösen Angeboten verläuft.
Warum Banken den Nachweis verlangen
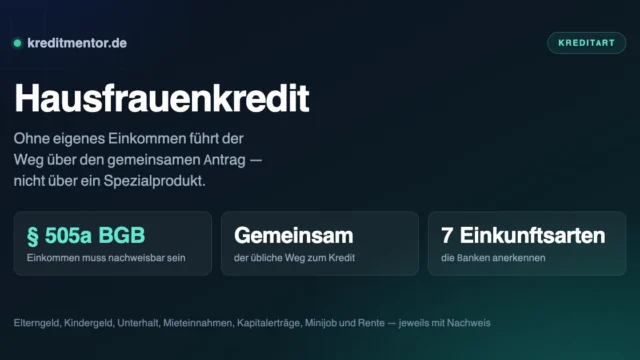
Nach § 505a BGB muss ein Kreditgeber vor Vertragsschluss prüfen, ob Du das Darlehen voraussichtlich zurückzahlen kannst. Grundlage dafür ist die Haushaltsrechnung: Einnahmen gegen feste Ausgaben, was übrig bleibt, muss die Rate mit Puffer decken.
Ohne Kenntnis der Einnahmen ist diese Rechnung nicht möglich. Deshalb ist die Frage nicht, ob die Bank Dein Einkommen prüft, sondern wie. Und da gibt es mehr Wege als die Gehaltsabrechnung.
Welche Nachweise die Bank akzeptiert
| Situation | Möglicher Nachweis |
|---|---|
| Angestellte | Gehaltsabrechnungen der letzten 2 bis 3 Monate |
| Alle Gruppen | Digitaler Kontoblick oder Kontoauszüge mit regelmäßigen Eingängen |
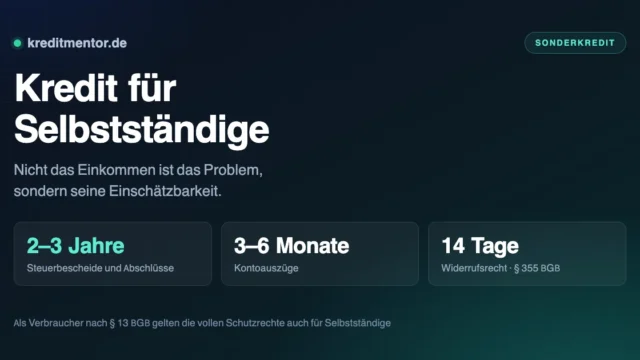
| Selbstständige und Freiberufler | Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten 2 Jahre |
| Rentner | Rentenbescheid der Deutschen Rentenversicherung |
| Vermieter | Mietverträge und Nachweis der Mieteingänge |
| Kapitalanleger | Depotauszüge, Erträgnisaufstellung der Bank |
| Unterhaltsempfänger | Titel oder Vereinbarung plus Zahlungsnachweise |
Am praktischsten ist inzwischen der digitale Kontoblick: Du gibst der Bank einen befristeten Lesezugriff auf Dein Girokonto, sie erkennt regelmäßige Eingänge und laufende Belastungen selbst. Damit entfällt die Gehaltsabrechnung — der Nachweis erfolgt trotzdem, nur eben automatisiert.
Wann es tatsächlich ohne Nachweis geht
Es gibt drei Konstellationen, in denen kein separater Einkommensnachweis nötig ist. In allen dreien tritt etwas anderes an seine Stelle.
Vollbesicherte Kredite. Wird der Kredit durch ein verpfändetes Wertpapierdepot, ein Sparguthaben oder eine Kapitallebensversicherung abgesichert, tritt die Sicherheit an die Stelle der Einkommensprüfung. Der Beleihungswert liegt typischerweise bei 50 bis 70 Prozent des Depotwerts.
Kleine Beträge bei der Hausbank. Führst Du Dein Gehaltskonto seit Jahren bei derselben Bank, kennt sie Deine Einnahmen bereits. Für einen kleinen Rahmenkredit reicht das oft aus.
Pfandkredit. Im Leihhaus hinterlegst Du einen Wertgegenstand und bekommst dafür Bargeld. Eine Bonitätsprüfung findet nicht statt, weil das Pfand haftet. Der Preis dafür ist hoch: Zins und Gebühren zusammen liegen häufig bei über 30 Prozent aufs Jahr gerechnet, und bei Nichtauslösung wird der Gegenstand versteigert.
Wo die Grenze zu unseriösen Angeboten verläuft
„Ohne Einkommensnachweis“ wird häufig in einem Atemzug mit „ohne Schufa“ und „garantierter Zusage“ beworben. Diese Kombination ist ein verlässliches Warnsignal.
Typisch sind Gebühren, die vor Vertragsschluss verlangt werden — für Bearbeitung, Prüfung oder Beglaubigung. Das ist nach § 655d BGB unzulässig: Ein Kreditvermittler darf seine Vergütung erst verlangen, wenn das Darlehen ausgezahlt wurde. Weitere Muster sind Unterlagen per Nachnahme, kostenpflichtige Hotlines und untergeschobene Verträge über Prepaid-Karten oder Versicherungen.
Seriöse Anbieter erkennst Du daran, dass sie eine Prüfung durchführen, den Effektivzins klar ausweisen, ein vollständiges Impressum haben und keine Kosten vor der Auszahlung verlangen. Ob ein Vermittler eine Erlaubnis besitzt, lässt sich in der Unternehmensdatenbank der BaFin nachschlagen.
Was ein Kredit mit schwachem Nachweis kostet
Je weniger belastbar Deine Einkommenssituation für die Bank ist, desto höher der Zins. Der durchschnittliche Effektivzins für Ratenkredite liegt derzeit bei rund sieben Prozent — bei schwacher Bonität oder unsicherer Einkommenslage werden zweistellige Sätze aufgerufen.
Ein Vergleich über 6.000 Euro bei 48 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 6,93 % (Durchschnitt) | 143,48 Euro | 887 Euro |
| 10,00 % | 152,18 Euro | 1.304 Euro |
| 15,00 % | 166,98 Euro | 2.015 Euro |
Der Unterschied zwischen dem Durchschnitt und einem Angebot zu 15 Prozent beträgt hier über 1.100 Euro. Es lohnt sich also, zuerst die Nachweise zu verbessern, statt die schlechteren Konditionen zu akzeptieren.
Für wen ein Kredit ohne klassischen Einkommensnachweis infrage kommt
Ein Kredit ohne Einkommensnachweis ist nicht dasselbe wie ein Kredit ohne Einkommen. Gemeint ist, dass die klassische Gehaltsabrechnung fehlt — regelmäßige Einkünfte müssen trotzdem vorhanden sein. Diese Personengruppen sind typischerweise betroffen:
| Personengruppe | Warum der Gehaltsnachweis fehlt | Was stattdessen zählt |
|---|---|---|
| Selbstständige und Freiberufler | keine Gehaltsabrechnung | Steuerbescheide, BWA, Kontoumsätze |
| Rentner | Rente statt Gehalt | Rentenbescheid |
| Studenten | kein regelmäßiges Erwerbseinkommen | Bürge, Eltern als zweite Kreditnehmer |
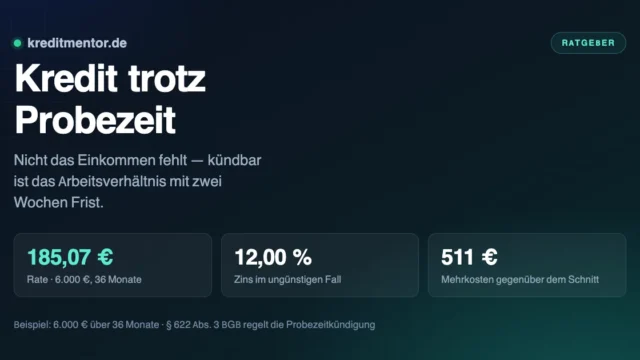
| Beschäftigte in der Probezeit | zu kurze Einkommenshistorie | Arbeitsvertrag, erste Abrechnungen |
| Menschen in Elternzeit | reduziertes Einkommen | Elterngeldbescheid, Partner als Mitantragsteller |
| Neu Zugezogene | Nachweise aus dem Ausland | Kontoblick, Sicherheiten |
Für all diese Gruppen ist der digitale Kontoblick die wichtigste Entwicklung der letzten Jahre. Er ersetzt Papierunterlagen vollständig: Du gibst der Bank einmalig lesenden Zugriff auf Dein Girokonto, sie wertet die Zahlungseingänge der letzten Monate aus und bekommt damit eine bessere Einschätzung Deiner finanziellen Situation als aus jeder Gehaltsabrechnung. Der Vorgang ist kostenlos, komplett digital und in Minuten erledigt.
Für einzelne Ausgangslagen haben wir das getrennt aufgeschrieben: Kredit für Arbeitslose, Kredit trotz Bürgergeld und Hausfrauenkredit.
Was die Chancen verbessert
Fehlt der klassische Gehaltsnachweis, zählen andere Faktoren umso mehr. Diese Punkte senken das Risiko für den Kreditgeber und damit die Zinsen:
- Zusätzliche Sicherheiten. Ein Fahrzeugbrief, eine Lebensversicherung oder ein Wertpapierdepot verbessern die Konditionen spürbar.
- Zweiter Kreditnehmer. Ein Partner mit festem Einkommen ist der wirksamste Hebel überhaupt.
- Kleine Kreditsumme, kurze Laufzeit. Beides senkt das Risiko und erhöht die Zusagewahrscheinlichkeit.
- Saubere Kontoführung. Keine Rücklastschriften, kein dauerhaft ausgereizter Dispo in den letzten drei Monaten.
- Vollständige Steuerbescheide. Bei Selbstständigen der wichtigste Beleg — je länger die Historie, desto besser.
So verbesserst Du Deine Ausgangslage
- Kontoauszüge aufbereiten. Drei bis sechs Monate mit erkennbaren, regelmäßigen Eingängen wirken oft besser als eine einzelne Gehaltsabrechnung.
- Alle Einkunftsarten angeben. Mieteinnahmen, Kapitalerträge, Unterhalt und Renten zählen mit, wenn sie belegbar sind.
- Zweiten Kreditnehmer einbeziehen. Eine mitantragstellende Person mit festem Einkommen verbessert die Konditionen deutlich.
- Sicherheiten anbieten. Depot, Lebensversicherung oder ein abbezahltes Fahrzeug gleichen einen schwachen Nachweis aus.
- Bei der Hausbank anfragen. Sie kennt Deine Kontoführung bereits und kann sie in die Bewertung einbeziehen.
- Kreditsumme senken. Ein kleinerer Betrag mit kürzerer Laufzeit wird eher bewilligt.
Häufig gestellte Fragen
Was ist ein Kredit ohne Einkommensnachweis?
Welche Nachweise akzeptieren Banken?
Zahle ich höhere Zinsen?
Gibt es einen Kredit ohne Einkommensnachweis und ohne Schufa?
Wie schnell geht die Auszahlung?
Gibt es Kredite ganz ohne Einkommensnachweis?
Was akzeptieren Banken statt der Gehaltsabrechnung?
Wie funktioniert der digitale Kontoblick?
Bekomme ich als Selbstständiger einen Kredit?
Was ist ein Pfandkredit?
Sind Angebote ohne Nachweis und ohne Schufa seriös?
Wie viel teurer wird ein Kredit bei schwachem Nachweis?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.