Hausfrauenkredit: Finanzielle Freiheit für zu Hause
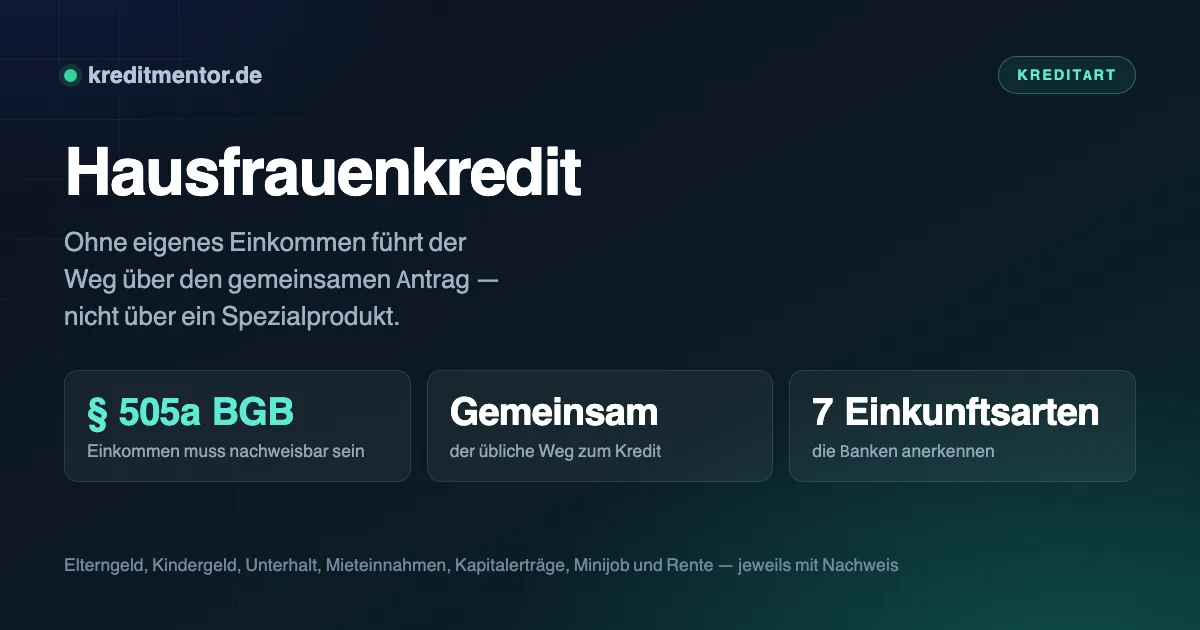
Der Begriff Hausfrauenkredit stammt aus einer Zeit, in der ein Ehepartner selbstverständlich zu Hause blieb und kein eigenes Einkommen hatte. Was heute darunter beworben wird, meint schlicht: einen Kredit für Menschen ohne eigenes Erwerbseinkommen — unabhängig vom Geschlecht.
Dieser Ratgeber zeigt, welche Wege es dafür tatsächlich gibt, warum das Familieneinkommen allein nicht genügt und worauf Du bei Angeboten unter diesem Namen achten solltest.
Was ein Hausfrauenkredit ist — und woher der Begriff stammt
Die Bezeichnung Hausfrauenkredit stammt aus einer Zeit, in der ein Ehepartner selbstverständlich zu Hause blieb und kein eigenes Einkommen hatte. Banken vergaben damals kleine Kredite an Hausfrauen, gestützt auf das Einkommen des Mannes. Ein eigenes Produkt mit diesem Namen gibt es heute nicht mehr — die Bezeichnung ist reines Marketing.
Gemeint ist damit ein gewöhnlicher Ratenkredit für Personen mit geringem oder ohne eigenes Einkommen. Der Name täuscht dabei in zwei Richtungen: Er suggeriert erstens ein Sonderprodukt, das es nicht gibt, und zweitens eine Zielgruppe, die es so nicht mehr gibt. Auch Männer ohne eigene Einkünfte, Studierende, Elternzeitler und Menschen in einer Erziehungspause stehen vor derselben Frage.
Rechtlich ist der Rahmen eindeutig: Seit der EU-Verbraucherkreditrichtlinie und § 505a BGB muss jede Bank prüfen, ob die kreditnehmende Person den Kredit voraussichtlich zurückzahlen kann. Diese Prüfung bezieht sich auf die antragstellende Person selbst — nicht auf das Haushaltseinkommen.
Warum das Haushaltseinkommen nicht reicht
Die naheliegende Annahme lautet: Wenn der Partner gut verdient, ist der Kredit gesichert. Rechtlich stimmt das nicht. Ein Kreditvertrag verpflichtet nur die Person, die ihn unterschreibt. Verdient der Partner das Geld, unterschreibt aber nicht mit, hat die Bank keinen Zugriff darauf.
Deshalb prüft sie nach § 505a BGB Dein eigenes Einkommen. Ohne eigene Einkünfte fehlt die Grundlage für die Kreditwürdigkeitsprüfung — der Antrag wird abgelehnt, selbst wenn das Haushaltseinkommen komfortabel ist.
Der übliche Weg: gemeinsam beantragen
Die praktikabelste Lösung ist der Kredit mit zwei Antragstellern. Beide unterschreiben, beide haften — dafür wird das gemeinsame Einkommen zugrunde gelegt, was oft sogar zu besseren Konditionen führt als ein Einzelantrag des verdienenden Partners.
Was Du dabei wissen solltest: Ihr haftet gesamtschuldnerisch. Die Bank kann sich für die volle Summe an jeden von euch halten, nicht nur anteilig. Das gilt auch nach einer Trennung — der Kreditvertrag endet nicht mit der Beziehung.
Die Alternative ist die Bürgschaft. Dabei unterschreibt der verdienende Partner nicht als Kreditnehmer, sondern haftet nachrangig. Praktisch ist die Wirkung ähnlich, die Bank greift bei Zahlungsausfall auf den Bürgen zu. Der Bundesgerichtshof hat Bürgschaften allerdings in Fällen für sittenwidrig erklärt, in denen der Bürge finanziell krass überfordert war und die Bürgschaft allein aus emotionaler Verbundenheit übernommen wurde.
Wenn eigene Einkünfte da sind
„Kein Erwerbseinkommen“ heißt nicht „kein Einkommen“. Diese Einkünfte zählen bei der Bank mit, wenn sie belegbar und regelmäßig sind:
| Einkunftsart | Nachweis |
|---|---|
| Elterngeld | Bescheid der Elterngeldstelle |
| Kindergeld | Bescheid der Familienkasse |
| Unterhalt | Titel oder Vereinbarung plus Zahlungsnachweise |
| Mieteinnahmen | Mietverträge und Kontoauszüge |
| Kapitalerträge | Depotauszüge, Erträgnisaufstellung |
| Minijob | Lohnabrechnungen |
| Rente oder Pension | Rentenbescheid |
Elterngeld hat dabei einen Haken: Es ist befristet. Läuft es vor dem Kreditende aus, rechnet die Bank es nicht oder nur anteilig an. Ein Minijob von 556 Euro monatlich wird zwar angerechnet, reicht für sich genommen aber selten für mehr als einen Kleinkredit.
Wie hoch ein Hausfrauenkredit ausfällt
Die Höhe eines Hausfrauenkredits richtet sich nicht nach der Bezeichnung, sondern nach dem nachweisbaren Einkommen. Drei Fälle sind zu unterscheiden:
- Gemeinsamer Antrag mit einem verdienenden Partner. Hier zählt das Einkommen beider Kreditnehmer. Kreditsummen bis 50.000 Euro sind möglich, die Zinsen liegen auf dem üblichen Marktniveau.
- Eigene regelmäßige Einkünfte. Wer Elterngeld, Unterhalt, Mieteinnahmen oder Einkünfte aus einem Minijob nachweist, kann allein beantragen. Die Kreditsumme fällt geringer aus, meist bewegt sie sich im Bereich eines Kleinkredits von 1.000 bis 5.000 Euro.
- Ohne eigene Einkünfte und ohne zweiten Kreditnehmer. Dann vergeben Banken in Deutschland keinen Kredit. Angebote, die etwas anderes versprechen, arbeiten mit Vorkosten — nach § 655d BGB unzulässig.
Wichtig für den Vergleich: Bei geringem Einkommen fallen die Zinsen höher aus als beim Durchschnittskunden. Deshalb lohnt es sich, mehrere Anbieter zu vergleichen, statt das erste Angebot anzunehmen. Ein Zinsunterschied von zwei Prozentpunkten macht bei 5.000 Euro über 36 Monate rund 170 Euro aus.
Sicherheiten als Ersatz
Wo laufendes Einkommen fehlt, kann Vermögen die Lücke schließen:
- Wertpapierdepot verpfänden. Der Beleihungswert liegt meist bei 50 bis 70 Prozent des Depotwerts.
- Kapitallebensversicherung abtreten. Der Rückkaufswert dient als Sicherheit, die Police läuft weiter.
- Sparguthaben verpfänden. Der Klassiker — oft zu deutlich besseren Konditionen als ein ungesicherter Kredit.
- Abbezahltes Fahrzeug. Der Fahrzeugbrief wird hinterlegt.
Bei vollständiger Besicherung tritt die Sicherheit an die Stelle der Einkommensprüfung. Der Zinssatz fällt dann meist niedriger aus als beim ungesicherten Kredit — der aktuelle Durchschnitt für Ratenkredite liegt bei rund sieben Prozent.
Vorsicht bei Angeboten unter diesem Namen
Der Begriff „Hausfrauenkredit“ taucht heute vor allem in der Werbung zweifelhafter Vermittler auf — oft kombiniert mit „ohne Schufa“ oder „ohne Einkommensnachweis„. Dahinter stecken die bekannten Maschen:
- Gebühren vor Vertragsschluss. Nach § 655d BGB unzulässig — bereits gezahlte Beträge kannst Du zurückfordern.
- Garantierte Zusagen ohne jede Prüfung.
- Untergeschobene Verträge über Prepaid-Karten, Versicherungen oder Abonnements.
- Unterlagen per Nachnahme und kostenpflichtige Hotlines.
Seriöse Banken bieten keinen „Hausfrauenkredit“ an — sie bieten Kredite mit zwei Antragstellern oder gegen Sicherheiten. Wer den Begriff im Produktnamen führt, wirbt mit einer Zielgruppe, nicht mit einem Produkt.
Ähnlich gelagert sind alle Fälle ohne eigenes Erwerbseinkommen. Was Banken dort als tragfähig ansehen, steht unter Kredit für Rentner und Kredit trotz Bürgergeld.
Konditionen und Höhe im Überblick
Wird ein Hausfrauenkredit gemeinsam beantragt oder durch eigene Einkünfte getragen, gelten die üblichen Konditionen eines Ratenkredits:
| Üblicher Rahmen | |
|---|---|
| Kreditsumme | 1.000 bis 50.000 Euro |
| Laufzeit | 12 bis 84 Monate |
| Effektiver Jahreszins | rund 7 % im Schnitt, bei schwacher Bonität deutlich höher |
| Auszahlung | 1 bis 2 Werktage bei digitalem Ablauf |
| Zweckbindung | keine |
Der Zinssatz hängt stärker von der Bonität ab als bei anderen Kreditnehmern. Wer allein beantragt und nur geringe eigene Einkünfte nachweist, zahlt spürbar mehr. Deshalb lohnt es sich, mehrere Angebote zu vergleichen — und zwar über den effektiven Jahreszins, nicht über den Sollzins. Stelle die Anfragen als Konditionenanfrage: Sie ist schufaneutral, während mehrere Kreditanfragen kurz hintereinander den Score verschlechtern.
Häufig gestellte Fragen
Was ist ein Hausfrauenkredit?
Ist ein Hausfrauenkredit ohne eigenes Einkommen möglich?
Welches Mindesteinkommen brauche ich, um allein zu beantragen?
Wie beantrage ich einen Hausfrauenkredit?
Was ist ein Hausfrauenkredit?
Reicht das Einkommen meines Partners aus?
Was bedeutet gesamtschuldnerische Haftung?
Zählt Elterngeld als Einkommen?
Wird ein Minijob angerechnet?
Welche Sicherheiten akzeptieren Banken?
Ist eine Bürgschaft eine gute Idee?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.