Expresskredit: Schnelle Hilfe bei dringenden Ausgaben
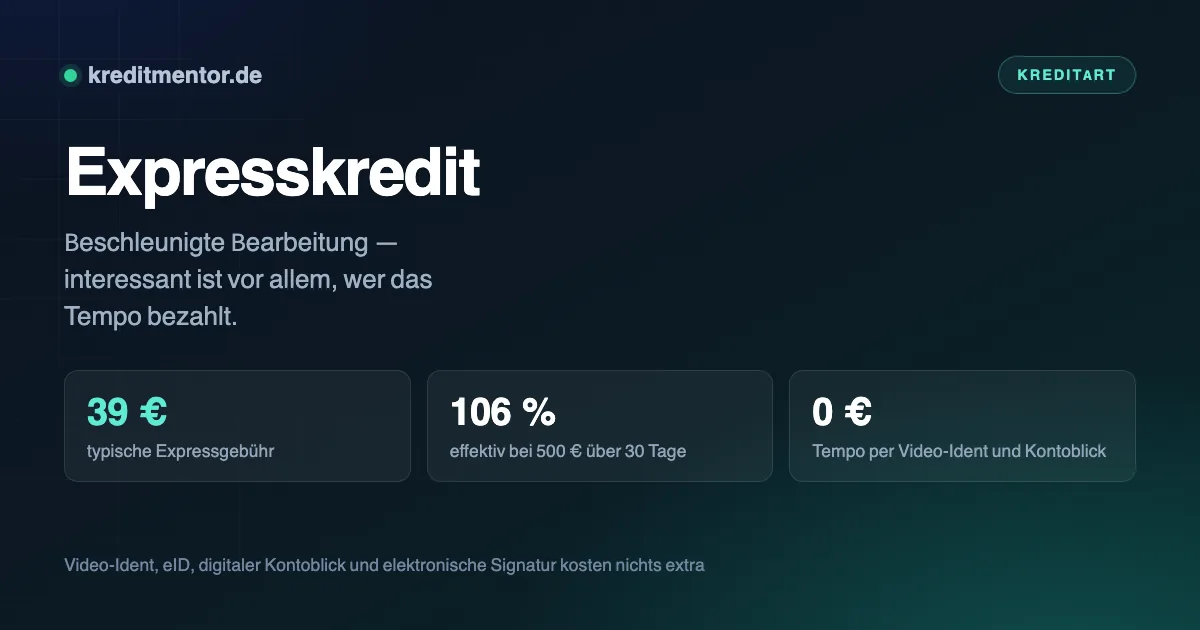
Expresskredit bezeichnet keinen eigenen Kredittyp, sondern eine beschleunigte Bearbeitung. Interessant ist dabei vor allem die Frage, wer das Tempo bezahlt: Bei manchen Anbietern ist die schnelle Abwicklung im Preis enthalten, bei anderen wird sie als kostenpflichtige Zusatzleistung verkauft.
Hier erfährst Du, welche Bearbeitungsschritte sich überhaupt beschleunigen lassen, wo Expressgebühren üblich sind und wie Du das Tempo bekommst, ohne dafür zu zahlen.
Was ein Expresskredit ist
Ein Expresskredit ist kein eigener Kredittyp, sondern ein gewöhnlicher Ratenkredit mit beschleunigtem Ablauf. Du bekommst eine feste Kreditsumme auf Dein Konto und zahlst sie in gleichbleibenden monatlichen Raten zurück. Der Zinssatz steht über die gesamte Laufzeit fest, die Konditionen unterscheiden sich nicht von einem normalen Kredit.
Was den Expresskredit ausmacht, ist allein das Tempo: Du kannst ihn online beantragen, und Kreditantrag, Bonitätsprüfung, Identifizierung und Kreditvertrag laufen vollständig digital. Wo früher zwei Wochen Postweg lagen, vergehen heute ein bis zwei Werktage. Bei guter Vorbereitung ist das Geld innerhalb von 24 Stunden auf dem Konto, in Einzelfällen sogar am selben Tag.
Üblich sind Kreditsummen zwischen 1.000 und 50.000 Euro bei Laufzeiten von 12 bis 120 Monaten. Für sehr kleine Beträge unter 1.000 Euro gibt es eigene Kleinstkredit-Anbieter mit Laufzeiten von 30 Tagen — dort liegen aber auch die teuersten Angebote.
Welche Schritte sich beschleunigen lassen
Zwischen Antrag und Auszahlung liegen fünf Stationen. Nur drei davon lassen sich wirklich verkürzen:
| Schritt | Beschleunigbar? | Wodurch |
|---|---|---|
| Kreditentscheidung | bereits maximal | läuft automatisiert in Sekunden |
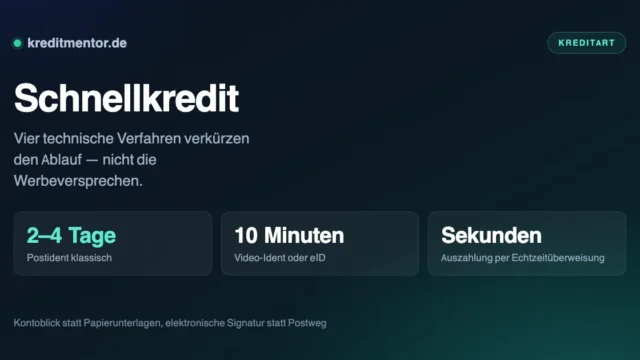
| Identitätsprüfung | ja | Video-Ident oder eID statt Postident |
| Einkommensnachweis | ja | digitaler Kontoblick statt Papierunterlagen |
| Vertragsunterzeichnung | ja | qualifizierte elektronische Signatur statt Postweg |
| Überweisung | begrenzt | Echtzeitüberweisung, sofern die Bank sie anbietet |
Nicht verkürzbar sind die gesetzlich vorgeschriebenen Prüfungen selbst: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Ein Anbieter, der damit wirbt, sie zu überspringen, arbeitet nicht seriös.
Wo Expressgebühren verlangt werden
Bei klassischen Ratenkrediten sind Expressgebühren unüblich. Die digitale Abwicklung spart der Bank Kosten — sie hat kein Interesse daran, den schnellen Weg zu verteuern.
Anders im Kleinstkredit-Segment. Dort ist die Sofortauszahlung ein eigenes Produkt mit fester Gebühr, häufig um 39 Euro. Bei einer Laufzeit von nur 30 Tagen wirkt sich das drastisch aus: Auf 500 Euro entspricht diese Gebühr effektiv rund 106 Prozent im Jahr, während der Kredit ohne Option etwa 11 Prozent kostet.
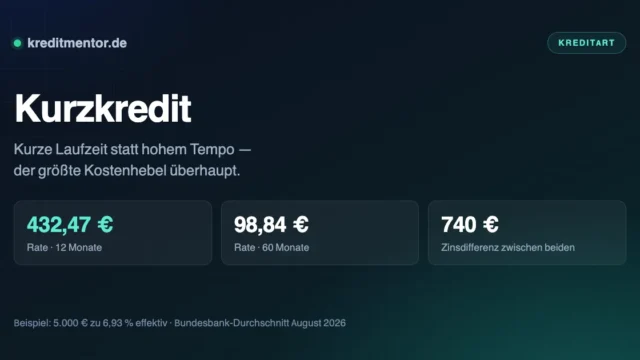
Die Faustregel: Eine feste Gebühr ist umso teurer, je kürzer die Laufzeit. Bei einem Ratenkredit über 36 Monate fällt sie kaum ins Gewicht, bei 30 Tagen vervielfacht sie die Kosten.
Tempo ohne Aufpreis
In den meisten Fällen bekommst Du die schnelle Bearbeitung geschenkt, wenn Du die richtigen Verfahren wählst:
- Digitaler Kontoblick. Ein befristeter Lesezugriff auf Dein Girokonto ersetzt Gehaltsabrechnungen und spart meist einen ganzen Tag. Kostenlos.
- Video-Ident oder eID. Fünf bis zehn Minuten per Videoanruf oder Ausweis-App statt Postfiliale und Postlaufzeit. Kostenlos.
- Qualifizierte elektronische Signatur. Vertrag sofort geschlossen statt Postweg hin und zurück. Kostenlos.
- Zeitpunkt wählen. Vormittags an einem Werktag beantragen — die Zahlungsläufe der Banken enden meist am frühen Nachmittag.
- Vollständige Angaben. Weicht das eingetragene Einkommen von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung. Das kostet mehr Zeit als jede Expressoption spart.
Wer diese fünf Punkte beachtet, erreicht in aller Regel eine Auszahlung innerhalb von ein bis zwei Werktagen — ohne einen Cent Aufpreis.
Was ein Expresskredit kostet
Der Zinssatz unterscheidet sich nicht von einem regulär bearbeiteten Kredit. Maßgeblich ist der Bundesbank-Durchschnitt für Ratenkredite, derzeit rund sieben Prozent effektiv bei ein bis fünf Jahren Zinsbindung. Die aktuellen Werte findest Du in der Tabelle weiter unten.
Achte beim Vergleich darauf, ob eine Expressgebühr im ausgewiesenen Effektivzins enthalten ist. Wird sie als separates Produkt verkauft, taucht sie dort nicht auf — der beworbene Satz ist dann irreführend niedrig. Rechne die Gebühr immer selbst auf die Laufzeit um.
Voraussetzungen und Unterlagen
Einen Expresskredit online zu beantragen ist einfach, sicher und dauert nur wenige Minuten. Vorausgesetzt wird dieselbe Bonitätsprüfung wie bei jedem anderen Kredit. Die Bank prüft in wenigen Sekunden, ob die monatliche Rate zu Deinem Einkommen passt:
- Volljährigkeit und fester Wohnsitz in Deutschland
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Regelmäßiges Einkommen aus Beschäftigung, Rente oder selbstständiger Tätigkeit
- Ausreichende Bonität und keine harten Negativmerkmale bei der Schufa
- Bei Angestellten in der Regel eine beendete Probezeit
An Unterlagen brauchst Du den Personalausweis für die Identifizierung sowie einen Einkommensnachweis. Letzterer erfolgt entweder über die letzten zwei bis drei Gehaltsabrechnungen oder — deutlich schneller — über den digitalen Kontoblick, bei dem Du der Bank einmalig lesenden Zugriff auf Dein Gehaltskonto gewährst. Selbstständige legen stattdessen Einkommensteuerbescheide und eine betriebswirtschaftliche Auswertung vor.
Halte Deine persönlichen Daten und die Angaben zu Einkommen und Ausgaben bereits griffbereit, bevor Du den Kreditantrag ausfüllst. Wer die Daten sicher und vollständig einträgt, erhält die Zusage schneller. Weichen die Angaben später von den Kontoauszügen ab, landet der Antrag in der manuellen Prüfung — und genau das kostet die Tage, die Du sparen wolltest.
Welche Möglichkeiten es sonst gibt
Ein Expresskredit ist nicht der einzige Weg, kurzfristig an Geld zu kommen. Je nach Höhe und Dauer lohnt der Blick auf Alternativen:
| Weg | Typische Höhe | Wie schnell | Kosten |
|---|---|---|---|
| Expresskredit online | 1.000 bis 50.000 Euro | 24 bis 48 Stunden | rund 7 % effektiv |
| Kleinstkredit | 100 bis 1.500 Euro | Stunden | günstig ohne Optionen, sehr teuer mit |
| Dispositionskredit | 1 bis 3 Nettogehälter | sofort | zweistellig, taggenau |
| Gehaltsvorschuss | bis ein Monatsgehalt | Tage | in der Regel kostenlos |
| Stundung beim Gläubiger | je nach Rechnung | sofort | meist kostenlos |
Wer den Dispo bereits eingerichtet hat, bekommt das Geld sofort — für wenige Tage ist das oft die einfachste Lösung. Über mehrere Monate wird er dagegen teurer als jeder Expresskredit.
Angebote vergleichen, bevor es schnell geht
Der teuerste Fehler beim Expresskredit ist, wegen der Eile nur ein einziges Angebot einzuholen. Als Kreditnehmer hast Du hier besonders viel in der Hand. Achte beim Vergleichen auf drei Punkte:
- Effektiver Jahreszins statt Sollzins. Nur der Effektivzins enthält alle Kosten und ist zwischen Anbietern vergleichbar.
- Bonitätsunabhängige Angebote bevorzugen. Bei bonitätsabhängigen Zinsen ist der beworbene Zins nur für die beste Bonitätsklasse gültig — der tatsächliche Zinssatz kann deutlich darüber liegen.
- Konditionenanfrage statt Kreditanfrage. Sie ist schufaneutral. Mehrere verbindliche Kreditanfragen in kurzer Folge verschlechtern dagegen den Score.
Wer zwei Stunden in den Vergleich steckt, spart bei 10.000 Euro über 48 Monate oft mehrere hundert Euro — deutlich mehr, als jede Expressgebühr je einbringt.
Die Nachbarbegriffe meinen dasselbe mit anderer Betonung: Blitzkredit und Schnellkredit trennen jeweils Werbeversprechen von tatsächlicher Bearbeitungszeit.
Wann sich Eile nicht lohnt
Prüfe zuerst, ob der Zeitdruck real ist. Viele Rechnungen lassen sich stunden, viele Gläubiger gewähren Zahlungsaufschub, wenn man vor der Fälligkeit anruft. Bei einer Nebenkostennachzahlung oder einer Werkstattrechnung ist das keine Ausnahme, sondern die Regel.
Auch der bestehende Dispo ist für wenige Tage oft günstiger als eine Expressgebühr. Bei 2.000 Euro über sechs Monate kostet er rund 115 Euro — bei zwei Wochen entsprechend wenige Euro.
Teuer wird es erst, wenn aus der Überbrückung ein Dauerzustand wird. Dann ist ein regulärer Ratenkredit die richtige Antwort, kein Expresskredit.
Häufig gestellte Fragen
Was ist ein Expresskredit?
Wie schnell kann ich einen Expresskredit erhalten?
Welche Kreditsummen sind möglich?
Welche Unterlagen brauche ich?
Gibt es einen Expresskredit ohne Bonitätsprüfung?
Was ist ein Expresskredit?
Kostet die Expressbearbeitung extra?
Wie viel Zeit spare ich durch die digitalen Verfahren?
Welche Schritte lassen sich nicht beschleunigen?
Ist die Expressgebühr im Effektivzins enthalten?
Was ist der Unterschied zum Sofortkredit?
Gibt es Alternativen zum teuren Express?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.