Schnellkredit: Soforthilfe in finanziellen Engpässen
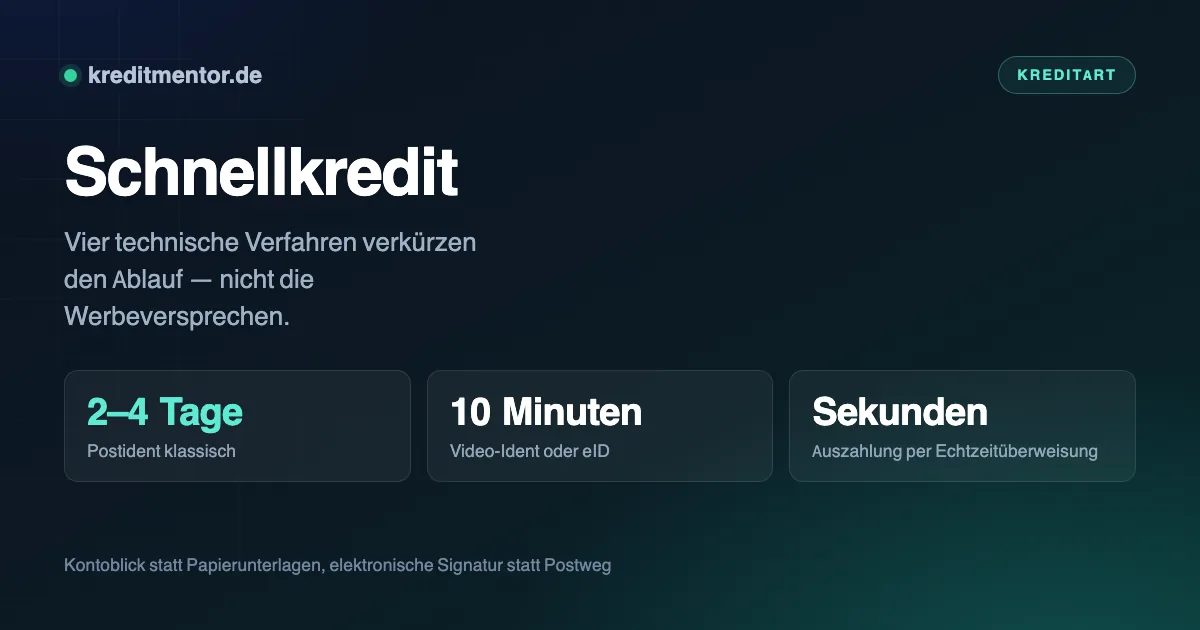
Schnellkredit ist der Oberbegriff für alle Kredite mit beschleunigter Abwicklung. Was den Ablauf tatsächlich verkürzt, sind nicht die Werbeversprechen, sondern vier technische Verfahren — und die Frage, ob Du sie nutzt.
Dieser Ratgeber zeigt, wo im Ablauf die Zeit verloren geht, welche Möglichkeiten es gibt, schnell Geld zu leihen, was ein Schnellkredit kostet und wann Eile die falsche Priorität ist.
Was ein Schnellkredit ist — und was nicht
Ein Schnellkredit ist kein eigenes Produkt. Dahinter steckt ein ganz normaler Ratenkredit: Du bekommst eine feste Kreditsumme aufs Konto und zahlst sie in gleichbleibenden monatlichen Raten zurück. Der Unterschied liegt allein im Verfahren — die Bank wickelt Antrag, Identifizierung und Vertragsschluss vollständig online ab.
Die Begriffe Sofortkredit, Expresskredit, Blitzkredit und Schnellkredit bezeichnen dabei dasselbe. Keiner davon ist rechtlich definiert; es sind Marketingnamen für einen digitalen Ablauf. Rechtlich handelt es sich in aller Regel um ein Verbraucherdarlehen nach § 491 BGB mit allen Pflichtangaben, dem Widerrufsrecht von 14 Tagen (§ 355 BGB) und dem Recht auf vorzeitige Rückzahlung.
Was ein Schnellkredit nicht ist: ein Kredit ohne Bonitätsprüfung. Jede Bank in Deutschland muss Deine Kreditwürdigkeit prüfen, bevor sie ein Darlehen vergibt. Wer Geld „ohne Schufa und in Minuten“ verspricht, verkauft etwas anderes — dazu weiter unten mehr.
Wo die Zeit tatsächlich verloren geht
Die Kreditentscheidung selbst dauert Sekunden — sie läuft automatisiert. Verzögerungen entstehen an anderen Stellen:
| Schritt | Klassisch | Digital |
|---|---|---|
| Identifizierung | Postident: 2 bis 4 Tage | Video-Ident oder eID: 10 Minuten |
| Einkommensnachweis | Unterlagen per Post: 2 bis 3 Tage | Kontoblick: Minuten |
| Vertragsschluss | Postweg hin und zurück: 3 bis 5 Tage | Elektronische Signatur: Minuten |
| Auszahlung | 1 Werktag | 1 Werktag, mit Echtzeitüberweisung Sekunden |
Aus zwei Wochen werden so ein bis zwei Werktage. Die Beschleunigung liegt vollständig in diesen vier Verfahren — nicht in einer kostenpflichtigen Expressoption. Bei einem Anbieter, der alle vier anbietet, ist die Auszahlung innerhalb von 24 Stunden der Normalfall und keine Besonderheit.
Was sich nicht beschleunigen lässt
Zwei Prüfungen sind gesetzlich vorgeschrieben und lassen sich digital abwickeln, aber nicht überspringen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB.
Für die Bonitätsprüfung holt die Bank eine Auskunft bei der Schufa ein und gleicht Deine Angaben mit den tatsächlichen Kontoeingängen ab. Beides geht digital in Minuten, entfallen darf es nicht. Wer beides in Minuten verspricht und dabei ausdrücklich auf die Schufa verzichtet, hat entweder keine dieser Pflichten erfüllt oder verkauft etwas anderes als einen Kredit. Die Kombination „schnell“ plus „ohne Schufa“ ist deshalb ein zuverlässiges Warnsignal.
Geld leihen: Welcher Weg wann passt
Schnellkredit ist nur einer von mehreren Wegen, kurzfristig Geld zu leihen. Welcher davon passt, hängt vor allem von der Höhe ab und davon, wie lange Du das Geld brauchst. Wer 300 Euro für zwei Wochen überbrücken möchte, ist woanders richtig als jemand, der 20.000 Euro über fünf Jahre finanziert:
| Möglichkeit | Typische Höhe | Laufzeit | Kosten |
|---|---|---|---|
| Ratenkredit online | 1.000 bis 75.000 Euro | 12 bis 120 Monate | rund 7 % effektiv |
| Minikredit | 100 bis 1.500 Euro | 30 bis 60 Tage | günstig ohne Zusatzoptionen, sehr teuer mit |
| Dispositionskredit | 1 bis 3 Nettogehälter | frei | zweistellig, taggenau |
| Rahmenkredit | 2.500 bis 25.000 Euro | frei | meist unter Dispo, über Ratenkredit |
| Kredit von Privat | 1.000 bis 50.000 Euro | 12 bis 84 Monate | je nach Bonität, oft höher |
| Gehaltsvorschuss | bis ein Monatsgehalt | 1 bis 3 Monate | in der Regel kostenlos |
Für alles, was länger als ein paar Wochen läuft, ist der reguläre Ratenkredit fast immer die günstigste Variante. Der Dispo ist dagegen nur für wenige Tage sinnvoll — er kostet oft mehr als das Doppelte. Und wer sofort Geld leihen möchte, ohne dass eine Bank beteiligt ist, sollte den Weg über Freunde oder Familie prüfen: Er ist meist zinsfrei, verlangt aber klare Absprachen.
Vorteile und Nachteile des Schnellkredits
Die Vorteile liegen auf der Hand: Du kannst den Kredit online beantragen, brauchst keinen Termin in der Filiale, bekommst die Entscheidung in Sekunden und das Geld in der Regel innerhalb von 24 Stunden aufs Girokonto. Die Konditionen sind dabei häufig günstiger als in der Filiale, weil der digitale Ablauf der Bank Kosten spart.
Die Nachteile: Die automatisierte Entscheidung kennt keine Ausnahmen. Wer ein unregelmäßiges Einkommen hat, gerade den Job gewechselt hat oder selbstständig ist, fällt beim Algorithmus schneller durch als im persönlichen Gespräch. Und wer wegen der Eile nur ein einziges Angebot einholt, zahlt für die Bequemlichkeit oft mehrere hundert Euro Zinsen zu viel.
Was ein Schnellkredit kostet
Weil es sich um einen normalen Ratenkredit handelt, gelten die üblichen Konditionen. Als Rechengrundlage dient der durchschnittliche Effektivzins der Deutschen Bundesbank, derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren. Das folgende Beispiel zeigt 10.000 Euro über 48 Monate:
| Effektivzins | Monatliche Rate | Zinskosten gesamt |
|---|---|---|
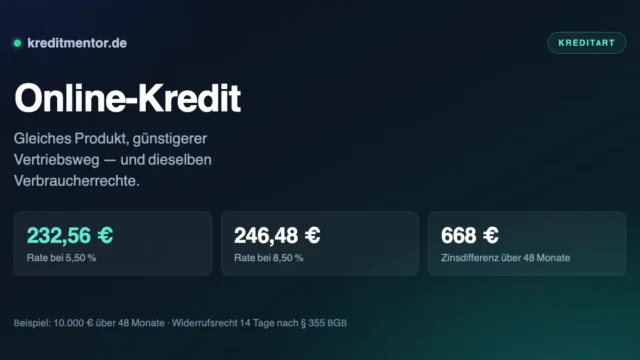
| 5,50 % | 232,56 Euro | 1.163 Euro |
| 6,93 % (Durchschnitt) | 239,14 Euro | 1.479 Euro |
| 8,50 % | 246,48 Euro | 1.831 Euro |
Der Unterschied zwischen dem günstigen und dem teuren Angebot beträgt 668 Euro — bei einer Rate, die sich nur um knapp 14 Euro im Monat unterscheidet. Genau deshalb lohnt der Vergleich auch dann, wenn es eilt: Zwei Tage Recherche sind hier mehrere hundert Euro wert.
Achte beim Vergleichen ausschließlich auf den effektiven Jahreszins. Er enthält alle Kosten, der Sollzins nicht. Und stelle jede Anfrage als Konditionenanfrage — die ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Repräsentatives Beispiel
So sieht ein Schnellkredit in der Praxis aus, gerechnet mit dem Bundesbank-Durchschnitt: Bei einem Nettodarlehensbetrag von 10.000 Euro, einer Laufzeit von 48 Monaten und 6,93 Prozent effektivem Jahreszins zahlst Du 48 monatliche Raten zu je 239,14 Euro. Der Gesamtbetrag liegt bei 11.479 Euro, die Zinsen betragen 1.479 Euro. Zwei Drittel aller Kundinnen und Kunden erhalten in der Praxis einen Zinssatz in dieser Größenordnung oder besser — ausreichende Bonität vorausgesetzt.
Voraussetzungen für einen Schnellkredit
- Volljährigkeit und fester Wohnsitz in Deutschland
- Ein Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Regelmäßiges Einkommen aus Beschäftigung, Rente oder selbstständiger Tätigkeit
- Ausreichende Bonität — die Rate muss aus dem frei verfügbaren Einkommen tragbar sein
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit
Wer diese Punkte erfüllt, kann den Kredit in wenigen Schritten beantragen: Betrag und Laufzeit in Monaten wählen, persönliche Daten eingeben, Identität bestätigen, Vertrag digital unterschreiben. Für den schnellen Ablauf brauchst Du zusätzlich ein Smartphone oder einen Rechner mit Kamera für das Video-Ident sowie die Online-Banking-Zugangsdaten Deines Gehaltskontos, falls Du den digitalen Kontoblick nutzt.
Wer wie schnell ist
Direktbanken sind meist am schnellsten, weil ihre Prozesse von Anfang an digital gebaut sind. Ein bis zwei Werktage sind der Normalfall, bei früher Antragstellung auch der gleiche Tag.
Filialbanken brauchen oft länger, bieten dafür Einzelfallentscheidungen — wichtig bei ungewöhnlichen Einkommenssituationen, die ein Algorithmus nicht einordnen kann.
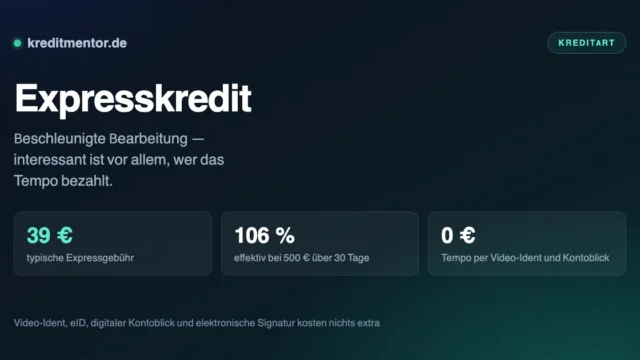
Kleinstkredit-Anbieter zahlen sehr schnell aus, verkaufen die Sofortauszahlung aber häufig als kostenpflichtige Option. Bei kurzen Laufzeiten wird das teuer: 39 Euro Expressgebühr auf 500 Euro über 30 Tage entsprechen effektiv rund 106 Prozent im Jahr.
Was Du selbst beschleunigen kannst
- Vormittags an einem Werktag beantragen. Die Zahlungsläufe der Banken enden am frühen Nachmittag — ein Antrag Freitagabend führt zur Auszahlung am Dienstag.
- Digitalen Kontoblick nutzen statt Unterlagen hochzuladen: spart in der Regel einen Tag.
- Identifizierung sofort erledigen. Hier bleiben die meisten Anträge liegen.
- Das Gehaltskonto angeben, nicht ein Zweitkonto.
- Unterlagen vorher bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Angaben exakt machen. Weicht das eingetragene Einkommen von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — das kostet mehr Zeit, als jede Expressoption spart.
Dieselbe Sache unter anderen Etiketten: Blitzkredit, Expresskredit und Kredit mit Sofortzusage — jeder Ratgeber trennt das Versprechen von der tatsächlichen Bearbeitungszeit.
Wann Eile die falsche Priorität ist
Prüfe zuerst, ob der Zeitdruck real ist. Viele Rechnungen lassen sich stunden, und Gläubiger wie Stadtwerke, Werkstätten oder Vermieter vereinbaren häufig Ratenzahlung, wenn man vor der Fälligkeit anruft. Das kostet meist gar nichts.
Ebenfalls kostenlos ist der Weg über den Arbeitgeber und damit oft die einfachste Lösung: Ein Gehaltsvorschuss ist in vielen Betrieben unkompliziert möglich und wird über die nächsten Abrechnungen verrechnet. Auch Freunde und Familie sind eine Möglichkeit — hier lohnt ein kurzer schriftlicher Vertrag mit Betrag, Raten und Rückzahlungstermin, damit aus einer Gefälligkeit kein Streit wird.
Und wenn ein Vergleich zwei Tage länger dauert, dafür aber einen Prozentpunkt weniger Zins bringt, sind das bei 10.000 Euro über 48 Monate schnell mehrere hundert Euro. Wer deutlich über dem Bundesbank-Durchschnitt abschließt, zahlt für die Eile.
Häufig gestellte Fragen
Was ist ein Schnellkredit?
Wie schnell ist ein Schnellkredit wirklich?
Welche Verfahren beschleunigen den Antrag?
Wie unterscheidet sich ein Schnellkredit von einem Kurzzeitkredit?
Was lässt sich nicht beschleunigen?
Gibt es einen Schnellkredit ohne Schufa?
Kostet die schnelle Bearbeitung extra?
Welche Kreditsumme ist realistisch?
Warum dauert es am Wochenende länger?
Ist ein Schnellkredit teurer?
Was tun, wenn es wirklich eilt?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.