Urlaubskredit: Traumurlaub finanzieren leicht gemacht

Einen Urlaub auf Kredit zu finanzieren, ist die teuerste Variante von Erholung — denn anders als bei einem Auto oder einer Küche bleibt am Ende kein Gegenwert. Trotzdem gibt es Situationen, in denen es vertretbar ist. Der Unterschied liegt in der Rechnung.
Dieser Ratgeber zeigt, was ein Urlaubskredit kostet, welche günstigeren Wege es gibt und woran Du erkennst, dass die Reise zu teuer ist.
Was der Urlaub mit Kredit kostet
Ein Urlaubskredit ist ein gewöhnlicher Ratenkredit zur freien Verwendung. Maßgeblich ist der Bundesbank-Durchschnitt, derzeit 6,93 Prozent effektiv bei ein bis fünf Jahren Zinsbindung.
Ein Beispiel über 3.000 Euro:
| Laufzeit | Monatsrate | Zinskosten gesamt | Reise kostet damit |
|---|---|---|---|
| 12 Monate | 259,48 Euro | 114 Euro | 3.114 Euro |
| 24 Monate | 134,22 Euro | 221 Euro | 3.221 Euro |
| 36 Monate | 92,54 Euro | 331 Euro | 3.331 Euro |
Bei 36 Monaten zahlst Du also 11 Prozent mehr, als die Reise kostet — und zahlst noch, wenn der übernächste Urlaub ansteht. Genau das ist das eigentliche Risiko: Wer jedes Jahr verreist, aber drei Jahre lang abzahlt, häuft Raten übereinander.
Die Faustregel
Ein Urlaubskredit ist vertretbar, wenn die Rate so bemessen ist, dass er vor der nächsten Reise vollständig getilgt ist. Praktisch heißt das: höchstens zwölf Monate Laufzeit.
Bei 3.000 Euro über zwölf Monate liegt die Rate bei 259,48 Euro — das ist genau der Betrag, den Du im Jahr davor auch hättest ansparen können. Damit wird die Rechnung anschaulich: Der Kredit verschiebt nur den Zeitpunkt und kostet 114 Euro Aufpreis.
Bank oder Reiseveranstalter?
Wer eine Reise finanzieren möchte, hat zwei Möglichkeiten: den Urlaubskredit bei einer Bank oder die Ratenzahlung direkt beim Reiseveranstalter. Der Vergleich lohnt sich, weil beide Wege unterschiedlich funktionieren:
| Urlaubskredit von der Bank | Ratenzahlung beim Veranstalter | |
|---|---|---|
| Höhe | ab 1.000 Euro, frei wählbar | Reisepreis abzüglich Anzahlung |
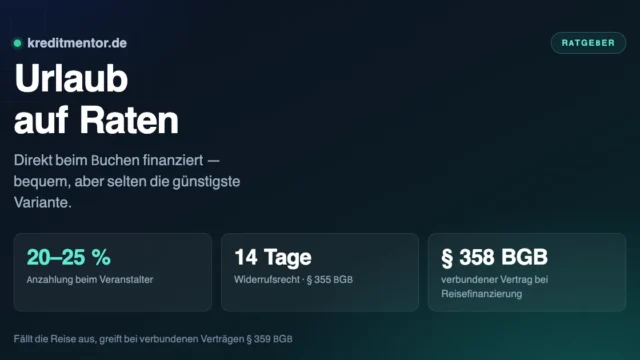
| Anzahlung | keine | meist 20 bis 25 Prozent |
| Effektiver Jahreszins | rund 7 % im Schnitt | oft höher, teils zweistellig |
| Verwendung | frei, auch für Ausgaben vor Ort | nur der gebuchte Reisepreis |
| Auszahlung | aufs eigene Konto | direkt an den Veranstalter |
| Vergleichbarkeit | gut, viele Anbieter | gering, ein Angebot |
Der Urlaubskredit von der Bank ist in den meisten Fällen die günstigere Möglichkeit — und die flexiblere, weil das Geld direkt aufs eigene Konto kommt und auch Ausgaben am Reiseziel abdeckt. Die Ratenzahlung beim Veranstalter ist bequemer, weil sie im Buchungsprozess mit einem Klick erledigt ist. Genau darin liegt ihr Nachteil: Man vergleicht sie mit nichts.
Wichtig bei beiden Wegen: Achte auf den effektiven Jahreszins, nicht auf die Monatsrate. Eine niedrige Rate über eine lange Laufzeit ist am Ende teurer — und niemand möchte eine Reise noch abbezahlen, wenn die nächste ansteht.
Die günstigeren Wege
- Ansparen. 250 Euro monatlich über zwölf Monate ergeben 3.000 Euro — ohne Zinsen. Wer den Dauerauftrag direkt nach dem Gehaltseingang einrichtet, merkt es kaum.
- Frühbucherrabatt. Bei vielen Veranstaltern liegen zwischen Frühbucher- und Normalpreis 10 bis 20 Prozent — mehr, als der Kredit kostet. Wer ein Jahr im Voraus bucht und bis zur Abreise anspart, spart doppelt.
- Anzahlung plus Restzahlung. Üblich sind 20 bis 25 Prozent bei Buchung, der Rest vier Wochen vor Abreise. Diese Struktur ermöglicht das Ansparen in zwei Etappen.
- Nebensaison. Dieselbe Unterkunft kostet außerhalb der Ferienzeiten oft ein Drittel weniger.
- Reise anpassen. Eine Woche statt zwei, ein näheres Ziel, eine andere Unterkunftskategorie — meist die ehrlichste Lösung.
Wann ein Kredit vertretbar ist
Es gibt Fälle, in denen die Rechnung anders ausfällt:
Ein einmaliger Anlass. Silberne Hochzeit, die letzte gemeinsame Reise mit den Eltern, ein runder Geburtstag — Gelegenheiten, die sich nicht verschieben lassen.
Ein Schnäppchen mit kurzer Frist. Wenn ein Angebot deutlich unter dem üblichen Preis liegt und die Ersparnis die Zinskosten übersteigt.
Bereits angespart, aber knapp. Wenn nur ein kleiner Teil fehlt, ist ein kleiner Kredit über kurze Laufzeit unproblematisch.
Die Modelle der Reiseveranstalter vergleicht Urlaub auf Raten im Detail. Wer im Ausland nur bargeldlos zahlen will, braucht oft gar keinen Kredit, sondern eine Prepaid-Kreditkarte.
Was Du vermeiden solltest
Den Dispo. Er ist bequem, aber teuer — Dispozinsen liegen regelmäßig im zweistelligen Bereich. Vor allem hat er keinen Tilgungsplan: Was im Sommer beginnt, steht im Winter oft noch da.
Die Kreditkarte mit Teilzahlung. Die Revolving-Funktion wirkt harmlos, weil nur ein kleiner Prozentsatz des Saldos fällig wird. Die Zinssätze liegen aber ebenfalls im zweistelligen Bereich, und bei niedriger Tilgung läuft der Saldo jahrelang weiter.
Minikredite mit Expressgebühr. Feste Gebühren auf kurze Laufzeiten ergeben effektiv dreistellige Jahressätze — bei 500 Euro über 30 Tage entsprechen 39 Euro Expressgebühr rund 106 Prozent im Jahr.
Häufig gestellte Fragen
Was ist ein Urlaubskredit?
Wann ist ein Urlaubskredit sinnvoll?
Bank oder Reiseveranstalter — was ist günstiger?
Wie schnell erhalte ich das Geld?
Was kostet ein Urlaubskredit über 3.000 Euro?
Wie lange sollte die Laufzeit sein?
Gibt es spezielle Urlaubskredite?
Ist der Dispo eine Alternative?
Was ist mit Teilzahlung per Kreditkarte?
Wann lohnt sich Frühbuchen?
Wie funktioniert die Anzahlung bei Pauschalreisen?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.