15.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 301 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 3.047 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
15.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
Finanziert werden mit dieser Summe meist ein Fahrzeug der Mittelklasse, den Dachgeschossausbau oder eine Umschuldung. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Die Eckdaten auf einen Blick
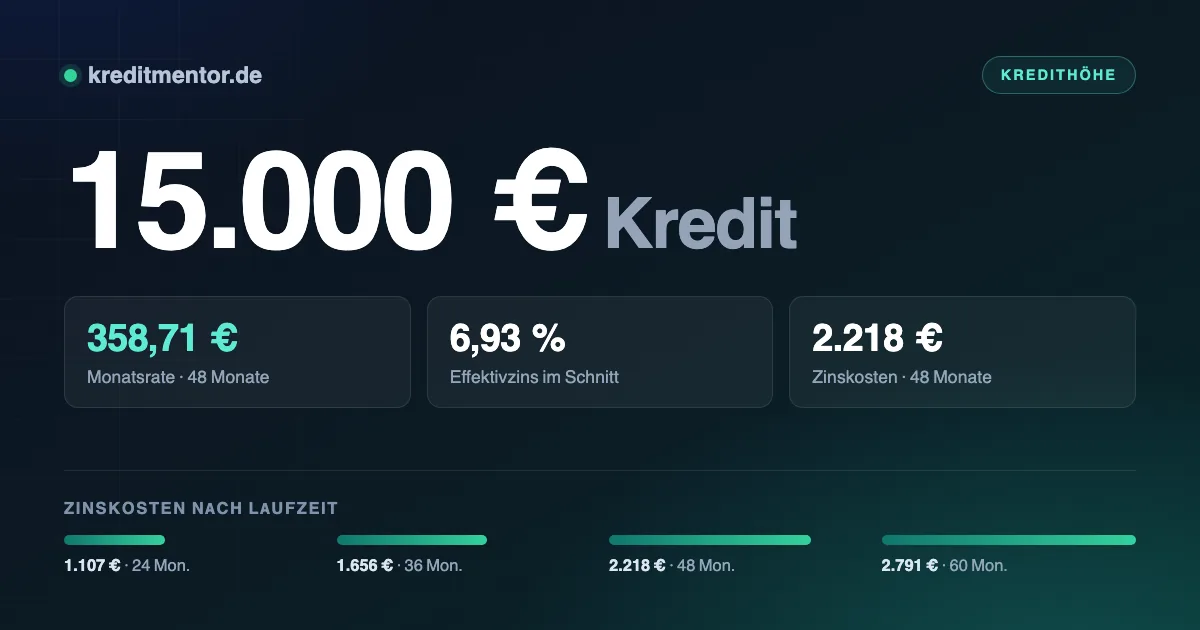
- Ein Kredit über 15.000 Euro kostet bei 36 Monaten Laufzeit 462,68 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 24 bis 60 Monaten; dazwischen liegen 1.685 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 1.400 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 150 Euro.
Raten und Zinsen im Überblick
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 671,11 Euro | 1.107 Euro | 16.107 Euro |
| 36 Monate | 462,68 Euro | 1.656 Euro | 16.656 Euro |
| 48 Monate | 358,71 Euro | 2.218 Euro | 17.218 Euro |
| 60 Monate | 296,52 Euro | 2.791 Euro | 17.791 Euro |
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 1.685 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 671,11 Euro im Monat.
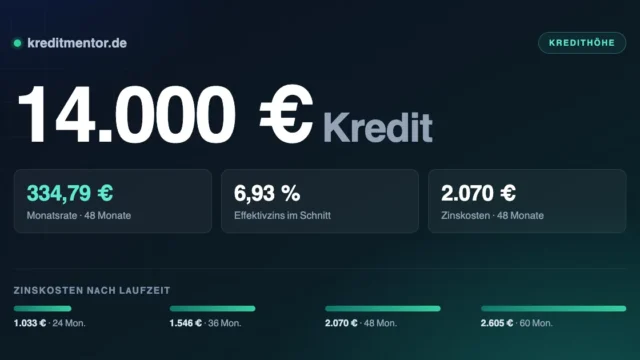
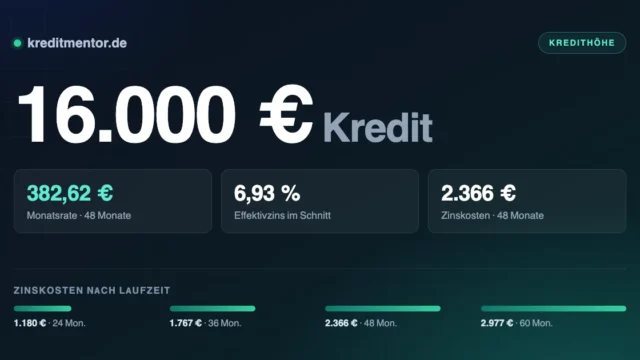
Zum Vergleich, jeweils über dieselben 36 Monate: Ein 14.000 Euro Kredit liegt bei 431,83 Euro im Monat, ein 16.000 Euro Kredit bei 493,52 Euro.
Gute und schlechte Konditionen
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 36 Monaten bedeutet die Spanne zwischen den Angeboten 1.114 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 449,56 Euro | 1.184 Euro |
| 6,93 % (Durchschnitt) | 462,68 Euro | 1.656 Euro |
| 9,50 % | 480,49 Euro | 2.298 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Eilkredit ohne Schufa.
Wie viel Rate tragbar ist
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 1.400 Euro übrig, ist eine Rate von 462,68 Euro vertretbar.
Die Bank rechnet ähnlich, allerdings mit eigenen Pauschalen für die Lebenshaltung. Trage die Zahlen deshalb so ein, wie sie auf Deinem Kontoauszug erscheinen — Abweichungen führen zur manuellen Prüfung oder zur Ablehnung.
Die Laufzeit als Sparhebel
Bei 15.000 Euro macht die Laufzeitwahl mehrere hundert Euro aus. Der Grund liegt doppelt:
Zum einen laufen die Zinsen länger, zum anderen verlangen Banken für Zinsbindungen über fünf
Jahre höhere Sätze — derzeit fast neun statt rund sieben Prozent.
Wer die kurze Laufzeit nicht stemmen kann, hat trotzdem eine Möglichkeit: die längere Laufzeit
wählen und außerplanmäßig tilgen, sobald Geld übrig ist. Das Recht dazu besteht nach
§ 500 Abs. 2 BGB ohnehin, und die Entschädigung ist nach § 502 BGB auf ein Prozent gedeckelt.
Viele Banken räumen zusätzlich ein kostenloses jährliches Sondertilgungsrecht ein. Frag
ausdrücklich danach — es kostet nichts und verschafft Spielraum.
Freie Verwendung oder Zweckbindung
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Vorsicht ist bei einem Punkt geboten: Nutze den Kredit nicht, um einen anderen Kredit zu bedienen. Wer Raten mit neuen Krediten bezahlt, gerät in eine Spirale. Eine echte Umschuldung, bei der alte Verträge vollständig abgelöst werden, ist etwas anderes — sie senkt die Belastung, statt sie zu verschieben.
Ausführlicher wird es im Ratgeber Hochzeitskredit.
Was die Bank von Dir erwartet
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Hausfrauenkredit sowie Kredit für Selbstständige aufgeschrieben.
Schritt für Schritt zum Kredit
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Wenn es schnell gehen muss, zeigt Kredit mit Sofortzusage, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Die Grundlagen dazu stehen unter Kredit von Privat. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 15.000 Euro?
Welches Einkommen brauche ich für 15.000 Euro Kredit?
Was ist ein Kredit über 15.000 Euro?
Wann wird der Kredit über 15.000 Euro ausgezahlt?
Spielt die Schufa bei 15.000 Euro eine Rolle?
Muss ich angeben, wofür ich das Geld brauche?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Was zählt als Einkommen?
Kann ich einen bestehenden Kredit damit ablösen?
Brauche ich Sicherheiten für 15.000 Euro?
Aktuelle Zinsen für einen 15.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.