17.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 337 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 3.221 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 17.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Wer diese Summe aufnimmt, finanziert damit typischerweise ein Fahrzeug der Mittelklasse, den Dachgeschossausbau oder eine Umschuldung. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Das Wichtigste in Kürze
- Ein Kredit über 17.000 Euro kostet bei 36 Monaten Laufzeit 524,37 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 24 bis 60 Monaten; dazwischen liegen 1.909 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 1.550 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 170 Euro.
Was am Ende zu zahlen ist
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
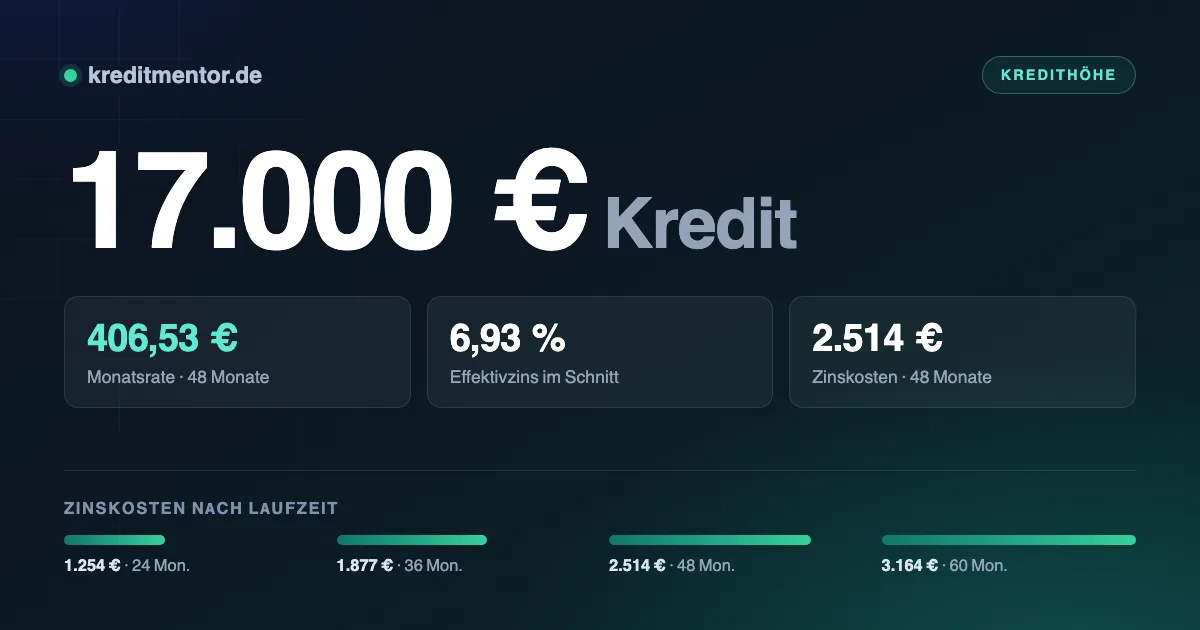
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 760,59 Euro | 1.254 Euro | 18.254 Euro |
| 36 Monate | 524,37 Euro | 1.877 Euro | 18.877 Euro |
| 48 Monate | 406,53 Euro | 2.514 Euro | 19.514 Euro |
| 60 Monate | 336,06 Euro | 3.164 Euro | 20.164 Euro |
Der Unterschied wird über die Zeit erheblich. Bei 60 statt 24 Monaten zahlst Du 1.909 Euro mehr an Zinsen, hast dafür aber jeden Monat 424,54 Euro mehr Spielraum.
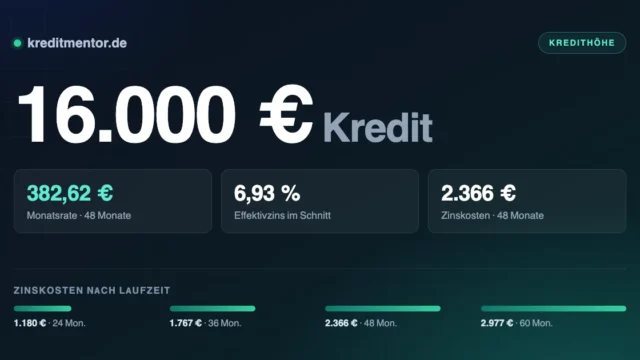
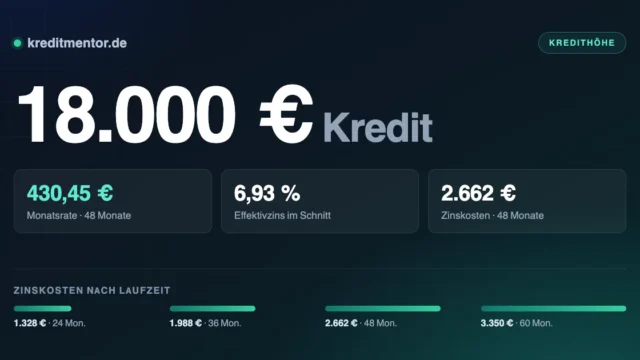
Die Nachbarsummen zum Abgleich: 16.000 Euro Kredit für 493,52 Euro im Monat, 18.000 Euro Kredit für 555,21 Euro — beides über 36 Monate gerechnet.
Welche Rate zu Deinem Budget passt
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 524,37 Euro wären das etwa 1.550 Euro frei verfügbares Einkommen.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Der Zinssatz als zweiter Hebel
Neben der Laufzeit entscheidet der Zinssatz. Zwischen einem guten und einem schwachen Angebot liegen bei dieser Summe 1.262 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 509,51 Euro | 1.342 Euro |
| 6,93 % (Durchschnitt) | 524,37 Euro | 1.877 Euro |
| 9,50 % | 544,56 Euro | 2.604 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Die Bedingungen im Überblick
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Rentner und Kredit trotz Probezeit.
Wofür 17.000 Euro typischerweise eingesetzt werden
Was Du mit 17.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Eine Faustregel hilft bei der Entscheidung: Finanziere nur, was länger hält als die Laufzeit des Kredits. Bei einer Küche, einem Fahrzeug oder einer Heizung geht die Rechnung auf. Bei einer Reise oder einem Fest bleibt am Ende kein Gegenwert — dort ist Ansparen die bessere Reihenfolge.
Ausführlicher wird es im Ratgeber Renovierungskredit.
Wie lange es bis zum Geld dauert
Der Kredit ist heute in wenigen Schritten beantragt — online, ohne Termin und ohne Papier. Entscheidend für das Tempo ist nicht der Anbieter, sondern wie vollständig Deine Angaben sind und wie schnell Du die Legitimation erledigst.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Kredit mit Sofortauszahlung durchgerechnet.
Umschuldung mitdenken
Ein Kredit über 17.000 Euro wird häufig genutzt, um bestehende Verbindlichkeiten abzulösen —
mehrere kleine Raten, einen dauerhaft genutzten Dispo oder einen alten Kredit zu schlechteren
Konditionen.
Das rechnet sich, wenn der neue Effektivzins niedriger liegt. Bei der Ablösung eines laufenden
Kredits darf die Bank nach § 502 BGB höchstens ein Prozent des zurückgezahlten Betrags als
Vorfälligkeitsentschädigung verlangen, bei einer Restlaufzeit unter einem Jahr nur 0,5 Prozent.
Diese Kosten rechnest Du gegen die Zinsersparnis.
Beim Dispo ist die Rechnung meist eindeutig: Dispozinsen liegen regelmäßig im zweistelligen
Bereich, ein Ratenkredit derzeit bei rund sieben Prozent. Dazu kommt der feste Tilgungsplan, den
der Dispo nicht kennt.
Worauf Du achten solltest
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Verbraucherkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 17.000 Euro?
Welches Einkommen brauche ich für 17.000 Euro Kredit?
Was ist ein Kredit über 17.000 Euro?
Wann wird der Kredit über 17.000 Euro ausgezahlt?
Spielt die Schufa bei 17.000 Euro eine Rolle?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Muss ich angeben, wofür ich das Geld brauche?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Brauche ich Sicherheiten für 17.000 Euro?
Aktuelle Zinsen für einen 17.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.