18.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 357 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 3.411 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Für 18.000 Euro brauchst Du weder Sicherheiten noch einen festen Verwendungszweck. Was zählt, ist ein regelmäßiges Einkommen, das die Rate mit Puffer trägt.
Wer diese Summe aufnimmt, finanziert damit typischerweise einen Autokauf, eine umfassende Renovierung oder die Zusammenlegung mehrerer Kredite. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Kurz zusammengefasst
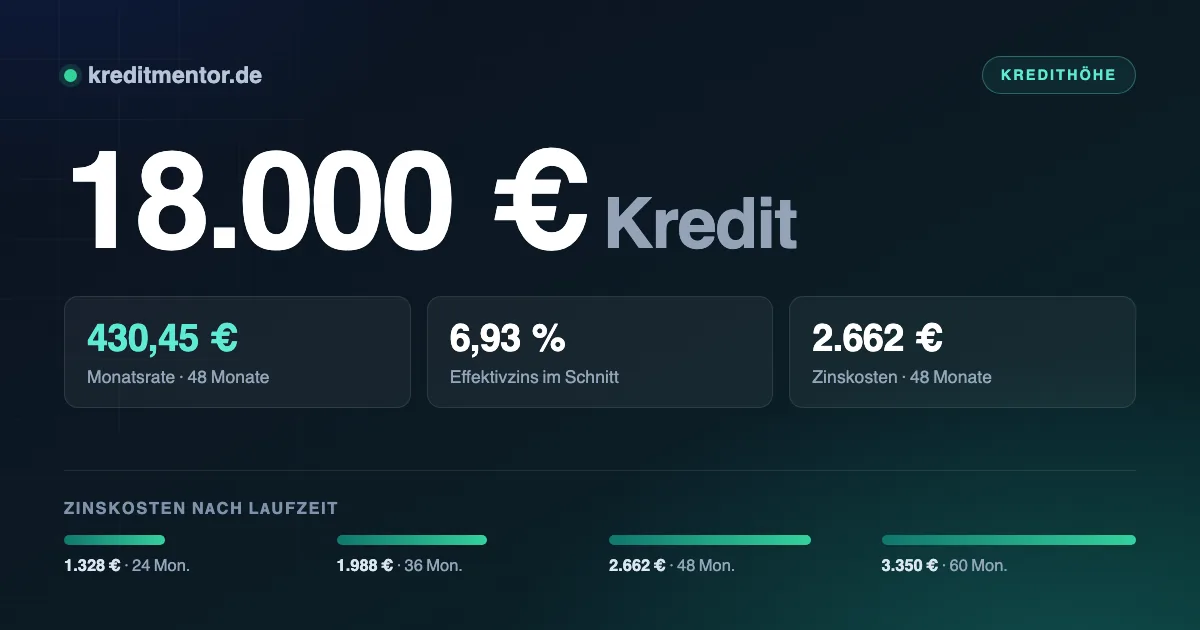
- Ein Kredit über 18.000 Euro kostet bei 36 Monaten Laufzeit 555,21 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 24 bis 60 Monaten; dazwischen liegen 2.022 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 1.650 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 180 Euro.
Was am Ende zu zahlen ist
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 805,34 Euro | 1.328 Euro | 19.328 Euro |
| 36 Monate | 555,21 Euro | 1.988 Euro | 19.988 Euro |
| 48 Monate | 430,45 Euro | 2.662 Euro | 20.662 Euro |
| 60 Monate | 355,83 Euro | 3.350 Euro | 21.350 Euro |
Jeder Monat mehr kostet Zinsen. Von 24 auf 60 Monate gestreckt steigen die Zinskosten um 2.022 Euro — dafür sinkt die Rate um 449,51 Euro.
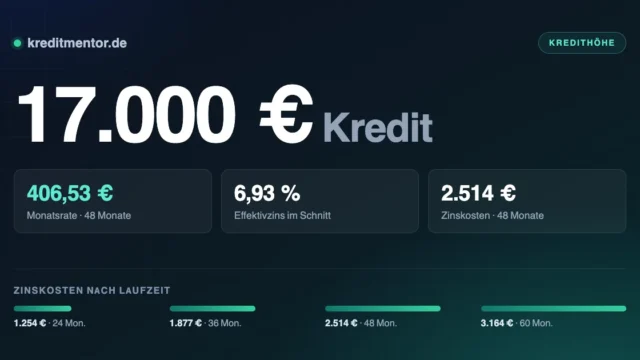
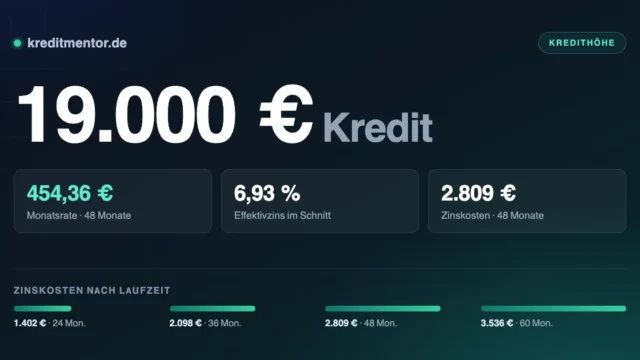
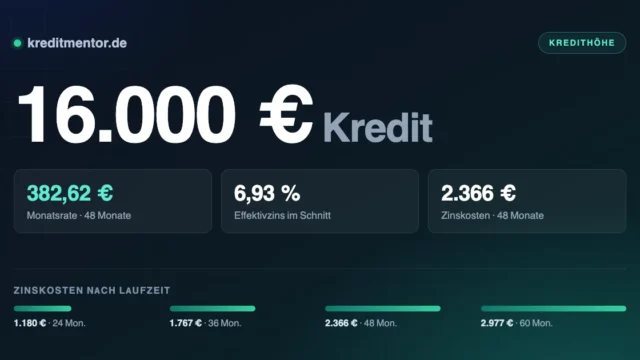
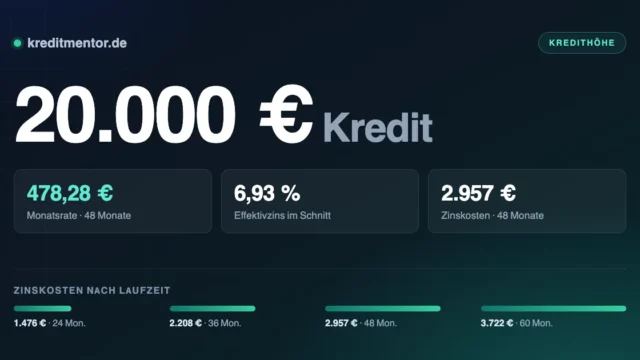
Die Nachbarsummen zum Abgleich: 17.000 Euro Kredit für 524,37 Euro im Monat, 19.000 Euro Kredit für 586,06 Euro — beides über 36 Monate gerechnet.
Der Zinssatz als zweiter Hebel
Der zweite große Hebel ist der Zinssatz. Was ein Prozentpunkt ausmacht, zeigt dieser Vergleich über 36 Monate:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 539,48 Euro | 1.421 Euro |
| 6,93 % (Durchschnitt) | 555,21 Euro | 1.988 Euro |
| 9,50 % | 576,59 Euro | 2.757 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Was gilt, wenn der Score nicht reicht, haben wir unter Autokredit ohne Schufa zusammengetragen.
Der Kassensturz vor dem Antrag
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 555,21 Euro solltest Du etwa 1.650 Euro Spielraum haben — der Rest ist Puffer.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Umschuldung mitdenken
Ein Kredit über 18.000 Euro wird häufig genutzt, um bestehende Verbindlichkeiten abzulösen —
mehrere kleine Raten, einen dauerhaft genutzten Dispo oder einen alten Kredit zu schlechteren
Konditionen.
Das rechnet sich, wenn der neue Effektivzins niedriger liegt. Bei der Ablösung eines laufenden
Kredits darf die Bank nach § 502 BGB höchstens ein Prozent des zurückgezahlten Betrags als
Vorfälligkeitsentschädigung verlangen, bei einer Restlaufzeit unter einem Jahr nur 0,5 Prozent.
Diese Kosten rechnest Du gegen die Zinsersparnis.
Beim Dispo ist die Rechnung meist eindeutig: Dispozinsen liegen regelmäßig im zweistelligen
Bereich, ein Ratenkredit derzeit bei rund sieben Prozent. Dazu kommt der feste Tilgungsplan, den
der Dispo nicht kennt.
Wofür 18.000 Euro typischerweise eingesetzt werden
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Wichtig ist, den Bedarf vorher genau zu beziffern. Wer zu knapp kalkuliert, muss nachfinanzieren — und zwei Kredite kosten mehr als einer über dieselbe Summe. Ein Puffer von zehn Prozent auf die geschätzten Kosten ist in der Praxis realistisch.
Ausführlicher wird es im Ratgeber Modernisierungskredit.
Wer den Kredit bekommt
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit trotz Probezeit und Kredit ohne Einkommensnachweis.
Wie der Kreditantrag abläuft
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 18.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Zwei Dinge lassen sich nicht beschleunigen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Beide gehen digital in Minuten, entfallen dürfen sie nie. Wer beides in Sekunden verspricht und dabei auf die Schufa verzichtet, verkauft etwas anderes als einen Kredit.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Kredit mit Sofortzusage durchgerechnet.
Bevor der Vertrag zustande kommt
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Privatkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 18.000 Euro?
Welches Einkommen brauche ich für 18.000 Euro Kredit?
Was ist ein Kredit über 18.000 Euro?
Wann wird der Kredit über 18.000 Euro ausgezahlt?
Spielt die Schufa bei 18.000 Euro eine Rolle?
Muss ich angeben, wofür ich das Geld brauche?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Kann ich einen bestehenden Kredit damit ablösen?
Welche Laufzeit sollte ich wählen?
Brauche ich Sicherheiten für 18.000 Euro?
Aktuelle Zinsen für einen 18.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.