Privatkredit: Individuelle Lösungen für Deine Bedürfnisse
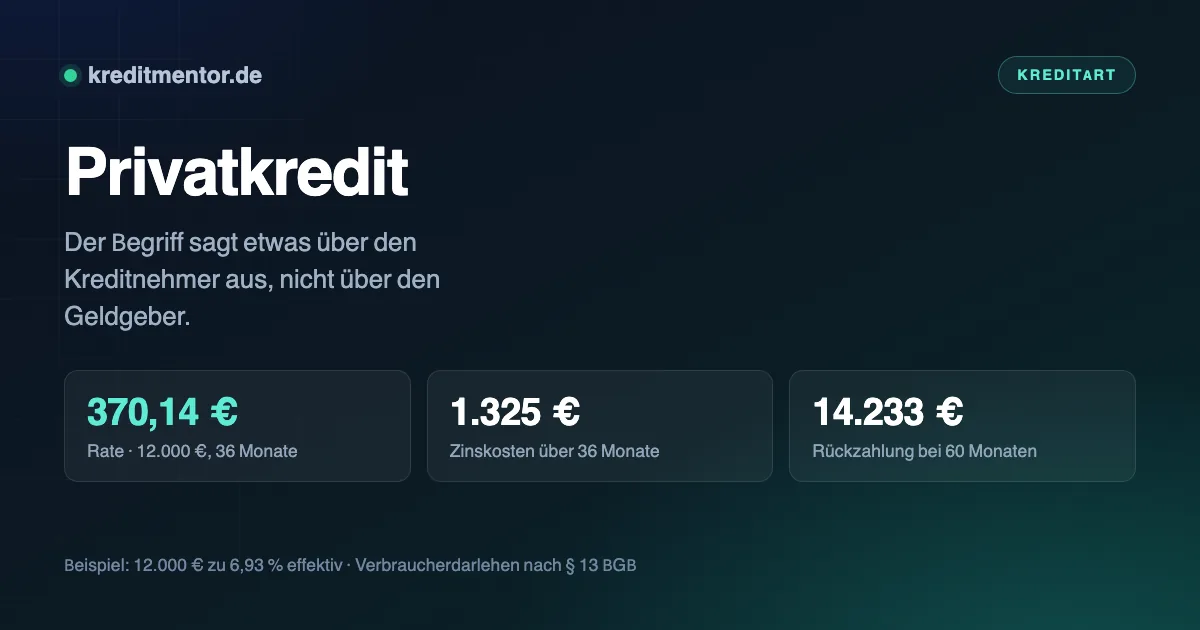
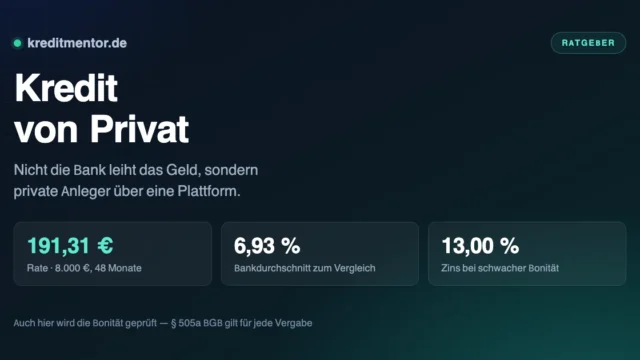
Privatkredit heißt: Der Kredit geht an eine Privatperson und dient privaten Zwecken — im Unterschied zum Geschäftskredit. Der Begriff sagt also etwas über den Kreditnehmer aus, nicht über den Kreditgeber. Wer Geld von Privatpersonen leihen will, sucht dagegen einen Kredit von Privat.
Dieser Ratgeber erklärt, warum diese Unterscheidung praktische Folgen hat, welche Schutzrechte für Dich gelten und was ein Privatkredit derzeit kostet.
Warum die Abgrenzung wichtig ist
An der Frage „privat oder gewerblich“ hängt der gesamte Verbraucherschutz. Nimmst Du einen Kredit für private Zwecke auf, bist Du Verbraucher im Sinne des § 13 BGB. Damit greifen die Schutzvorschriften für Verbraucherdarlehen:
- Umfassende Pflichtangaben nach § 491a BGB — effektiver Jahreszins, Gesamtbetrag, Anzahl und Höhe der Raten
- 14 Tage Widerrufsrecht nach § 355 BGB, ohne Angabe von Gründen
- Jederzeitige Sondertilgung nach § 500 Abs. 2 BGB
- Gedeckelte Vorfälligkeitsentschädigung nach § 502 BGB: höchstens ein Prozent des zurückgezahlten Betrags, bei Restlaufzeit unter einem Jahr 0,5 Prozent
- Kündigungsschutz nach § 498 BGB: Die Bank darf erst kündigen, wenn zwei Raten offen sind, der Rückstand mindestens zehn Prozent des Nennbetrags erreicht und eine Zweiwochenfrist gesetzt wurde
- Pflicht zur Kreditwürdigkeitsprüfung nach § 505a BGB
Bei einem Geschäftskredit gilt davon fast nichts. Deshalb fragen Banken nach dem Verwendungszweck — und deshalb solltest Du hier korrekt antworten. Wer einen privaten Kredit für betriebliche Zwecke nutzt, verliert unter Umständen diese Schutzrechte.
Was ein Privatkredit kostet
Maßgeblich ist der Bundesbank-Durchschnitt für Konsumentenkredite. Derzeit liegt er bei rund sieben Prozent effektiv für Laufzeiten von ein bis fünf Jahren; die aktuellen Werte findest Du in der Tabelle weiter unten auf dieser Seite.
Ein Beispiel über 12.000 Euro zum Durchschnittszins von 6,93 Prozent:
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 536,89 Euro | 885 Euro | 12.885 Euro |
| 36 Monate | 370,14 Euro | 1.325 Euro | 13.325 Euro |
| 48 Monate | 286,97 Euro | 1.774 Euro | 13.774 Euro |
| 60 Monate | 237,22 Euro | 2.233 Euro | 14.233 Euro |
Dein persönlicher Zinssatz hängt von der Bonität ab. Beworbene Sätze gelten meist nur für die beste Bonitätsklasse — nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der abgeschlossenen Verträge tatsächlich gewährt worden sein.
Freie Verwendung oder Zweckbindung
Die meisten Privatkredite sind zur freien Verwendung — Du musst nicht belegen, wofür das Geld ausgegeben wird. Bequem, aber nicht immer die günstigste Variante.
Zweckgebundene Kredite sind oft günstiger, weil die Bank eine Sicherheit bekommt. Beim Autokredit dient der Fahrzeugbrief als Sicherheit, was den Zins spürbar senken kann. Der Preis dafür: Das Fahrzeug gehört bis zur letzten Rate faktisch der Bank, und ein Verkauf ist nur mit deren Zustimmung möglich.
Ähnliches gilt für Modernisierungskredite, bei denen die Verwendung nachzuweisen ist. Wenn der Zweck ohnehin feststeht, lohnt der Vergleich beider Varianten.
Wovon der Zinssatz abhängt
Zwei Privatkredite über dieselbe Summe können unterschiedlich teuer sein. Diese Faktoren bestimmen, welchen Zinssatz die Bank Dir anbietet:
- Bonität. Der wichtigste Faktor. Bei bonitätsabhängigen Angeboten gilt der beworbene Zins nur für die beste Bonitätsklasse — der tatsächliche Zinssatz kann deutlich darüber liegen.
- Laufzeit. Lange Laufzeiten bedeuten für die Bank ein höheres Risiko und kosten oft einen Aufschlag.
- Kreditsumme. Sehr kleine Beträge sind im Verhältnis teurer, weil die Bearbeitungskosten gleich bleiben.
- Einkommenssituation. Unbefristete Anstellung und beendete Probezeit wirken sich positiv aus.
- Zweckbindung und Sicherheiten. Ein hinterlegter Fahrzeugbrief oder eine abgetretene Lebensversicherung senken den Zinssatz spürbar.
- Zweiter Kreditnehmer. Zwei Verdienende bedeuten geringeres Ausfallrisiko und meist bessere Konditionen.
Für den Vergleich zählt allein der effektive Jahreszins. Er enthält alle Kosten und ist zwischen Anbietern vergleichbar — der Sollzins ist es nicht. Stelle die Anfragen immer als Konditionenanfrage: Sie ist kostenlos, unverbindlich und schufaneutral, während mehrere verbindliche Kreditanfragen kurz hintereinander den Score verschlechtern.
Wie ein Privatkredit beantragt wird
Der Ablauf ist bei allen Banken ähnlich und läuft heute meist vollständig digital:
- Im Kreditrechner Höhe und Laufzeit wählen. Die monatliche Rate erscheint sofort.
- Angaben zu Person, Beschäftigung, Einkommen und Ausgaben machen. Je genauer, desto seltener die manuelle Nachprüfung.
- Vorläufige Entscheidung erhalten, in der Regel innerhalb von Sekunden.
- Identität bestätigen per Video-Ident oder eID.
- Nachweise einreichen — Gehaltsabrechnungen oder digitaler Kontoblick.
- Vertrag digital unterschreiben. Danach folgt die Auszahlung, meist innerhalb von ein bis zwei Werktagen.
An Unterlagen brauchst Du den Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung. Selbstständige legen stattdessen Einkommensteuerbescheide und eine betriebswirtschaftliche Auswertung vor.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig unbefristeter Vertrag
Die Haushaltsrechnung ist der entscheidende Punkt. Die Bank stellt Deinen Nettoeinnahmen alle festen Ausgaben gegenüber — Miete, Versicherungen, Unterhalt, laufende Kredite. Der verbleibende Betrag muss die Rate mit Sicherheitsabstand tragen.
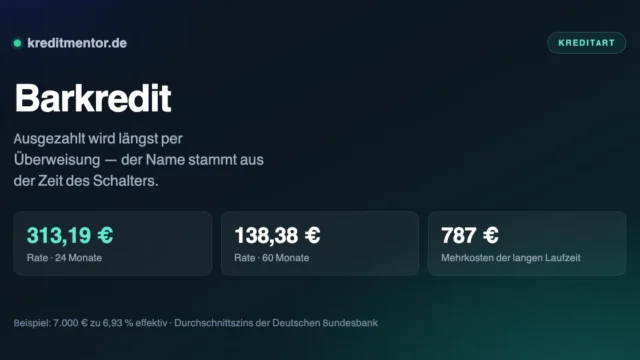
Dieselbe Sache begegnet Dir unter anderen Namen: Barkredit betont die freie Verfügung über das Geld, Online-Kredit den Weg des Abschlusses.
Worauf Du beim Abschluss achten solltest
Effektivzins vergleichen, nicht den Sollzins. Nur der Effektivzins enthält alle bei Vertragsschluss feststehenden Kosten und macht Angebote vergleichbar.
Schufaneutral anfragen. Eine Konditionenanfrage beeinflusst Deinen Score nicht, eine Kreditanfrage schon. Mehrere verbindliche Anfragen in kurzer Folge verschlechtern die Ausgangslage.
Restschuldversicherung bewusst entscheiden. Sie ist freiwillig und muss seit 2022 in einem getrennten Vorgang mit einer Woche Bedenkzeit abgeschlossen werden. Prüfe, welche Fälle tatsächlich abgedeckt sind — Ausschlüsse bei Vorerkrankungen oder Selbstständigkeit sind häufig.
Sondertilgung mitdenken. Auch wenn Du sie jetzt nicht brauchst: Das Recht besteht ohnehin, und manche Banken bieten sie sogar kostenlos an.
Häufig gestellte Fragen
Was ist der Unterschied zwischen Privatkredit und Kredit von privat?
Wie hoch sind die Zinsen für einen Privatkredit?
Welche Voraussetzungen muss ich erfüllen?
Wie schnell wird ein Privatkredit ausgezahlt?
Welche Unterlagen benötige ich?
Was ist ein Privatkredit?
Welche Rechte habe ich als privater Kreditnehmer?
Was kostet ein Privatkredit über 12.000 Euro?
Muss ich den Verwendungszweck angeben?
Wie wirkt sich die Bonität auf den Zinssatz aus?
Lohnt sich eine Restschuldversicherung?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.