Modernisierungskredit: Dein Zuhause auf dem neuesten Stand
Ein Modernisierungskredit finanziert Maßnahmen, die den Standard einer Immobilie heben — Dämmung, Heizungstausch, neue Fenster, Barrierefreiheit. Anders als bei einer reinen Renovierung gibt es hier Förderung, und die verändert die Rechnung erheblich.
Dieser Ratgeber zeigt, warum die Reihenfolge entscheidend ist, welche Programme in Frage kommen und wie Du Kredit und Zuschuss sinnvoll kombinierst.
Was ein Modernisierungskredit ist
Ein Modernisierungskredit ist ein meist zweckgebundenes Darlehen, mit dem Du bauliche Maßnahmen an einer bestehenden Immobilie finanzierst. Anders als bei der klassischen Baufinanzierung wird dafür in der Regel keine Grundschuld ins Grundbuch eingetragen — das macht den Kredit schneller und unbürokratischer, begrenzt aber die mögliche Höhe.
Üblich sind Kreditsummen zwischen 5.000 und 50.000 Euro bei Laufzeiten von 12 bis 120 Monaten. Weil die Bank weiß, wofür das Geld verwendet wird, und der Wert der Immobilie durch die Maßnahme steigt, sind die Konditionen günstiger als bei einem Ratenkredit zur freien Verwendung. Manche Institute vergeben ein Modernisierungsdarlehen bis 100.000 Euro, verlangen dann aber Nachweise über die geplanten Arbeiten.
Finanzieren lassen sich damit alle Maßnahmen, die den Standard der Immobilie heben: Dämmung, Heizungstausch, neue Fenster, ein Umbau zur Barrierefreiheit, eine neue Küche oder die energetische Sanierung des Daches. Reine Schönheitsreparaturen wie Streichen und Tapezieren zählen dagegen als Renovierung — dafür gibt es weder günstigere Zinsen noch Fördermittel.
Sanierung, Modernisierung, Renovierung
Die Abgrenzung entscheidet über Förderung und Zinssatz, deshalb lohnt der genaue Blick:
| Begriff | Bedeutung | Beispiele | Förderfähig |
|---|---|---|---|
| Renovierung | optische Auffrischung | streichen, tapezieren, Bodenbeläge | nein |
| Sanierung | Beseitigung von Schäden | Feuchtigkeit, marode Leitungen, Dachschaden | teilweise |
| Modernisierung | Verbesserung des Standards | Dämmung, neue Heizung, Fenstertausch | ja |
Für die energetische Sanierung — also Maßnahmen, die den Energieverbrauch senken — gibt es die umfangreichsten Förderprogramme. Wer modernisieren möchte, sollte deshalb vor der Auftragsvergabe klären, in welche Kategorie das Vorhaben fällt.
Die richtige Reihenfolge
Der teuerste Fehler bei Modernisierungen ist, zuerst den Handwerker zu beauftragen und dann die Förderung zu beantragen. Bei praktisch allen Programmen muss der Antrag vor der Auftragsvergabe gestellt sein. Wer diese Reihenfolge umdreht, verliert den Anspruch vollständig.
Sinnvoll ist dieser Ablauf:
- Energieberatung. Für die meisten KfW-Programme ist eine Fachplanung durch eine zugelassene Energie-Effizienz-Expertin ohnehin Pflicht — und sie zeigt, welche Maßnahme am meisten bringt.
- Förderung beantragen und Bewilligung abwarten.
- Angebote einholen und Kosten festzurren.
- Finanzierungslücke berechnen — erst jetzt weißt Du, wie viel Kredit Du wirklich brauchst.
- Kredit abschließen und Aufträge vergeben.
Welche Förderung es gibt
KfW-Programme fördern energetische Einzelmaßnahmen und Komplettsanierungen — als zinsverbilligter Kredit mit Tilgungszuschuss oder als direkter Investitionszuschuss. Gefördert werden unter anderem Dämmung von Dach, Wand und Kellerdecke, Fenster- und Türtausch, Heizungserneuerung und Lüftungsanlagen.
Das BAFA fördert Heizungsoptimierung und Anlagentechnik.
Länder und Kommunen haben eigene Programme, die sich mit der Bundesförderung teils kombinieren lassen. Die Verbraucherzentrale bietet dazu eine unabhängige Energieberatung an.
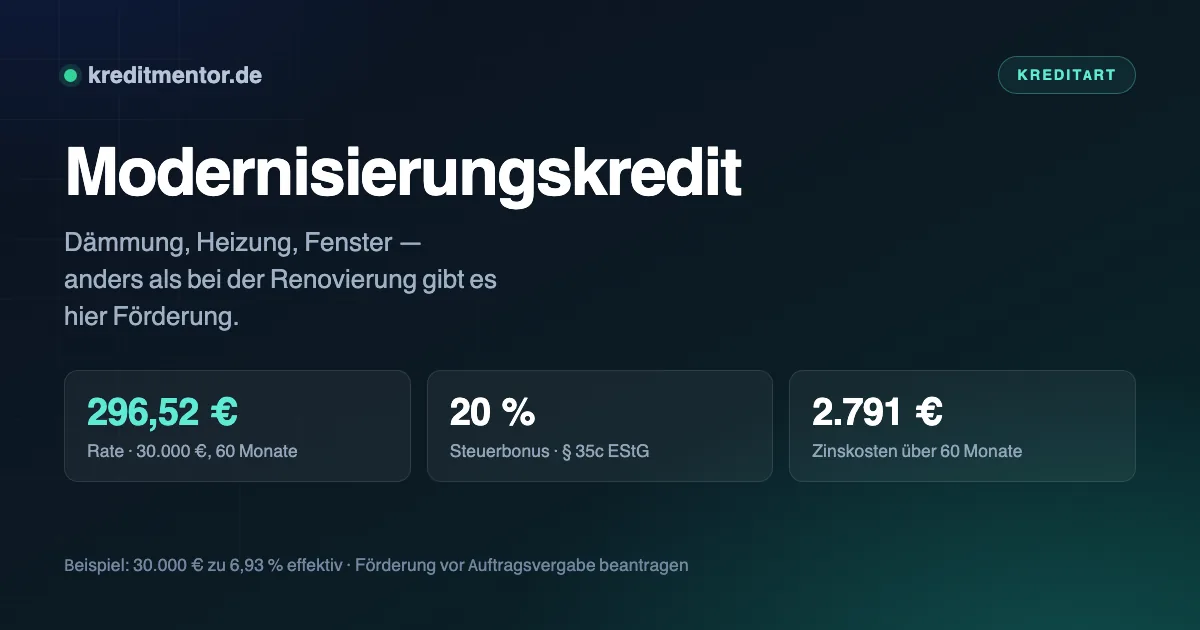
Der Steuerbonus nach § 35c EStG ist die unterschätzte Alternative: Bei selbstgenutztem Wohneigentum lassen sich über drei Jahre 20 Prozent der Kosten von der Steuerschuld abziehen, maximal 40.000 Euro. Das Gebäude muss älter als zehn Jahre sein. Wichtig: Der Steuerbonus ist nicht mit KfW- oder BAFA-Förderung für dieselbe Maßnahme kombinierbar — Du musst Dich entscheiden.
Welche Förderprogramme es gibt
Staatliche Förderung kann die Kosten einer energetischen Sanierung erheblich reduzieren. Drei Wege stehen offen, und sie lassen sich teilweise kombinieren:
- KfW-Kredit mit Tilgungszuschuss. Für die Sanierung zum Effizienzhaus-Standard gibt es zinsgünstige Darlehen bis 150.000 Euro je Wohneinheit, mit einem Tilgungszuschuss von bis zu 45 Prozent. Beantragt wird über die eigene Bank, nicht direkt bei der KfW.
- BAFA-Zuschuss für Einzelmaßnahmen. Für Dämmung, Fenster, Lüftung und Heizungsoptimierung gibt es direkte Zuschüsse auf die förderfähigen Kosten. Hier reicht der Antrag vor Auftragsvergabe.
- Steuerbonus nach § 35c EStG. Wer keine Förderung in Anspruch nimmt, kann 20 Prozent der Kosten über drei Jahre von der Steuer absetzen — bis zu 40.000 Euro je Objekt. Beides zusammen geht nicht.
An Unterlagen brauchst Du für einen Förderantrag in der Regel den Kostenvoranschlag des Fachbetriebs, eine Bestätigung der Energieeffizienz-Expertin oder des Experten und Angaben zur Immobilie. Die Bewilligung dauert je nach Programm einige Wochen — plane diese Zeit ein, denn nach Auftragsvergabe ist eine Förderung ausgeschlossen.
Ein Fördermittelcheck lohnt sich außerdem auf Landes- und Kommunalebene: Viele Bundesländer und Städte legen eigene Programme auf, etwa für Heizungstausch, Dachbegrünung oder den Anschluss ans Fernwärmenetz. Lass Dich dazu von Deiner Bank oder einer Energieberatung beraten.
Kredit oder Grundschuld
Für die Restfinanzierung stehen zwei Wege offen. Ein Ratenkredit ist schnell und unbürokratisch, aber teurer. Ein grundschuldbesichertes Darlehen ist günstiger, verursacht aber einmalige Notar- und Grundbuchkosten.
Zur Orientierung ein Ratenkredit über 15.000 Euro zum aktuellen Durchschnittszins von 6,93 Prozent:
| Laufzeit | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 36 Monate | 462,68 Euro | 1.656 Euro |
| 60 Monate | 296,52 Euro | 2.791 Euro |
| 84 Monate | 225,88 Euro | 3.974 Euro |
Bei Laufzeiten über fünf Jahre steigt der Durchschnittszins auf fast neun Prozent — die tatsächlichen Kosten bei 84 Monaten liegen also über dem hier gerechneten Wert. Als Faustregel: Bis etwa 30.000 Euro lohnt der Ratenkredit, darüber zunehmend die Grundschuld.
Was sich wirtschaftlich rechnet
Eine Modernisierung senkt idealerweise die laufenden Kosten. Ob sie sich lohnt, hängt von drei Größen ab: Investitionssumme, jährliche Ersparnis und Nutzungsdauer der Maßnahme.
Rechne konkret: Kostet die Dämmung nach Förderung 12.000 Euro und spart 900 Euro Heizkosten im Jahr, liegt die Amortisation bei gut 13 Jahren — ohne Berücksichtigung steigender Energiepreise, die die Rechnung verbessern, und der Finanzierungskosten, die sie verschlechtern.
Nicht rein monetär bewertbar, aber real: Eine modernisierte Immobilie erzielt beim Verkauf einen besseren Preis, und der Energieausweis ist beim Verkauf oder bei Neuvermietung vorzulegen.
Steht der Kauf noch bevor, gehört die Sanierung gleich in die Gesamtrechnung. Wie sich beides verbinden lässt, zeigen Hauskredit und Immobilienkredit und Immobiliendarlehen; den zinsgesicherten Teil ergänzt Bausparvertrag als Finanzierungsbaustein.
Barrierefreiheit als eigener Fall
Umbauten für altersgerechtes Wohnen — bodengleiche Dusche, Türverbreiterung, Rampen — werden ebenfalls gefördert, unabhängig von der Energieeffizienz. Kommt ein Pflegegrad hinzu, kann die Pflegekasse zusätzlich einen Zuschuss für wohnumfeldverbessernde Maßnahmen leisten. Diese Zuschüsse lassen sich mit KfW-Mitteln kombinieren.
Häufig gestellte Fragen
Was ist ein Modernisierungskredit?
Wie hoch kann ein Modernisierungskredit sein?
Wie lange dauert die Bearbeitung?
Welche Unterlagen brauche ich für Fördermittel?
Lohnt sich ein Immobilienkredit statt eines Modernisierungsdarlehens?
Wann muss ich die Förderung beantragen?
Was ist der Unterschied zwischen Renovierung und Modernisierung?
Kann ich KfW-Förderung und Steuerbonus kombinieren?
Wie funktioniert der Steuerbonus nach § 35c EStG?
Ratenkredit oder Grundschulddarlehen?
Ab wann rechnet sich eine Modernisierung?
Wird auch Barrierefreiheit gefördert?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.