Bausparvertrag als Finanzierungsbaustein planen
Wer die passende Kredithöhe für den Kauf oder Bau einer Immobilie ermittelt, stößt fast immer auf die Frage, ob neben dem klassischen Darlehen noch weitere Bausteine sinnvoll sind. Ein Bausparvertrag als Finanzierung wird dabei häufig genannt, weil er feste Zinskonditionen mit einer Ansparphase verbindet. Ob sich diese Kombination lohnt, hängt jedoch stark von der individuellen Situation ab, etwa vom vorhandenen Eigenkapital, der geplanten Nutzungsdauer der Immobilie und der persönlichen Einschätzung künftiger Zinsentwicklungen. Der folgende Überblick ordnet ein, wie Kredit und Bausparvertrag zusammenspielen können, wann eine Kombination Sinn ergibt und worauf bei der Bemessung der Kredithöhe grundsätzlich zu achten ist.
Das Wichtigste in Kürze
- Ein Bausparvertrag als Finanzierung wird meist ergänzend zu einem klassischen Kredit genutzt, nicht als alleinige Lösung.
- Kredite bieten meist eine Zinsbindung über einen bestimmten Zeitraum, während Bausparverträge Zinssätze für Ansparphase und spätere Darlehensphase festschreiben.
- Die Kombination kann vor allem bei langfristiger Planung und dem Wunsch nach Zinssicherheit für eine Anschlussfinanzierung interessant sein.
- Bei der Kredithöhe zählen Eigenkapital, Nebenkosten und die realistische monatliche Belastbarkeit zu den zentralen Stellgrößen.
- Ob sich ein zusätzlicher Vertrag lohnt, sollte anhand der eigenen Finanzierungsstrategie und nicht pauschal entschieden werden.
Warum Immobilienfinanzierung oft aus mehreren Bausteinen besteht
Eine Immobilienfinanzierung besteht selten aus nur einer einzigen Komponente. Der Grund liegt darin, dass unterschiedliche Finanzierungsinstrumente unterschiedliche Stärken haben und sich in Kombination oft besser an die individuelle Lebenssituation anpassen lassen als eine einzelne, große Kreditsumme.
Der Kredit als Basis
In den meisten Fällen bildet ein Darlehen das Grundgerüst der Finanzierung. Es deckt den größten Teil des Kaufpreises oder der Baukosten ab und wird über eine vereinbarte Laufzeit mit festen oder variablen Raten zurückgezahlt. Die Höhe dieses Kredits richtet sich nach dem Kaufpreis, dem vorhandenen Eigenkapital und der individuellen Rückzahlungsfähigkeit. Wie unterschiedlich sich Rate und Gesamtkosten je nach Darlehenssumme darstellen, lässt sich beispielhaft an einem Kredit über 100.000 Euro nachvollziehen, bei dem Zins- und Tilgungshöhe naturgemäß anders ausfallen als bei kleineren Finanzierungsbeträgen.
Ergänzende Bausteine im Überblick
Neben dem Hauptdarlehen kommen häufig weitere Elemente hinzu, etwa Eigenkapital aus Ersparnissen, Fördermöglichkeiten oder eben ein Bausparvertrag. Solche Bausteine dienen meist dazu, die Gesamtfinanzierung flexibler zu gestalten oder bestimmte Risiken, etwa steigende Zinsen bei einer späteren Anschlussfinanzierung, abzufedern.
Kredit vs. Bausparvertrag: Unterschiede in Zinssicherheit und Flexibilität
Kredit und Bausparvertrag unterscheiden sich grundlegend in der Art, wie sie mit Zinsrisiken umgehen und wie flexibel sie sich handhaben lassen.
Zinsbindung beim Kredit
Ein klassisches Immobiliendarlehen wird üblicherweise mit einer Zinsbindung über einen bestimmten Zeitraum abgeschlossen. Innerhalb dieser Zeit bleibt der Zinssatz stabil, danach steht eine Anschlussfinanzierung an, deren Konditionen von der dann geltenden Marktlage abhängen. Diese Phase birgt ein gewisses Zinsänderungsrisiko, da niemand verlässlich vorhersagen kann, wie sich das Zinsniveau bis dahin entwickelt.
Feste Konditionen beim Bausparvertrag
Ein Bausparvertrag funktioniert anders: Während der Ansparphase zahlt der Vertragsinhaber regelmäßig ein, bis ein bestimmtes Mindestguthaben erreicht ist. Anschließend besteht Anspruch auf ein Bauspardarlehen zu einem Zinssatz, der bereits bei Vertragsabschluss festgelegt wurde. Bausparverträge sinnvoll eingesetzt bieten sowohl in der Ansparphase als auch in der späteren Darlehensphase feste Zinskonditionen, was die Kalkulierbarkeit erhöht, allerdings auf Kosten einer gewissen Flexibilität, da die Auszahlung des Darlehens erst nach Erreichen bestimmter Vertragsbedingungen möglich ist.
Wann die Kombination aus Kredit und Bausparvertrag sinnvoll sein kann
Ob sich das Zusammenspiel aus Kredit und Bausparvertrag lohnt, hängt stark vom Zeithorizont und der persönlichen Risikoneigung ab.
Absicherung gegen steigende Zinsen
Wer bereits absehen kann, dass eine Anschlussfinanzierung in einigen Jahren notwendig wird, kann durch einen parallel laufenden Bausparvertrag einen Teil dieser künftigen Finanzierung mit bereits heute festgelegten Konditionen vorbereiten. Das kann besonders für Personen interessant sein, die Planungssicherheit höher gewichten als kurzfristige Flexibilität.
Anschlussfinanzierung planen
Auch wer eine bestehende Immobilie bereits finanziert hat und weiß, dass ein Teil des Kredits in einigen Jahren neu verhandelt werden muss, kann einen Bausparvertrag gezielt als Vorbereitung für diesen Zeitpunkt nutzen. In solchen Fällen dient der Vertrag weniger der sofortigen Finanzierung als vielmehr der langfristigen Absicherung einzelner Finanzierungsabschnitte.
Wie ein Bausparvertrag funktioniert
Ein Bausparvertrag verbindet zwei Phasen: das Ansparen und das Darlehen. Zu Beginn vereinbarst Du mit der Bausparkasse eine Bausparsumme — den Betrag, der Dir am Ende insgesamt zur Verfügung stehen soll. Er teilt sich in das eigene Guthaben und das Bauspardarlehen auf.
| Phase | Was passiert | Typische Dauer |
|---|---|---|
| Sparphase | monatliche Sparrate, bis 40 bis 50 % der Bausparsumme angespart sind | 7 bis 12 Jahre |
| Zuteilung | der Vertrag wird zuteilungsreif, das Guthaben wird ausgezahlt | — |
| Darlehensphase | der Rest der Bausparsumme kommt als zinsgünstiges Bauspardarlehen | bis zu 15 Jahre |
Zuteilungsreif wird ein Bausparvertrag, wenn drei Bedingungen erfüllt sind: Das vereinbarte Mindestguthaben ist angespart, die Mindestvertragsdauer ist erreicht und eine tarifabhängige Bewertungszahl ist überschritten. Erst dann steht die gesamte Bausparsumme zur Verfügung — Guthaben und Bauspardarlehen zusammen.
Der entscheidende Vorteil liegt darin, dass der Zinssatz des Bauspardarlehens bereits bei Vertragsabschluss feststeht. Wer heute einen Vertrag abschließt, sichert sich damit die Konditionen für ein Darlehen, das er womöglich erst in zehn Jahren abruft. Bei steigenden Bauzinsen ist das ein spürbarer Vorteil, bei fallenden ein Nachteil.
Zu den Kosten: Bausparkassen verlangen eine Abschlussgebühr von üblicherweise ein bis 1,6 Prozent der Bausparsumme, dazu jährliche Kontoführungsentgelte. Diese Gebühren mindern die Rendite der Sparphase erheblich — vergleiche deshalb die Angebote mehrerer Anbieter, bevor Du einen Tarif wählst. Wer den Vertrag vorzeitig kündigen möchte, bekommt die Abschlussgebühr in der Regel nicht zurück.
Worauf bei der Wahl der passenden Kredithöhe zu achten ist
Unabhängig davon, ob ein Bausparvertrag Teil der Finanzierung wird, bleibt die Bemessung der Kredithöhe die zentrale Entscheidung jeder Immobilienfinanzierung.

Eigenkapital und Nebenkosten
Ein wesentlicher Ausgangspunkt ist die Frage, wie viel Eigenkapital zur Verfügung steht und wie hoch die Nebenkosten des Kaufs oder Baus ausfallen. Je mehr Eigenkapital eingebracht werden kann, desto geringer fällt in der Regel die benötigte Kreditsumme aus, was sich wiederum günstig auf die Konditionen auswirken kann. Reicht das Eigenkapital nicht aus, um Kaufpreis und Nebenkosten vollständig zu decken, muss die Differenz über das Darlehen finanziert werden, etwa in Form eines Kredits über 80.000 Euro, wie er bei mittleren Finanzierungslücken häufig vorkommt.
Monatliche Belastbarkeit realistisch einschätzen
Ebenso entscheidend ist eine realistische Einschätzung der monatlichen Rückzahlungsfähigkeit. Die Kredithöhe sollte so gewählt werden, dass die Rate auch bei unvorhergesehenen Ausgaben oder Einkommensschwankungen tragbar bleibt. Wer hier zu knapp kalkuliert, riskiert finanzielle Engpässe, während eine zu vorsichtige Kalkulation unter Umständen unnötig Finanzierungsspielraum ungenutzt lässt. Auch bei kleineren Vorhaben, etwa einem Kredit über 60.000 Euro, sollte die Rate stets an der individuellen Haushaltsrechnung gespiegelt werden. Eine sorgfältige Abwägung zwischen beiden Extremen ist daher sinnvoll, gegebenenfalls unter Einbeziehung einer fachlichen Beratung, da individuelle Lebensumstände stark variieren können.
Weiterführende Einordnung, ob Bausparverträge sinnvoll sind
Die Entscheidung für oder gegen einen zusätzlichen Bausparvertrag lässt sich am Ende nicht losgelöst von der übrigen Finanzierung treffen, sondern nur im Zusammenhang mit der bereits gewählten Kredithöhe und -struktur betrachten. Wer sein Darlehen so bemisst, dass ohnehin ausreichend Puffer für die monatliche Rate bleibt, hat mitunter weniger Bedarf an einem zusätzlichen Baustein zur Zinsabsicherung als jemand, der die Kredithöhe eng an der Belastungsgrenze kalkuliert hat. Insofern lohnt es sich, die Frage nach einem ergänzenden Bausparvertrag nicht isoliert, sondern stets im Kontext der gesamten Kreditplanung zu stellen und gegebenenfalls fachlichen Rat einzuholen, bevor eine endgültige Entscheidung getroffen wird.
Welcher Baustein welchen Teil trägt, hängt am Vorhaben: Für den Erwerb rechnet der Hauskredit die Gesamtkosten durch, für spätere Arbeiten am Bestand der Modernisierungskredit. Wie sich eine große Summe auf Rate und Zinsen auswirkt, zeigt 50.000 Euro Kredit.
Staatliche Förderung als zusätzlicher Baustein
Wer den Bausparvertrag als Finanzierung in die Planung einbezieht, sollte auch mögliche staatliche Zuschüsse berücksichtigen. Diese Förderungen mindern zwar nicht direkt die Kredithöhe, wirken sich aber langfristig auf die Eigenkapitalbasis aus und können die Gesamtfinanzierung entlasten.
Wohnungsbauprämie und Arbeitnehmersparzulage
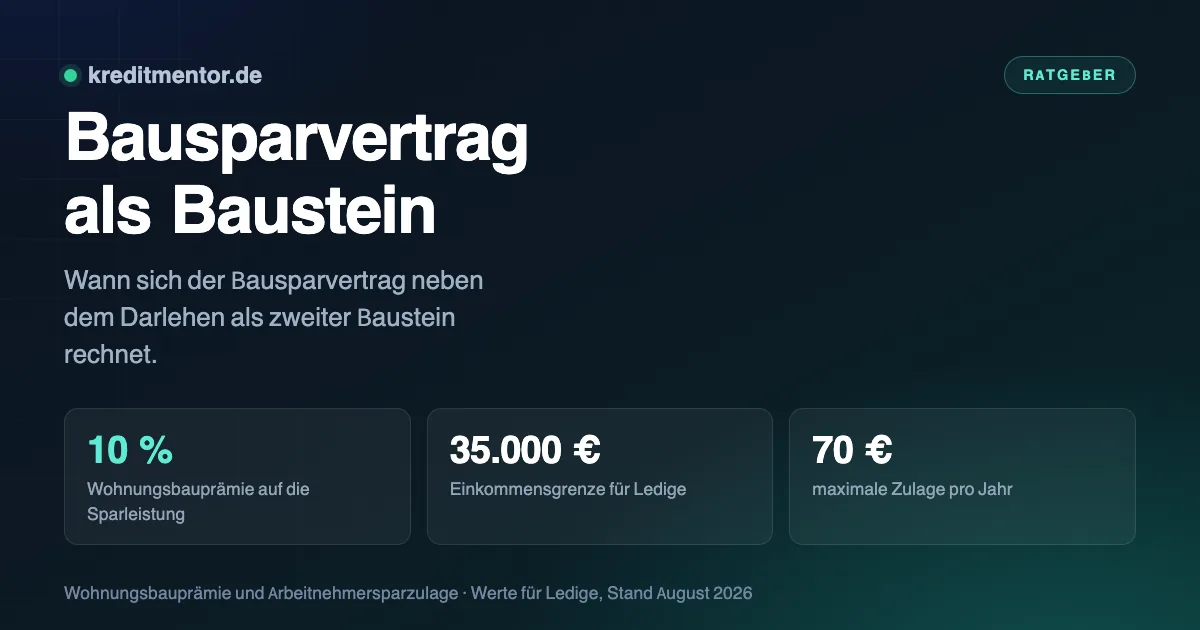
Bausparer, die bestimmte Einkommensgrenzen nicht überschreiten, können von der Wohnungsbauprämie profitieren. Auch die Arbeitnehmersparzulage kommt infrage, sofern vermögenswirksame Leistungen in den Bausparvertrag fließen. Beide Förderungen erhöhen im Laufe der Jahre das angesparte Guthaben, ohne dass zusätzliche Eigenmittel aufgebracht werden müssen. Für Personen, die frühzeitig einen Bausparvertrag als Finanzierung einplanen, lohnt sich daher ein Blick auf die aktuellen Fördergrenzen, da sich diese im Zeitverlauf ändern können. Einen guten Überblick über die genauen Einkommensgrenzen und die Höhe der Förderung bietet die Verbraucherzentrale.
Konkret gelten derzeit diese Werte:
| Förderung | Einkommensgrenze | Geförderter Höchstbetrag | Maximale Zulage pro Jahr |
|---|---|---|---|
| Wohnungsbauprämie (10 % der Sparleistung) |
35.000 € ledig 70.000 € verheiratet |
700 € ledig 1.400 € verheiratet |
70 € ledig 140 € verheiratet |
| Arbeitnehmersparzulage (9 % der Sparleistung) |
40.000 € ledig 80.000 € verheiratet |
470 € ledig 940 € verheiratet |
43 € ledig 86 € verheiratet |
Maßgeblich ist das zu versteuernde Einkommen, nicht das Bruttogehalt — durch Werbungskosten, Sonderausgaben und Freibeträge liegt es oft deutlich darunter. Für die Wohnungsbauprämie musst Du mindestens 50 Euro im Jahr einzahlen. Rechtliche Grundlage sind das Wohnungsbau-Prämiengesetz (WoPG) und das Fünfte Vermögensbildungsgesetz (5. VermBG).
Beide Zulagen zusammen ergeben für einen Alleinstehenden bis zu 113 Euro pro Jahr. Über eine siebenjährige Ansparphase summiert sich das auf rund 790 Euro zusätzliches Guthaben — Geld, das Du später nicht als Kredit aufnehmen musst.
Auswirkung der Förderung auf die benötigte Kredithöhe
Fließen staatliche Zulagen über mehrere Jahre in den Bausparvertrag, steigt das Bausparguthaben spürbar an. Dieses zusätzliche Kapital kann bei Zuteilung direkt in die Finanzierung eingebracht werden und verringert dadurch den Kreditbedarf. Wer die Förderung von Beginn an in seine Kalkulation einbezieht, kann realistischer abschätzen, welche Kredithöhe tatsächlich notwendig ist. Gerade bei langfristigen Finanzierungsvorhaben summieren sich diese Effekte, sodass der Bausparvertrag als Finanzierungselement nicht nur Zinssicherheit, sondern auch einen messbaren finanziellen Vorteil bietet.
Häufig gestellte Fragen
Was ist ein Bausparvertrag?
Wann ist ein Bausparvertrag zuteilungsreif?
Wann gilt Bausparen als Eigenkapital?
Welche Gebühren fallen an?
Wann lohnt sich ein Bausparvertrag als Finanzierungsbaustein?
Wie hoch ist die Wohnungsbauprämie?
Kann ich Wohnungsbauprämie und Arbeitnehmersparzulage gleichzeitig erhalten?
Was passiert, wenn ich den Bausparvertrag vorzeitig kündige?
Worin unterscheidet sich das Bauspardarlehen von einem Annuitätendarlehen der Bank?
Wann wird ein Bausparvertrag zugeteilt?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.