50.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 1.003 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 10.157 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bevor Du 50.000 Euro aufnimmst, lohnt ein Blick auf die Zahlen. Denn dieselbe Summe kann je nach Laufzeit und Anbieter deutlich unterschiedlich viel kosten.
Wer diese Summe aufnimmt, finanziert damit typischerweise eine energetische Sanierung, den Dachgeschossausbau oder eine Praxisausstattung. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Kurz zusammengefasst
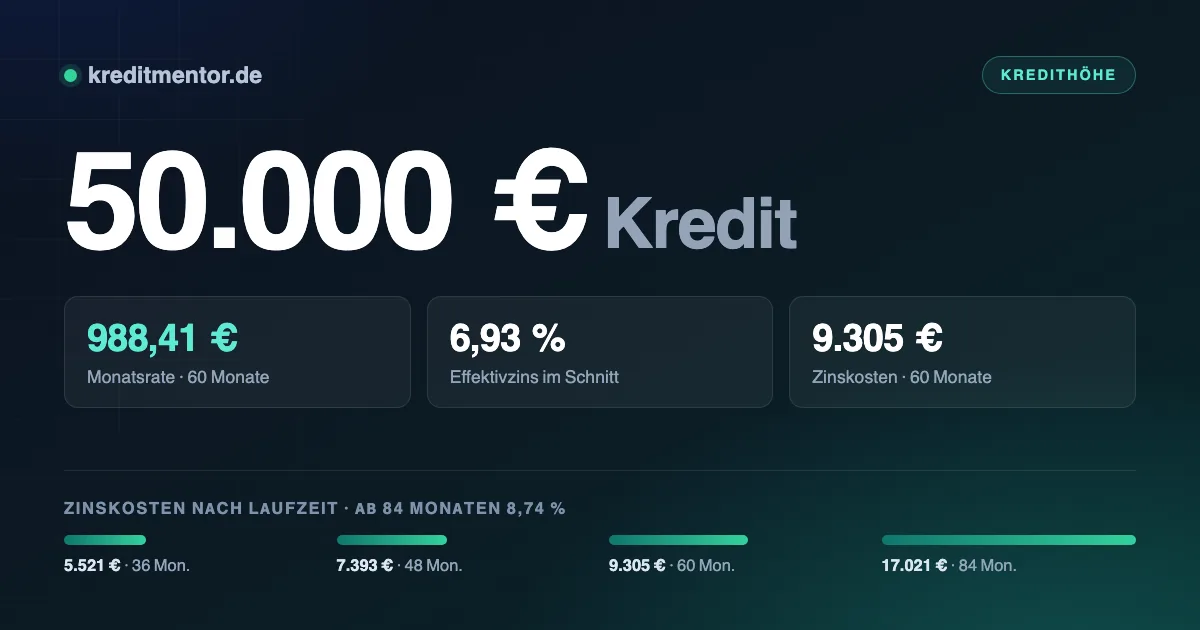
- Ein Kredit über 50.000 Euro kostet bei 48 Monaten Laufzeit 1.195,69 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 11.500 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.600 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 500 Euro.
Was Dich der Kredit tatsächlich kostet
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.542,26 Euro | 5.521 Euro | 55.521 Euro |
| 48 Monate | 1.195,69 Euro | 7.393 Euro | 57.393 Euro |
| 60 Monate | 988,41 Euro | 9.305 Euro | 59.305 Euro |
| 84 Monate | 797,87 Euro | 17.021 Euro | 67.021 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 11.500 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 36 oder 84 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
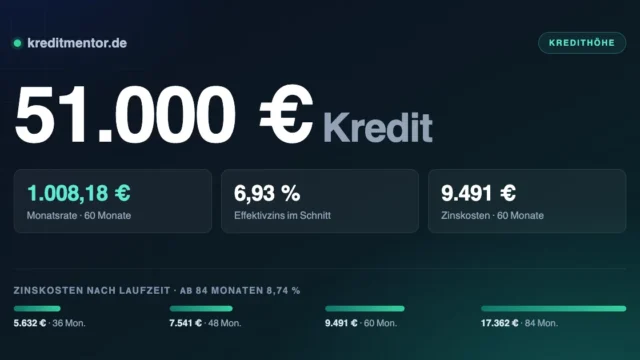
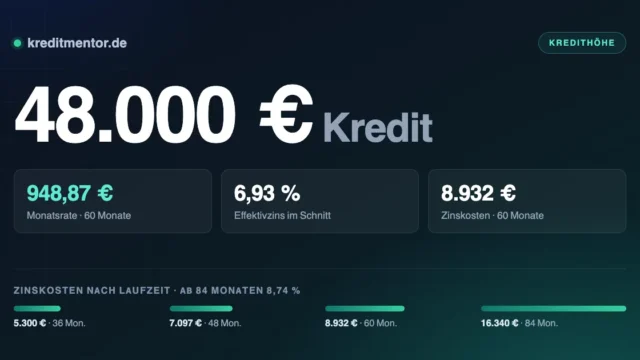
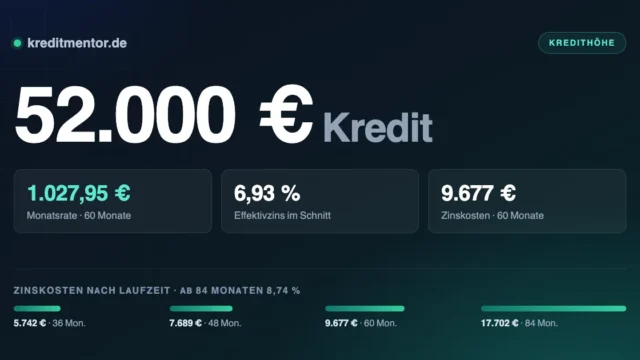
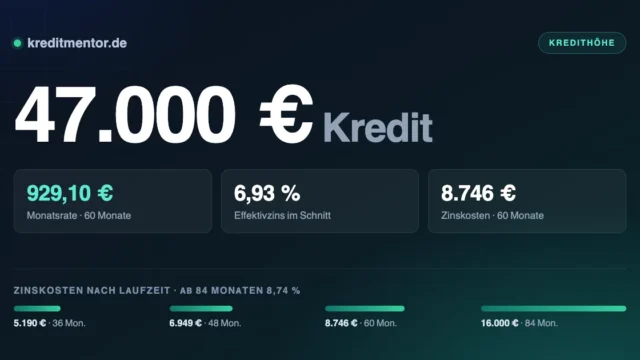
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 49.000 Euro Kredit bedeutet 1.171,78 Euro monatlich, 51.000 Euro Kredit sind 1.219,60 Euro — jeweils bei 48 Monaten.
Gute und schlechte Konditionen
Der zweite große Hebel ist der Zinssatz. Was ein Prozentpunkt ausmacht, zeigt dieser Vergleich über 48 Monate:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.151,46 Euro | 5.270 Euro |
| 6,93 % (Durchschnitt) | 1.195,69 Euro | 7.393 Euro |
| 9,50 % | 1.256,16 Euro | 10.296 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Passt die Rate ins Monatsbudget?
Eine Rate von 1.195,69 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 3.600 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Die Bank rechnet ähnlich, allerdings mit eigenen Pauschalen für die Lebenshaltung. Trage die Zahlen deshalb so ein, wie sie auf Deinem Kontoauszug erscheinen — Abweichungen führen zur manuellen Prüfung oder zur Ablehnung.
Wann Sicherheiten den Zins senken
Ab Summen wie 50.000 Euro prüfen Banken genauer — und honorieren Sicherheiten deutlicher.
Infrage kommen ein verpfändetes Wertpapierdepot mit einem Beleihungswert von meist 50 bis 70
Prozent, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug.
Besitzt Du eine Immobilie, gibt es eine weitere Möglichkeit: ein grundschuldbesichertes
Darlehen. Die Zinsen liegen dort deutlich niedriger, dafür fallen einmalige Notar- und
Grundbuchkosten an. Als Faustregel lohnt sich das ab etwa 30.000 Euro — darunter zehren die
Nebenkosten den Zinsvorteil auf.
Auch die Laufzeit spielt eine Rolle: Über 60 Monate steigt der Durchschnittszins von rund
sieben auf fast neun Prozent. Wer die höhere Rate tragen kann, spart doppelt.
Verwendungszweck: frei oder gebunden?
Was Du mit 50.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Eine Zweckbindung lohnt sich trotzdem in einem Fall: Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit, sinkt der Zinssatz oft um einen Prozentpunkt oder mehr. Der Preis dafür ist die Bindung — verkaufen darfst Du das Fahrzeug erst nach Zustimmung der Bank.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Renovierungskredit.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Sonderfälle behandeln wir getrennt: Kredit trotz Probezeit und Kredit für Selbstständige.
Wie lange es bis zum Geld dauert
Der Kredit ist heute in wenigen Schritten beantragt — online, ohne Termin und ohne Papier. Entscheidend für das Tempo ist nicht der Anbieter, sondern wie vollständig Deine Angaben sind und wie schnell Du die Legitimation erledigst.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 50.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Eilt es, ist Kredit mit Sofortzusage der passende Einstieg.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Für den größeren Zusammenhang: Barkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 50.000 Euro?
Welches Einkommen brauche ich für 50.000 Euro Kredit?
Was ist ein Kredit über 50.000 Euro?
Wann wird der Kredit über 50.000 Euro ausgezahlt?
Spielt die Schufa bei 50.000 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Was zählt als Einkommen?
Welche Laufzeit sollte ich wählen?
Was kostet mich eine längere Laufzeit?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 50.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.