53.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.051 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 10.043 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Ein Kredit über 53.000 Euro ist schnell beantragt. Die eigentliche Arbeit liegt davor: die passende Laufzeit finden und prüfen, ob die Rate ins Budget passt.
Wer diese Summe aufnimmt, finanziert damit typischerweise eine umfassende Modernisierung, einen Anbau oder die Ablösung mehrerer Altkredite. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Das Wichtigste in Kürze
- Ein Kredit über 53.000 Euro kostet bei 48 Monaten Laufzeit 1.267,43 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 12.190 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.800 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 530 Euro.
Was 53.000 Euro Kredit kosten
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
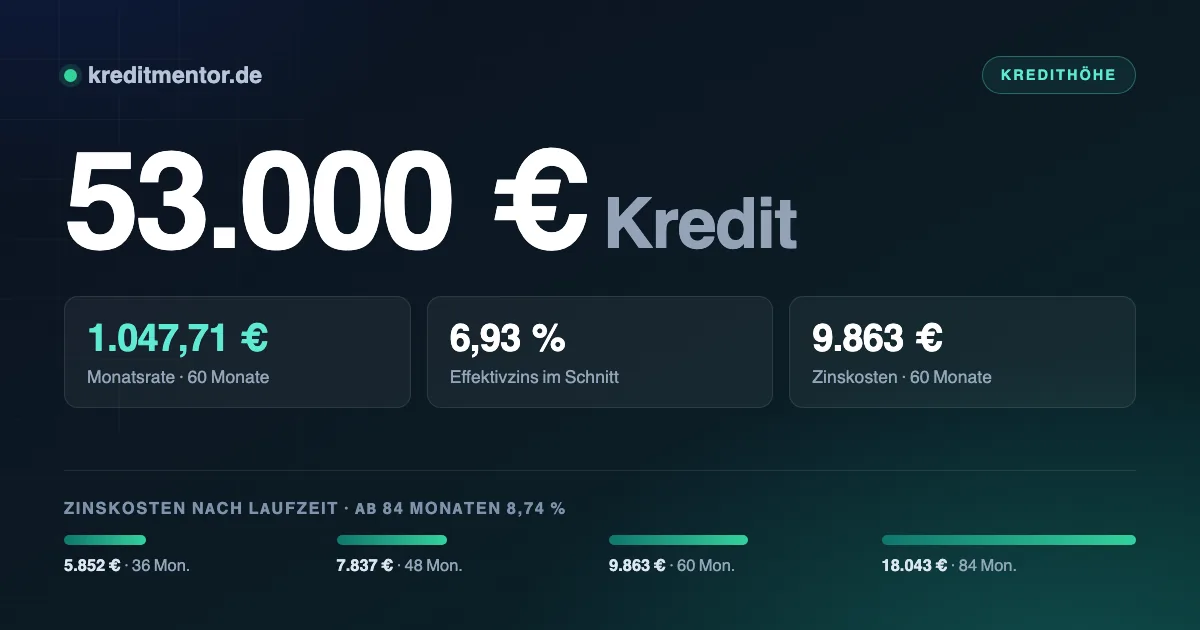
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.634,79 Euro | 5.852 Euro | 58.852 Euro |
| 48 Monate | 1.267,43 Euro | 7.837 Euro | 60.837 Euro |
| 60 Monate | 1.047,71 Euro | 9.863 Euro | 62.863 Euro |
| 84 Monate | 845,74 Euro | 18.043 Euro | 71.043 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 84 statt 36 Monaten zahlst Du 12.190 Euro mehr an Zinsen, hast dafür aber jeden Monat 789,05 Euro mehr Spielraum.
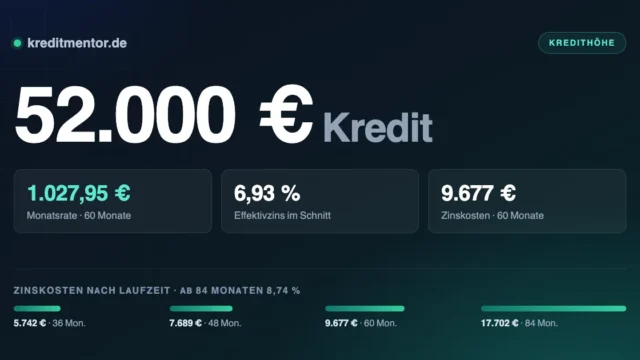
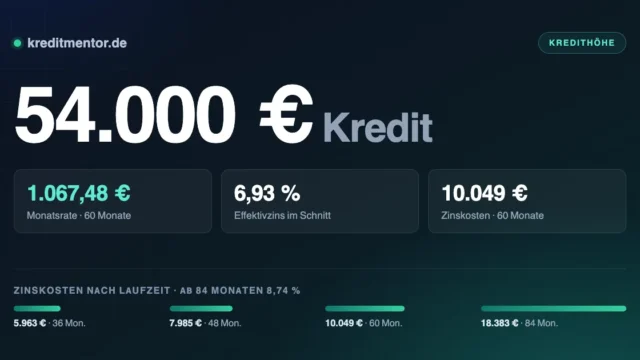
Falls Du zwischen zwei Summen schwankst — bei 48 Monaten Laufzeit kostet ein 52.000 Euro Kredit monatlich 1.243,52 Euro, ein 54.000 Euro Kredit entsprechend 1.291,34 Euro.
Der Zinssatz als zweiter Hebel
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 5.327 Euro Differenz bei 48 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.220,55 Euro | 5.587 Euro |
| 6,93 % (Durchschnitt) | 1.267,43 Euro | 7.837 Euro |
| 9,50 % | 1.331,53 Euro | 10.913 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Wie viel Rate tragbar ist
Eine Rate von 1.267,43 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 3.800 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Der Sprung bei der Zinsbindung
Bei 53.000 Euro fällt eine Besonderheit ins Gewicht, die bei kleineren Summen kaum auffällt:
Über fünf Jahre Zinsbindung steigt der durchschnittliche Effektivzins deutlich — von rund sieben
auf knapp neun Prozent laut Bundesbank-Statistik.
Das bedeutet: Eine Verlängerung von 60 auf 84 Monate senkt zwar die Rate, kostet aber doppelt
— längere Laufzeit und höherer Satz. Prüfe deshalb genau, ob die niedrigere Rate wirklich nötig
ist oder ob 60 Monate tragbar sind.
Falls nicht: Sicherheiten können den Aufschlag ausgleichen. Ein verpfändetes Depot, eine
abgetretene Lebensversicherung oder — bei Immobilienbesitz — eine Grundschuld verschieben die
Kalkulation der Bank spürbar zu Deinen Gunsten.
Was Du mit 53.000 Euro finanzieren kannst
Die meisten Anbieter vergeben 53.000 Euro ohne Zweckbindung. Du entscheidest also selbst, ob Du damit eine Anschaffung bezahlst, eine Rücklage auffüllst oder mehrere kleinere Posten auf einmal erledigst. Nachweise verlangt die Bank dafür nicht.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Ausführlicher wird es im Ratgeber Hauskredit.
Was Du mitbringen musst
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Rentner und Kredit trotz Probezeit.
Schritt für Schritt zum Kredit
Vom ersten Klick bis zum Geld auf dem Konto sind es sechs Schritte. Fünf davon erledigst Du selbst am Bildschirm, den letzten übernimmt die Bank — und der dauert bei Echtzeitüberweisung nur Sekunden.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 53.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Am schnellsten geht es, wenn Du vormittags an einem Werktag beantragst, den digitalen Kontoblick nutzt und die Identifizierung sofort erledigst. Die Zahlungsläufe der Banken enden am frühen Nachmittag — ein Antrag am Freitagabend führt zur Auszahlung am Dienstag.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Kredit mit Sofortauszahlung — dort steht, welche Zusagen realistisch sind.
Worauf Du achten solltest
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Für den größeren Zusammenhang: Privatkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 53.000 Euro?
Welches Einkommen brauche ich für 53.000 Euro Kredit?
Was ist ein Kredit über 53.000 Euro?
Wann wird der Kredit über 53.000 Euro ausgezahlt?
Spielt die Schufa bei 53.000 Euro eine Rolle?
Wie finde ich das günstigste Angebot?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Welche Unterlagen brauche ich?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 53.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.