Kredit für Rentner: Finanzielle Freiheiten im Ruhestand
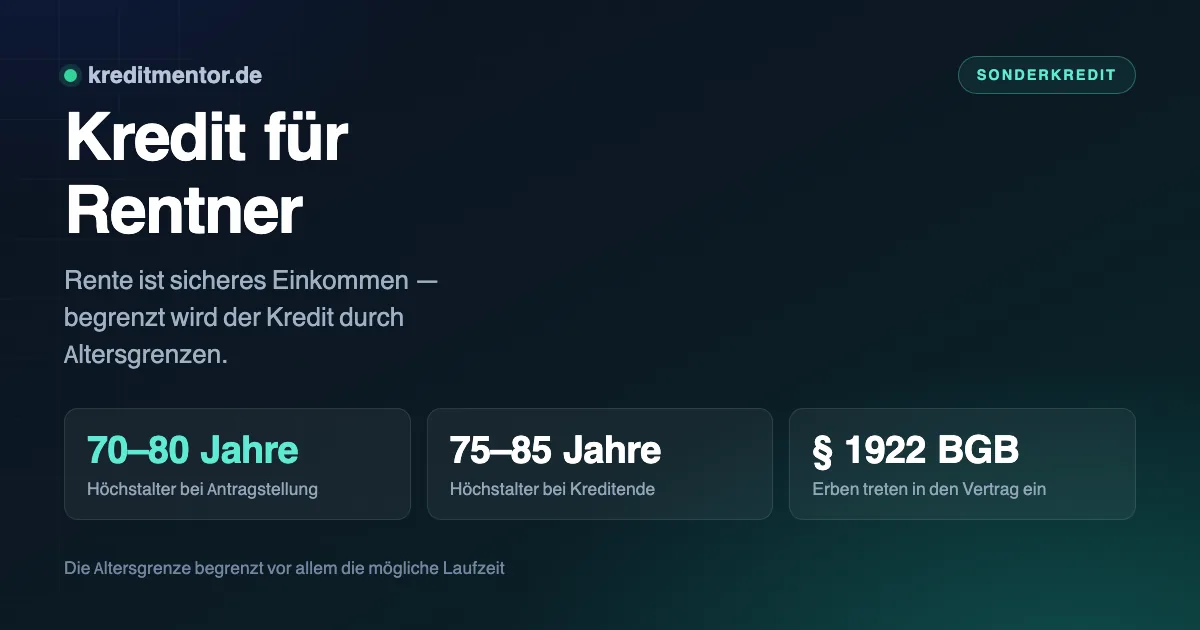
Rente ist ein sicheres, lebenslanges Einkommen — für Banken eigentlich ideal. Trotzdem lehnen viele Institute ab, sobald ein bestimmtes Alter erreicht ist. Der Grund liegt nicht in der Zahlungsfähigkeit, sondern in der Statistik.
Dieser Ratgeber erklärt, welche Altersgrenzen gelten, wie Banken die Rente bewerten und mit welchen Stellschrauben Du auch mit 75 noch einen Kredit bekommst.
Warum das Alter überhaupt eine Rolle spielt
Nach § 505a BGB muss die Bank prüfen, ob der Kredit voraussichtlich vollständig zurückgezahlt wird. Bei einer langen Laufzeit rechnet sie deshalb mit der statistischen Lebenserwartung — nicht aus Pietätlosigkeit, sondern weil der Kredit im Todesfall auf die Erben übergeht.
Daraus ergeben sich zwei Grenzen, die je nach Bank unterschiedlich gehandhabt werden:
| Grenze | Typischer Wert | Bedeutung |
|---|---|---|
| Höchstalter bei Antragstellung | 70 bis 80 Jahre | ab dann keine Vergabe mehr |
| Höchstalter bei Kreditende | 75 bis 85 Jahre | begrenzt die mögliche Laufzeit |
Die zweite Grenze ist die praktisch wichtigere. Wer mit 72 einen Kredit aufnehmen will und dessen Bank ein Endalter von 80 ansetzt, kann maximal 96 Monate wählen. Diese Grenzen sind keine gesetzlichen Vorgaben, sondern interne Richtlinien — sie unterscheiden sich erheblich, weshalb sich der Vergleich besonders lohnt.
Wie die Rente bewertet wird
Die gesetzliche Altersrente gilt als sehr sicheres Einkommen. Sie ist lebenslang, wird jährlich angepasst und fällt nicht durch Arbeitslosigkeit weg. In dieser Hinsicht steht sie besser da als ein befristeter Arbeitsvertrag.
Angerechnet werden neben der gesetzlichen Rente auch Betriebsrenten, Riester- und Rürup-Renten, private Rentenversicherungen, Mieteinnahmen und Kapitalerträge. Als Nachweis dient der Rentenbescheid oder die jährliche Anpassungsmitteilung.
Wichtig ist die Pfändungsfreigrenze: Sie liegt seit dem 1. Juli 2026 bei 1.587,40 Euro monatlich. Liegt Deine Rente darunter, hätte die Bank im Ernstfall keinen Zugriff — die Chancen sinken dann deutlich. Bei einer Rente von 1.900 Euro sieht die Lage ganz anders aus als bei 1.200 Euro.
Was ein Kredit im Ruhestand kostet
Der Zinssatz unterscheidet sich nicht vom regulären Ratenkredit. Maßgeblich ist der Bundesbank-Durchschnitt, derzeit rund sieben Prozent effektiv bei ein bis fünf Jahren Zinsbindung. Die aktuellen Werte findest Du in der Tabelle weiter unten.
Ein Beispiel über 10.000 Euro zum Durchschnittszins von 6,93 Prozent:
| Laufzeit | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 24 Monate | 447,41 Euro | 738 Euro |
| 36 Monate | 308,45 Euro | 1.104 Euro |
| 48 Monate | 239,14 Euro | 1.479 Euro |
| 60 Monate | 197,68 Euro | 1.861 Euro |
Weil die Laufzeit durch das Endalter begrenzt ist, fällt die Rate im Ruhestand oft höher aus als bei jüngeren Kreditnehmern. Das ist der eigentliche Engpass — nicht der Zinssatz.
Was die Chancen verbessert
- Kurze Laufzeit wählen. Sie passt eher in die Altersgrenze und senkt zugleich die Zinskosten.
- Alle Renten zusammenrechnen. Betriebsrente, private Rente und Mieteinnahmen zählen mit, wenn sie belegbar sind.
- Zweiten Kreditnehmer einbeziehen. Ein jüngerer Partner oder ein erwachsenes Kind als Mitantragsteller verschiebt die Altersrechnung. Beide haften dann gesamtschuldnerisch.
- Sicherheiten anbieten. Eine Kapitallebensversicherung, ein Depot oder eine schuldenfreie Immobilie gleichen das Alter aus.
- Zur Hausbank gehen. Sie kennt Deine Kontoführung über Jahrzehnte — das wiegt bei einer Einzelfallentscheidung schwer.
- Gezielt vergleichen. Die Altersgrenzen unterscheiden sich stark. Manche Direktbanken vergeben bis 80, andere machen bei 70 Schluss.
Voraussetzungen für einen Rentnerkredit
Ein Kredit für Rentner unterliegt denselben Regeln wie jeder andere Ratenkredit — nur dass zur Bonität die Altersgrenze hinzukommt. Diese Voraussetzungen prüfen Banken bei Senioren:
- Regelmäßige Rente aus gesetzlicher Rentenversicherung, Pension oder Betriebsrente
- Ausreichende Höhe — die monatliche Rate muss aus dem frei verfügbaren Einkommen tragbar sein
- Gute Bonität ohne harte Negativmerkmale bei der Schufa
- Alter innerhalb der Grenzen des jeweiligen Instituts, bei Antragstellung wie bei Kreditende
- Girokonto in Deutschland für Auszahlung und Lastschrift
An Unterlagen verlangen die Banken den Rentenbescheid der Deutschen Rentenversicherung oder die Pensionsmitteilung, den Personalausweis und in vielen Fällen aktuelle Kontoauszüge. Wer den digitalen Kontoblick nutzt, kann den Kredit meist schneller erhalten.
Welche Kreditsumme möglich ist, hängt vor allem an der verbleibenden Laufzeit bis zur Altersgrenze. Wer mit 72 Jahren einen Kredit aufnehmen möchte und dessen Bank ein Höchstalter von 80 Jahren bei Kreditende ansetzt, kann höchstens 96 Monate wählen. Das begrenzt die Kreditsumme automatisch, weil die monatliche Rate bei kürzerer Laufzeit steigt.
Was die Chancen als Senior verbessert
Wird der Kredit abgelehnt, gibt es mehrere Möglichkeiten, die Aussichten zu verbessern:
- Kürzere Laufzeit wählen. Sie bringt den Kredit innerhalb der Altersgrenze zum Abschluss und senkt zugleich die Zinskosten.
- Kreditsumme reduzieren. Oft reicht ein geringerer Betrag, als zunächst geplant war.
- Zweiten Kreditnehmer oder Bürgen aufnehmen. Ein jüngerer Angehöriger mit eigenem Einkommen verbessert die Bonität deutlich — er haftet dann allerdings in voller Höhe.
- Sicherheiten stellen. Eine abbezahlte Immobilie, ein Wertpapierdepot oder eine Lebensversicherung senken das Risiko für die Bank und damit die Zinsen.
- Anbieter vergleichen. Direktbanken setzen die Altersgrenzen häufig höher an als Filialbanken und bieten dabei günstigere Konditionen.
Andere feste, aber nicht aus Erwerbsarbeit stammende Einkünfte werden vergleichbar bewertet. Wie das aussieht, steht unter Beamtenkredit und Hausfrauenkredit.
Die Restschuldversicherung im Alter
Sie wird Rentnern besonders gern angeboten — und ist hier besonders kritisch zu prüfen. Viele Policen enthalten eine Altersgrenze, ab der kein Versicherungsschutz mehr besteht, obwohl die Prämie weiterläuft. Vorerkrankungen sind häufig ausgeschlossen, und der Todesfallschutz ist oft der einzige Baustein, der im Ruhestand überhaupt greift.
Sie ist immer freiwillig. Seit 2022 muss sie in einem getrennten Vorgang mit einer Woche Bedenkzeit abgeschlossen werden — nutze diese Zeit, um die Ausschlüsse zu lesen.
Was im Todesfall passiert
Ein Kredit erlischt nicht mit dem Tod. Er geht nach § 1922 BGB als Teil des Nachlasses auf die Erben über. Sie können das Erbe innerhalb von sechs Wochen ausschlagen, verzichten dann aber auf den gesamten Nachlass — auch auf das Vermögen.
Wer das vermeiden will, hat zwei Möglichkeiten: eine Restschuldversicherung mit Todesfallschutz oder eine Laufzeit, die deutlich innerhalb der eigenen Lebenserwartung liegt. Ein offenes Gespräch mit der Familie vor dem Abschluss erspart später viel.
Häufig gestellte Fragen
Kann ich als Rentner noch einen Kredit aufnehmen?
Kann man mit 80 noch einen Kredit bekommen?
Welche Kreditsumme bekomme ich als Rentner?
Welche Unterlagen brauche ich?
Bis zu welchem Alter bekomme ich einen Kredit?
Zählt meine Rente als sicheres Einkommen?
Welche Einkünfte werden angerechnet?
Warum ist die Laufzeit begrenzt?
Hilft ein zweiter Kreditnehmer?
Was passiert mit dem Kredit im Todesfall?
Lohnt sich eine Restschuldversicherung im Ruhestand?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.