Verbraucherkredit: Flexibler finanzieller Spielraum für Dich
Verbraucherkredit ist kein Marketingbegriff, sondern eine Rechtskategorie. Ob ein Kredit darunter fällt, entscheidet über Deine Rechte — von den Pflichtangaben über den Widerruf bis zur Frage, wann die Bank kündigen darf.
Dieser Ratgeber erklärt, wann ein Kredit als Verbraucherdarlehen gilt, welche Rechte daraus folgen und wo die Grenzen liegen.
Wann ein Kredit ein Verbraucherdarlehen ist
Entscheidend sind zwei Voraussetzungen: Du handelst als Verbraucher nach § 13 BGB — also zu Zwecken, die überwiegend weder Deiner gewerblichen noch Deiner selbstständigen beruflichen Tätigkeit zuzurechnen sind. Und der Kreditgeber handelt als Unternehmer nach § 14 BGB.
Damit greift der Abschnitt über Verbraucherdarlehensverträge ab § 491 BGB. Ein Darlehen zwischen zwei Privatpersonen fällt nicht darunter, ein Kredit für Deinen Betrieb ebenfalls nicht.
Es gibt Ausnahmen: Bei Kleindarlehen unter 200 Euro sowie bei bestimmten Arbeitgeberdarlehen gelten die Vorschriften nur eingeschränkt.
Die Rechte im Einzelnen
| Recht | Norm | Inhalt |
|---|---|---|
| Vorvertragliche Information | § 491a BGB | Europäische Standardinformationen vor Vertragsschluss |
| Schriftform | § 492 BGB | Vertrag bedarf der Schriftform, elektronische Form nur qualifiziert |
| Pflichtangaben | Art. 247 EGBGB | Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten |
| Widerrufsrecht | § 355 BGB | 14 Tage ohne Angabe von Gründen |
| Vorzeitige Rückzahlung | § 500 Abs. 2 BGB | jederzeit, ganz oder teilweise |
| Entschädigungsdeckel | § 502 BGB | max. 1 %, bei Restlaufzeit unter einem Jahr 0,5 % |
| Kündigungsschutz | § 498 BGB | erst bei zwei offenen Raten und 10 % Rückstand |
| Kreditwürdigkeitsprüfung | § 505a BGB | Pflicht des Kreditgebers vor Vertragsschluss |
Was bei fehlenden Pflichtangaben passiert
Das ist die schärfste Sanktion des Verbraucherkreditrechts. Fehlen Pflichtangaben oder sind sie fehlerhaft, beginnt die Widerrufsfrist nicht zu laufen. Der Vertrag bleibt dann über die 14 Tage hinaus widerruflich.
Fehlt die Angabe des effektiven Jahreszinses, ist der Vertrag zwar wirksam, das Darlehen aber nach § 494 Abs. 2 BGB nur mit dem gesetzlichen Zinssatz zu verzinsen — was deutlich günstiger sein kann als vereinbart.
Ob solche Fehler vorliegen, lässt sich nicht pauschal beurteilen. Verbraucherzentralen und spezialisierte Anwältinnen prüfen Kreditverträge daraufhin.
Immobiliar-Verbraucherdarlehen als Sonderfall
Bei durch Grundpfandrechte gesicherten Krediten gelten teils andere Regeln:
- ESIS-Merkblatt statt der allgemeinen Standardinformationen — es macht Angebote in einheitlicher Form vergleichbar.
- Keine gedeckelte Vorfälligkeitsentschädigung. Die Begrenzung aus § 502 BGB gilt hier nicht; die Entschädigung kann mehrere tausend Euro betragen.
- Kündigungsrecht nach zehn Jahren. Dafür darfst Du nach § 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung mit sechsmonatiger Frist entschädigungsfrei kündigen. Dieses Recht ist unabdingbar.
- Strengere Kreditwürdigkeitsprüfung. Der Wert der Immobilie allein rechtfertigt keine Vergabe.
Die Pflichtangaben im Darlehensvertrag
Ein Verbraucherdarlehensvertrag muss nach § 492 BGB in Verbindung mit Art. 247 EGBGB bestimmte Angaben enthalten. Sie sollen dem Darlehensnehmer ermöglichen, die finanzielle Belastung vollständig zu überblicken:
- Nettodarlehensbetrag — die Summe, die tatsächlich ausgezahlt wird
- Effektiver Jahreszins und der zugrunde liegende Sollzinssatz
- Gesamtbetrag, also Nettodarlehensbetrag plus alle Kosten
- Anzahl, Höhe und Fälligkeit der einzelnen Raten
- Laufzeit in Monaten und die Bedingungen für die Auszahlung
- Name und Anschrift des Darlehensgebers
- Verzugszinssatz und die Kosten bei Zahlungsverzug
- Widerrufsrecht mit Frist und Verfahren
- Recht auf vorzeitige Rückzahlung und die Berechnung einer Entschädigung
Vor Abschluss des Vertrags muss der Darlehensgeber zusätzlich die vorvertraglichen Informationen aushändigen — die Europäischen Standardinformationen für Verbraucherkredite (§ 491a BGB). Sie enthalten dieselben Angaben in einem einheitlichen Format und sollen den Vergleich zwischen Anbietern ermöglichen.
Allgemein- und Immobiliar-Verbraucherdarlehen
Das Bürgerliche Gesetzbuch unterscheidet zwei Arten von Verbraucherdarlehensverträgen, und die Unterschiede sind erheblich:
| Allgemein-Verbraucherdarlehen | Immobiliar-Verbraucherdarlehen | |
|---|---|---|
| Sicherung | keine Grundschuld | durch Grundpfandrecht gesichert |
| Typischer Fall | Ratenkredit | Baufinanzierung |
| Widerrufsrecht | 14 Tage | 14 Tage |
| Vorzeitige Rückzahlung | jederzeit, Entschädigung höchstens 1 % | eingeschränkt, Entschädigung nach Schaden |
| Sonderkündigungsrecht | — | nach 10 Jahren, § 489 BGB |
| Formvorschrift | Schriftform | Schriftform |
Nicht als Verbraucherdarlehen gelten unter anderem Verträge mit einem Nettodarlehensbetrag unter 200 Euro, Darlehen mit einer Laufzeit von höchstens drei Monaten und geringen Kosten sowie notariell beurkundete Vereinbarungen mit bestimmten Inhalten. Abweichende Vereinbarungen zulasten des Darlehensnehmers sind unwirksam — die Vorschriften der §§ 491 ff. BGB sind zwingend.
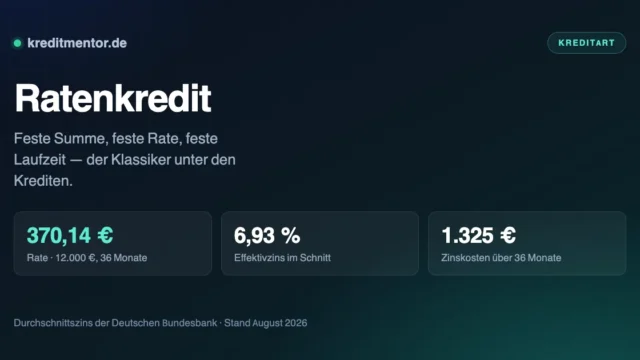
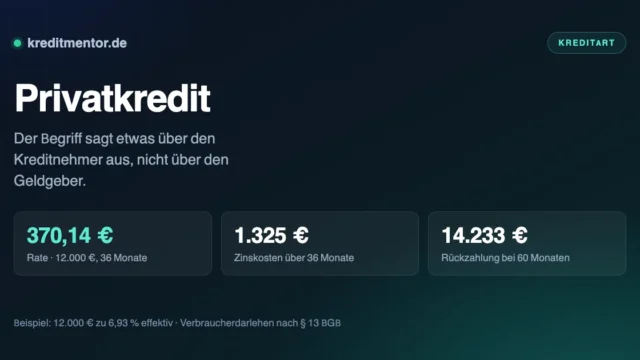
In der Praxis begegnet Dir das Verbraucherdarlehen unter anderen Namen: als Ratenkredit, als Privatkredit oder — beim Immobilienkauf — als Immobilienkredit und Immobiliendarlehen. Wie ein Abschluss im Netz abläuft, steht unter Online-Kredit; was eine mittlere Summe kostet, unter 10.000 Euro Kredit.
Was der Verbraucherstatus nicht leistet
Die Schutzvorschriften regeln das Verfahren, nicht den Preis. Es gibt keine gesetzliche Zinsobergrenze für Verbraucherkredite. Die Rechtsprechung nimmt Sittenwidrigkeit nach § 138 BGB erst an, wenn der Vertragszins den marktüblichen Zins etwa um das Doppelte übersteigt oder mehr als zwölf Prozentpunkte darüber liegt.
Auch einen Anspruch auf einen Kredit gibt es nicht. Die Bank entscheidet frei, ob sie vergibt — die Prüfpflicht aus § 505a BGB schützt Dich vor Überschuldung, verschafft aber kein Recht auf Finanzierung.
Häufig gestellte Fragen
Was ist ein Verbraucherkredit?
Welche Pflichtangaben muss der Vertrag enthalten?
Wie lange kann ich widerrufen?
Welche Verträge fallen nicht darunter?
Was ist ein Verbraucherkredit?
Welche Angaben muss der Vertrag enthalten?
Was passiert, wenn Pflichtangaben fehlen?
Wann darf die Bank kündigen?
Gilt der Schutz auch bei Immobilienkrediten?
Gibt es eine gesetzliche Zinsobergrenze?
Habe ich Anspruch auf einen Kredit?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.