Kurzkredit: Die schnelle Lösung für kurzfristige Ausgaben
Beim Kurzkredit geht es nicht um Tempo, sondern um Zeit: Er wird über eine kurze Laufzeit zurückgezahlt, typischerweise zwischen 12 und 24 Monaten. Damit ist er das genaue Gegenteil der langen Laufzeiten, mit denen niedrige Monatsraten beworben werden — und in aller Regel die günstigere Variante.
Hier erfährst Du, wie viel eine kurze Laufzeit tatsächlich spart, welche Rate realistisch tragbar ist und wann sich eine längere Laufzeit trotzdem lohnt.
Warum die Laufzeit der größte Kostenhebel ist
Zinsen fallen auf die jeweilige Restschuld an. Je schneller Du tilgst, desto weniger Kapital verzinst sich und desto kürzer läuft die Verzinsung überhaupt. Beide Effekte wirken in dieselbe Richtung.
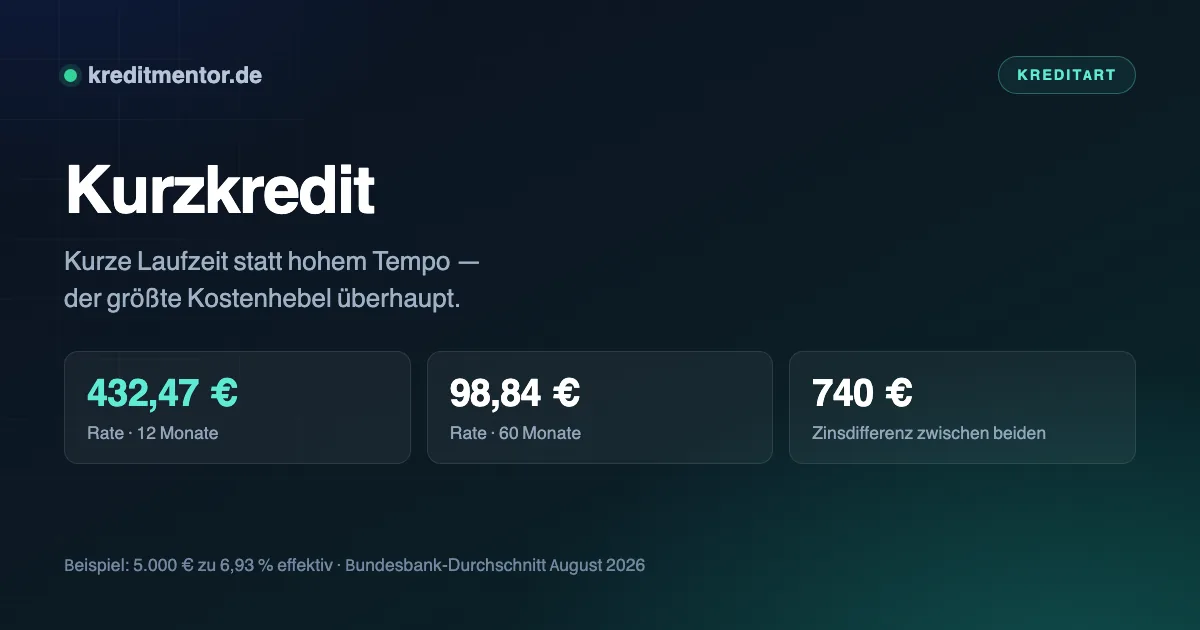
Wie stark, zeigt eine Rechnung über 5.000 Euro zum derzeitigen Durchschnittszins von 6,93 Prozent:
| Laufzeit | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 12 Monate | 432,47 Euro | 190 Euro |
| 24 Monate | 223,70 Euro | 369 Euro |
| 36 Monate | 154,23 Euro | 552 Euro |
| 60 Monate | 98,84 Euro | 930 Euro |
| 84 Monate | 75,29 Euro | 1.325 Euro |
Zwischen 12 und 84 Monaten liegen 1.135 Euro — bei identischer Kreditsumme. Die Rate sinkt zwar von 432 auf 75 Euro, dafür zahlst Du das Siebenfache an Zinsen.
Hinzu kommt ein zweiter Effekt: Banken verlangen für längere Zinsbindungen höhere Sätze. Während Ratenkredite mit ein bis fünf Jahren Bindung derzeit bei rund sieben Prozent liegen, sind es bei über fünf Jahren fast neun Prozent. Die lange Laufzeit kostet also doppelt.
Welche Rate Du wirklich tragen kannst
Die kürzeste Laufzeit ist nur dann die richtige, wenn die Rate dauerhaft trägt — auch in einem Monat mit Autoreparatur und Nachzahlung beim Strom. Gerät die Rate ins Wanken, wird es teuer: Zwei ausbleibende Raten berechtigen die Bank nach § 498 BGB zur Kündigung des gesamten Kredits.
Rechne deshalb ehrlich: Nettoeinkommen minus alle Fixkosten minus Lebenshaltung. Von dem, was übrig bleibt, sollte die Rate höchstens rund ein Drittel beanspruchen. Der Rest ist Puffer.
Ein Beispiel: Bleiben nach allen Fixkosten 900 Euro übrig, ist eine Rate bis etwa 300 Euro vertretbar. Bei 5.000 Euro Kreditsumme wäre damit eine Laufzeit von 18 bis 24 Monaten realistisch — nicht 12.
Wann eine längere Laufzeit sinnvoll ist
Es gibt Situationen, in denen die niedrigere Rate den höheren Zinsaufwand rechtfertigt:
- Unsicheres Einkommen. Wer mit schwankenden Einkünften rechnet, fährt mit einer niedrigen Pflichtrate sicherer und tilgt in guten Monaten per Sondertilgung nach.
- Mehrere Verpflichtungen. Wenn schon andere Raten laufen, zählt die monatliche Belastbarkeit mehr als die Gesamtkosten.
- Absehbare Sondertilgung. Steht eine Bonuszahlung oder Steuererstattung an, kannst Du die lange Laufzeit wählen und später außerplanmäßig tilgen.
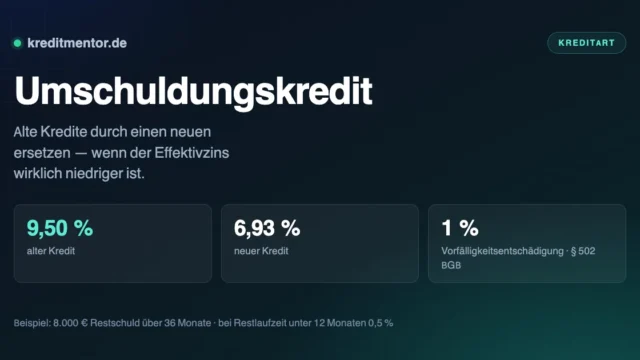
Der letzte Punkt ist der eleganteste Weg: Bei Verbraucherkrediten darfst Du nach § 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen. Die Vorfälligkeitsentschädigung ist nach § 502 BGB auf ein Prozent des zurückgezahlten Betrags gedeckelt, bei einer Restlaufzeit unter einem Jahr auf 0,5 Prozent. Du sicherst Dir also die niedrige Pflichtrate und behältst die Option, schneller fertig zu werden.
Kurzkredit oder Kurzzeitkredit?
Die beiden Begriffe werden oft verwechselt, meinen aber Unterschiedliches. Ein Kurzkredit ist ein regulärer Ratenkredit mit kurzer Laufzeit, typischerweise 12 bis 24 Monate. Ein Kurzzeitkredit dagegen läuft nur 30 bis 180 Tage, umfasst geringe Kreditsummen bis etwa 1.000 Euro und wird am Ende in einer Summe zurückgezahlt.
| Kurzkredit | Kurzzeitkredit | |
|---|---|---|
| Kreditsumme | ab 1.000 Euro | 100 bis 1.000 Euro |
| Laufzeit | 12 bis 24 Monate | 30 bis 180 Tage |
| Rückzahlung | monatliche Rate | in einer Summe |
| Effektiver Jahreszins | rund 7 % im Schnitt | zweistellig bis dreistellig |
| Auszahlung | 1 bis 2 Werktage | oft innerhalb von 24 Stunden |
| Anbieter | Banken und Direktbanken | spezialisierte Online-Anbieter |
Für Beträge ab 1.000 Euro ist der Kurzkredit fast immer die günstigere Wahl. Ein Kurzzeitkredit lohnt allenfalls, wenn wirklich nur ein paar hundert Euro für wenige Wochen fehlen — und auch dann nur ohne die kostenpflichtigen Zusatzoptionen, die viele Anbieter voreingestellt anbieten.
Voraussetzungen und Ablauf
Die Voraussetzungen sind bei beiden Varianten dieselben:
- Volljährigkeit und fester Wohnsitz in Deutschland
- Girokonto auf den eigenen Namen
- Regelmäßiges Einkommen, aus dem sich die Rückzahlung tragen lässt
- Ausreichende Bonität, keine harten Negativmerkmale bei der Schufa
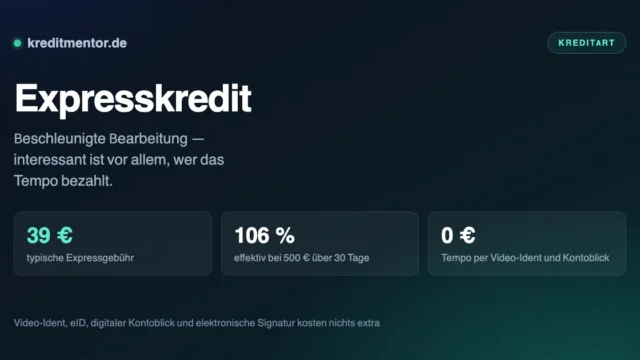
Beantragen lässt sich ein Kurzkredit vollständig online: Kreditsumme und Laufzeit wählen, Angaben zu Person und Einkommen machen, Identität per Video-Ident bestätigen, Vertrag digital unterschreiben. Wer den digitalen Kontoblick nutzt, spart gegenüber dem Hochladen von Gehaltsabrechnungen in der Regel einen Werktag — dann erhalten viele Kunden das Geld innerhalb von 24 Stunden.
Achte beim Vergleich der Angebote auf den effektiven Jahreszins, nicht auf den Sollzins. Nur er enthält alle Kosten und macht die Konditionen verschiedener Anbieter vergleichbar. Und stelle die Anfrage als Konditionenanfrage: Sie ist schufaneutral und kostenlos.
Kurzkredit statt Dispo
Der häufigste Anwendungsfall für einen Kurzkredit ist die Ablösung eines dauerhaft genutzten Dispokredits. Dispozinsen liegen regelmäßig im zweistelligen Bereich — bei 2.000 Euro über sechs Monate sind das rund 115 bis 130 Euro, während ein Ratenkredit zum Durchschnittssatz etwa 69 Euro kostet.
Der eigentliche Vorteil ist aber nicht der Zinssatz, sondern der Tilgungsplan. Ein Dispo hat kein Ende: Solange nichts zurückgezahlt wird, läuft er weiter. Ein Kurzkredit zwingt zur Tilgung und ist nach 12 bis 24 Monaten erledigt.
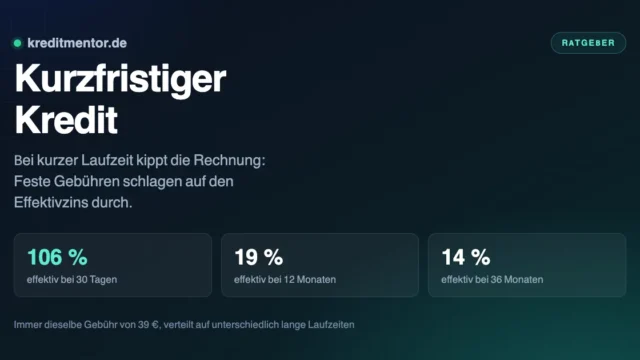
Zur Abgrenzung: kurzfristiger Kredit fasst zusammen, welche Produkte für wenige Wochen bis Monate überhaupt taugen — und welche daran scheitern.
Worauf Du beim Abschluss achten solltest
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Mindestlaufzeiten prüfen. Manche Banken vergeben Kredite erst ab 24 Monaten
- Sondertilgung sollte kostenlos oder zumindest gedeckelt möglich sein
- Restschuldversicherung lohnt bei kurzer Laufzeit selten und verteuert den Kredit spürbar
- Schufaneutral anfragen — eine Konditionenanfrage beeinflusst den Score nicht
Häufig gestellte Fragen
Was ist ein Kurzkredit?
Was ist ein Kurzzeitkredit?
Wie bekomme ich schnell einen Kurzkredit?
Welche Unterlagen benötige ich?
Was ist ein Kurzkredit?
Wie viel spare ich durch eine kurze Laufzeit?
Welche Rate kann ich mir leisten?
Ist ein Kurzkredit günstiger als ein Dispokredit?
Kann ich einen langen Kredit vorzeitig zurückzahlen?
Gibt es eine Mindestlaufzeit?
Lohnt sich eine Restschuldversicherung bei kurzer Laufzeit?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.