Minikredit: Kleiner Kredit große Wirkung
Ein Minikredit ist ein Kleinstdarlehen über 100 bis etwa 1.500 Euro mit sehr kurzer Laufzeit — häufig nur 30 bis 60 Tage. Er springt ein, wenn eine Rechnung fällig ist, bevor das Gehalt kommt. Beworben wird er mit niedrigen Zinssätzen. Der eigentliche Preis steckt aber woanders.
Dieser Ratgeber zeigt Dir, wie Minikredite kalkuliert sind, warum die Zusatzoptionen den wahren Kostentreiber darstellen und wann es günstigere Wege gibt.
Wie ein Minikredit funktioniert
Anders als ein Ratenkredit wird ein Minikredit meist in einer Summe zurückgezahlt: Du leihst Dir 500 Euro und überweist nach 30 Tagen 500 Euro plus Zinsen zurück. Manche Anbieter erlauben zwei bis sechs Raten.
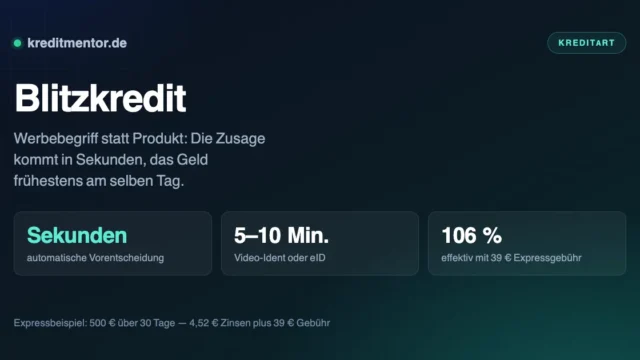
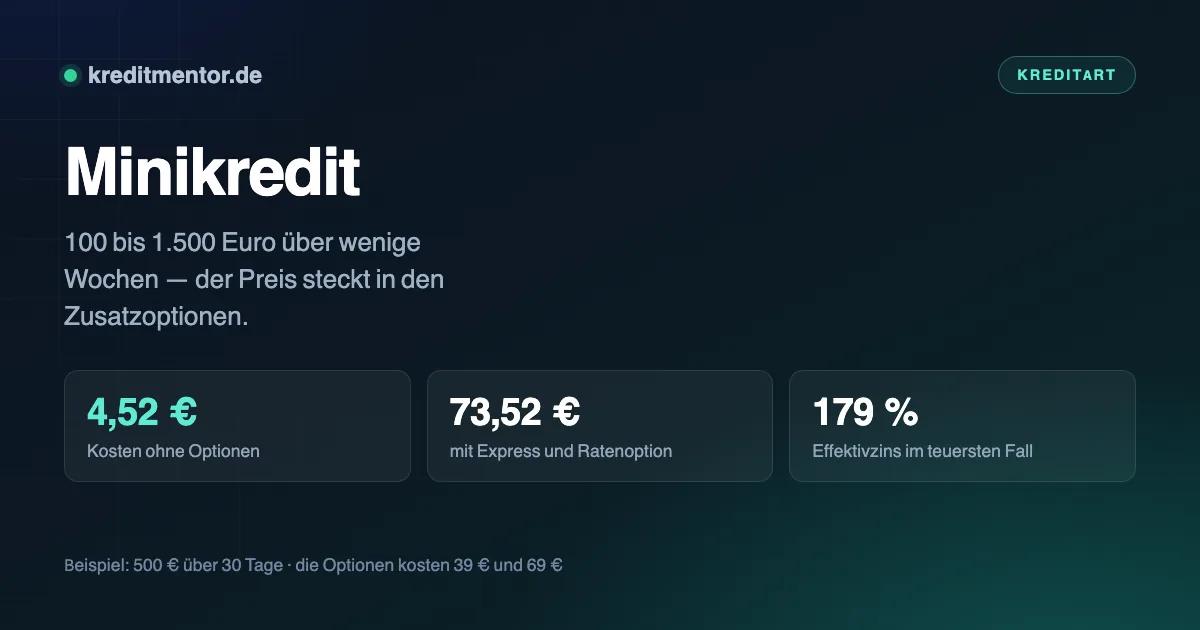
Der beworbene Sollzins liegt oft bei rund 11 Prozent im Jahr — das klingt moderat. Bei einer Laufzeit von nur 30 Tagen fallen davon aber kaum Zinsen an: Auf 500 Euro sind das etwa 4,50 Euro. Ein Geschäftsmodell lässt sich damit nicht betreiben. Deshalb verdienen die Anbieter an etwas anderem.
Der eigentliche Kostentreiber: die Zusatzoptionen
Beim Abschluss werden Optionen angeboten, die den Kredit beschleunigen oder flexibler machen sollen — typischerweise eine Expressauszahlung innerhalb von 24 Stunden und eine Ratenzahlungsoption. Diese Gebühren sind fix und nicht laufzeitabhängig. Genau das macht sie bei kurzer Laufzeit so teuer.
| Variante bei 500 Euro / 30 Tage | Gesamtkosten | entspricht effektiv |
|---|---|---|
| Standardauszahlung, keine Optionen | 4,52 Euro | rund 11 % p. a. |
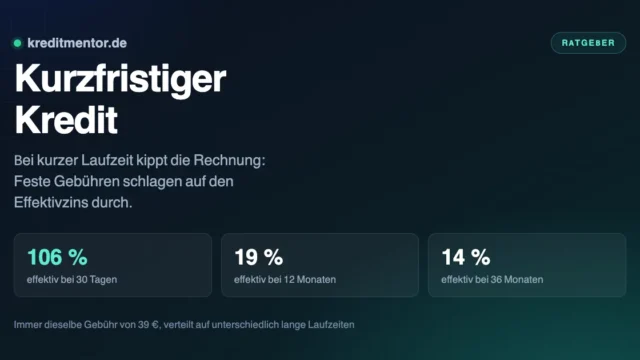
| mit Expressauszahlung (39 Euro) | 43,52 Euro | rund 106 % p. a. |
| mit Express und Ratenoption (69 Euro) | 73,52 Euro | rund 179 % p. a. |
Die Rechnung zeigt das Grundproblem: Eine feste Gebühr von 39 Euro auf einen 30-Tage-Kredit ist etwas völlig anderes als 39 Euro auf einen Kredit über drei Jahre. Aufs Jahr hochgerechnet entstehen Sätze, die weit über dem liegen, was selbst ein Dispokredit kostet.
Wichtig zu wissen: Diese Optionen sind freiwillig. Ohne sie dauert die Auszahlung ein paar Tage länger, der Kredit selbst bleibt aber günstig. Prüfe beim Abschluss genau, ob Häkchen bereits vorausgewählt sind.
Was im Vertrag stehen muss
Auch ein Minikredit ist ein Verbraucherdarlehen. Es gelten dieselben Regeln wie bei jedem anderen Kredit: Der Anbieter muss den effektiven Jahreszins nach der Preisangabenverordnung ausweisen, die Pflichtangaben nach § 491a BGB machen und Dir ein 14-tägiges Widerrufsrecht nach § 355 BGB einräumen.
Achte darauf, ob der ausgewiesene Effektivzins die Zusatzoptionen enthält. Werden sie als separates Produkt verkauft, tauchen sie im Effektivzins des Kredits nicht auf — der beworbene Satz ist dann irreführend niedrig. Rechne die Gebühren immer selbst auf die Laufzeit um.
Wann ein Minikredit sinnvoll ist
Es gibt einen engen Anwendungsfall: Eine Rechnung ist in wenigen Tagen fällig, das Gehalt kommt kurz danach, und das Girokonto hat keinen ausreichenden Dispo. Dann kann ein Minikredit ohne Zusatzoptionen günstiger sein als eine Mahnung, eine Rücklastschrift oder eine geduldete Überziehung.
Untauglich ist er dagegen für alles, was länger dauert. Wer regelmäßig Minikredite aufnimmt oder die Rückzahlung verlängert, gerät schnell in eine Spirale — jede Verlängerung kostet erneut Gebühren.
Voraussetzungen und Ablauf
Auch ein Minikredit ist ein Verbraucherdarlehen, deshalb gelten dieselben Voraussetzungen wie bei jedem anderen Kredit in Deutschland:
- Mindestens 18 Jahre alt und fester Wohnsitz in Deutschland
- Girokonto auf den eigenen Namen, auf das die Auszahlung erfolgt
- Regelmäßige Einkünfte, aus denen sich die Rückzahlung tragen lässt
- Bonitätsprüfung — sie ist nach § 505a BGB Pflicht und entfällt nie
Die Anforderungen an die Bonität sind allerdings niedriger als beim Ratenkredit, weil die Kreditbeträge gering sind. Ein einzelner negativer Schufa-Eintrag führt bei vielen Anbietern nicht automatisch zur Ablehnung — harte Negativmerkmale wie eine laufende Privatinsolvenz schon.
Der Antrag läuft vollständig online: persönliche Angaben und Kontodaten eingeben, Höhe und Laufzeit wählen, Identität per Video-Ident bestätigen, Vertrag digital unterschreiben. An Unterlagen verlangen die meisten Anbieter nur den Personalausweis und einen Blick auf die Kontoumsätze. Ausgezahlt wird meist innerhalb eines Werktags, mit kostenpflichtiger Expressoption schneller.
Minikredit und Kurzzeitkredit
Minikredit, Kleinstkredit und Kurzzeitkredit meinen im Alltag dasselbe: ein Darlehen über 100 bis 1.500 Euro mit einer Laufzeit von 30 bis 60 Tagen, zurückgezahlt in einer Summe. Manche Anbieter bieten gegen Aufpreis an, den Betrag in monatlichen Raten über bis zu sechs Monate zu tilgen.
Der wichtigste Unterschied zum Ratenkredit liegt in der Kostenstruktur. Beim Ratenkredit stecken alle Kosten im Zinssatz. Beim Kurzzeitkredit sind die Zinsen niedrig, die Zusatzoptionen dagegen fest bepreist — und weil sich eine feste Gebühr auf 30 Tage verteilt, entstehen dreistellige Effektivwerte. Verbraucher sollten deshalb immer den effektiven Jahreszins inklusive aller gewählten Optionen vergleichen, nicht die beworbenen Zinsen.
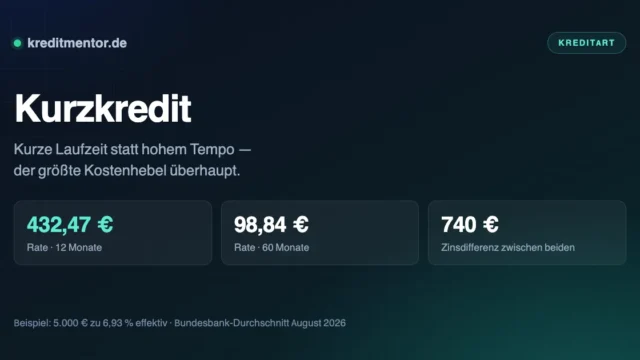
Wer die Summe über Monate statt Wochen zurückzahlen kann, fährt mit einem Kurzkredit deutlich günstiger. Wer nur eine Zahlungsmöglichkeit im Netz braucht, kommt mit einer Prepaid-Kreditkarte ganz ohne Kredit aus.
Die günstigeren Alternativen
- Dispokredit. Teuer im Vergleich zum Ratenkredit, aber bei 2.000 Euro über sechs Monate mit rund 115 Euro immer noch berechenbarer als wiederholte Expressgebühren. Vor allem: Er kostet nur, solange Du ihn nutzt.
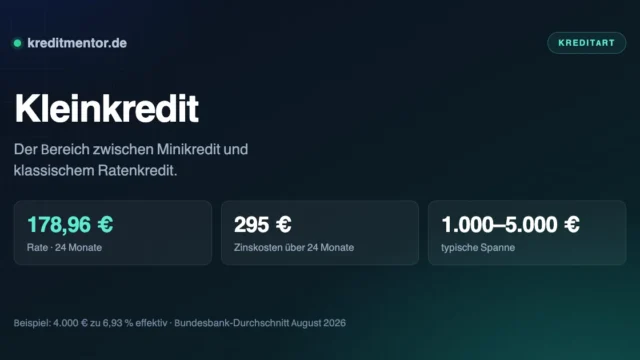
- Ratenkredit. Ab etwa 1.000 Euro bieten Banken reguläre Kredite an. Zum aktuellen Durchschnittszins von rund sieben Prozent kostet ein Kredit über 4.000 Euro bei 24 Monaten insgesamt 295 Euro Zinsen — bei einer Rate von 178,96 Euro.
- Ratenzahlung beim Händler. Bei Anschaffungen oft zinsfrei, wenn die Aktion echt ist. Prüfe den Effektivzins im Kleingedruckten.
- Stundung vereinbaren. Viele Gläubiger — Stadtwerke, Versicherungen, Vermieter — lassen mit sich reden, wenn Du vor der Fälligkeit anrufst. Das kostet meist gar nichts.
- Vorschuss beim Arbeitgeber. Ein Gehaltsvorschuss ist zinsfrei und in vielen Betrieben unkompliziert möglich.
Worauf Du beim Anbieter achten solltest
- Effektiver Jahreszins klar ausgewiesen — inklusive aller Pflichtoptionen
- Zusatzoptionen sind abwählbar und nicht vorausgewählt
- Vollständiges Impressum mit deutscher Anschrift
- Keine Gebühren vor Vertragsschluss — Vorkosten sind nach § 655d BGB unzulässig
- Klare Angabe, was eine Verlängerung der Laufzeit kostet
- Bonitätsprüfung findet statt — „garantierte Zusage ohne Prüfung“ ist ein Warnsignal
Häufig gestellte Fragen
Was ist ein Minikredit?
Welche Voraussetzungen gelten?
Bekomme ich einen Minikredit mit negativem Schufa-Eintrag?
Welche Unterlagen brauche ich?
Wie hoch sind die Kosten wirklich?
Wie viel Geld bekomme ich bei einem Minikredit?
Wie schnell ist das Geld da?
Ist ein Minikredit wirklich so günstig wie beworben?
Wird bei einem Minikredit die Schufa geprüft?
Kann ich die Laufzeit verlängern?
Kann ich einen Minikredit widerrufen?
Was ist der Unterschied zum Kleinkredit?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.