kurzfristiger Kredit: Soforthilfe bei plötzlichem Finanzbedarf
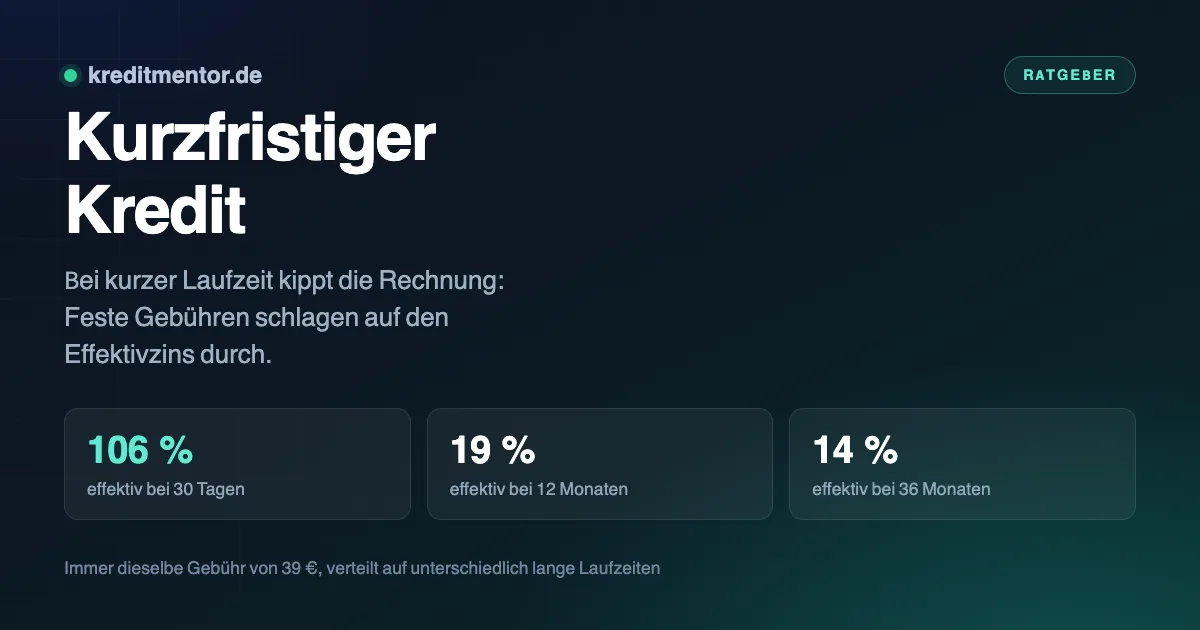
„Kurzfristig“ kann zweierlei bedeuten: schnell verfügbar oder schnell zurückgezahlt. Für die Kosten ist die zweite Bedeutung entscheidend — denn bei kurzen Laufzeiten kippt die übliche Rechnung. Feste Gebühren werden dann zum größten Kostenblock.
Dieser Ratgeber zeigt, warum kurze Laufzeiten besondere Regeln haben, welche Produkte in Frage kommen und wie Du die tatsächlichen Kosten vergleichst.
Was ein kurzfristiger Kredit ist
„Kurzfristig“ kann bei Krediten zweierlei bedeuten: schnell verfügbar oder schnell zurückgezahlt. Für die Kosten ist die zweite Bedeutung entscheidend. Ein kurzfristiger Kredit im engeren Sinn — häufig auch Kurzzeitkredit genannt — ist ein Darlehen mit einer Laufzeit von 30 Tagen bis maximal sechs Monaten und einer geringen Kreditsumme, meist zwischen 100 und 1.000 Euro.
Anders als beim Ratenkredit zahlst Du einen Kurzzeitkredit nicht in monatlichen Raten zurück, sondern in einer Summe am Ende der Laufzeit. Manche Anbieter räumen gegen Aufpreis eine Ratenoption ein. Beantragt wird online, die Auszahlung erfolgt bei vielen Anbietern innerhalb von 24 Stunden.
Daneben gibt es den kurzfristigen Kredit im weiteren Sinn: einen ganz normalen Ratenkredit über 12 bis 24 Monate. Er ist bei Beträgen ab 1.000 Euro fast immer die bessere Wahl, weil der effektive Jahreszins dort im einstelligen Bereich liegt statt im dreistelligen.
Kurzzeitkredit oder Ratenkredit — der Vergleich
| Kurzzeitkredit | Ratenkredit | |
|---|---|---|
| Kreditsumme | 100 bis 1.000 Euro | ab 1.000 Euro |
| Laufzeit | 30 Tage bis 6 Monate | 12 bis 120 Monate |
| Rückzahlung | in einer Summe | in monatlichen Raten |
| Effektivzins | zweistellig bis dreistellig | rund 7 % im Schnitt |
| Bonitätsprüfung | ja, oft weniger streng | ja |
| Auszahlung | oft innerhalb von 24 Stunden | 1 bis 2 Werktage |
Wie viel Geld Du kurzfristig benötigst, entscheidet also über die Produktwahl. Unterhalb von 1.000 Euro bleibt oft nur der Kurzzeitkredit, darüber ist der Ratenkredit die günstigere Lösung.
Die Anbieter von Kurzzeitkrediten werben damit, dass auch Personen mit mäßigem Schufa-Score eine Chance haben. Das stimmt in Teilen — die Kreditbeträge sind so gering, dass das Risiko für den Kreditgeber überschaubar bleibt. Ganz ohne Bonitätsprüfung geht es aber auch hier nicht, sie ist nach § 505a BGB Pflicht.
Warum die Rechnung bei kurzer Laufzeit kippt
Zinsen laufen zeitanteilig, feste Gebühren nicht. Je kürzer die Laufzeit, desto stärker dominiert deshalb die Gebühr die Gesamtkosten.
Ein Beispiel mit 500 Euro und einem Sollzins von rund 11 Prozent:
| Laufzeit | Zinsen | plus 39 € Gebühr | entspricht effektiv |
|---|---|---|---|
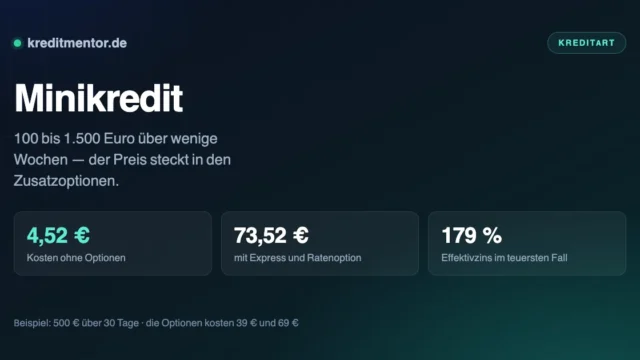
| 30 Tage | 4,52 Euro | 43,52 Euro | rund 106 % p. a. |
| 12 Monate | rund 55 Euro | 94 Euro | rund 19 % p. a. |
| 36 Monate | rund 165 Euro | 204 Euro | rund 14 % p. a. |
Dieselbe Gebühr, dieselbe Summe — und völlig unterschiedliche Effektivkosten. Deshalb ist bei kurzfristigen Krediten der Blick auf Gebühren wichtiger als auf den beworbenen Zinssatz.
Welche Produkte in Frage kommen
Dispokredit. Für wenige Tage oft die günstigste Lösung, weil er nur kostet, solange er genutzt wird, und keine feste Gebühr anfällt. Bei 1.000 Euro über zwei Wochen sind das bei zwölf Prozent gerade einmal rund 4,60 Euro. Problematisch wird er erst bei dauerhafter Nutzung.
Minikredit. 100 bis 1.500 Euro über 30 bis 60 Tage, meist in einer Summe zurückzuzahlen. Nur ohne die kostenpflichtigen Zusatzoptionen sinnvoll.
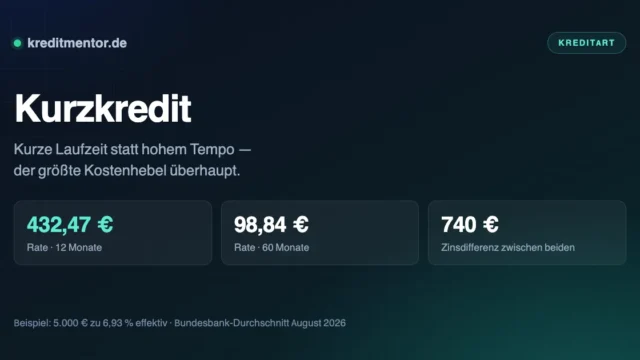
Ratenkredit mit kurzer Laufzeit. Ab etwa 1.000 Euro und zwölf Monaten. Zum Bundesbank-Durchschnitt von 6,93 Prozent kostet ein Kredit über 2.000 Euro bei zwölf Monaten nur 76 Euro Zinsen — bei einer Rate von 172,99 Euro.
Rahmenkredit. Ein Kreditrahmen, den Du nach Bedarf abrufst. Verzinst wird nur der genutzte Teil, die Rückzahlung ist flexibel. Für unregelmäßigen Bedarf oft passender als ein fester Kredit.
Was Du vermeiden solltest
Verlängerungen. Viele Minikredit-Anbieter erlauben es, die Laufzeit gegen erneute Gebühr zu strecken. Weil die Gebühr fix ist, verdoppeln sich die Kosten dabei praktisch. Wenn absehbar ist, dass Du in 30 Tagen nicht zurückzahlen kannst, ist ein Ratenkredit von vornherein die richtige Wahl.
Mehrere Kleinkredite parallel. Sie summieren sich in der Schufa und in der Haushaltsrechnung. Ein einziger Kredit mit passender Laufzeit ist fast immer günstiger und übersichtlicher.
Kreditkarte mit Teilzahlung. Die Revolving-Funktion wirkt harmlos, weil nur ein kleiner Prozentsatz des Saldos fällig wird. Die Zinsen liegen aber im zweistelligen Bereich, und der Saldo läuft bei niedriger Tilgung jahrelang weiter.
Sollzins und Effektivzins auseinanderhalten
Bei kurzfristigen Krediten ist dieser Unterschied wichtiger als sonst. Der Sollzins ist der reine Zins auf die Kreditsumme. Der effektive Jahreszins enthält zusätzlich alle Gebühren und rechnet sie auf ein volles Jahr hoch. Genau deshalb sieht ein Kurzzeitkredit im Angebot günstig aus und im Effektivzins teuer: Eine feste Gebühr von 39 Euro fällt bei 30 Tagen ungleich schwerer ins Gewicht als bei 36 Monaten.
Vergleiche deshalb ausschließlich den effektiven Jahreszins — er ist die einzige Zahl, die Angebote unterschiedlicher Anbieter vergleichbar macht. Und rechne bei sehr kurzen Laufzeiten zusätzlich die absoluten Kosten in Euro aus: Bei kleinen Beträgen sagt die Prozentzahl allein wenig darüber aus, ob ein Kredit tragbar ist.
Voraussetzungen und Ablauf
Wer einen Kurzzeitkredit beantragen möchte, muss bei allen Anbietern dieselben Voraussetzungen erfüllen. Banken und Kreditvermittler prüfen unabhängig von der Höhe des Darlehens immer dieselben Punkte:
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Girokonto auf den eigenen Namen
- Regelmäßige Einkünfte, aus denen sich die Rückzahlung tragen lässt
- Keine harten Negativmerkmale in der Bonitätsauskunft
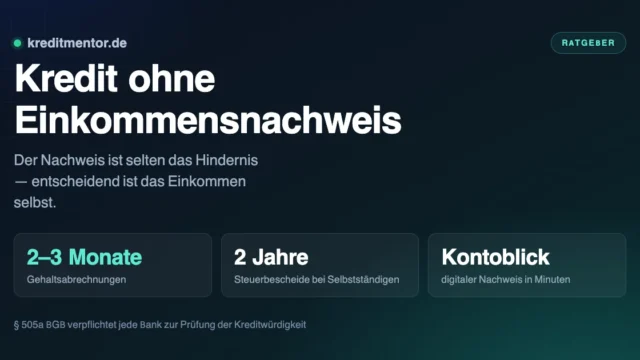
Beantragen lässt sich ein kurzfristiger Kredit vollständig online: Höhe und Laufzeit wählen, Angaben zu Person und Einkommen machen, Identität per Video-Ident bestätigen, Vertrag digital unterschreiben. Danach erfolgt die Auszahlung auf das angegebene Konto — bei vielen Anbietern schnell, oft innerhalb von 24 Stunden. Bei Ratenkrediten prüfen die Banken zusätzlich Gehaltsnachweise oder nutzen den digitalen Kontoblick.
Als Verbraucher hast Du dabei dieselben Rechte wie bei jedem anderen Kredit: die vorvertraglichen Informationen nach § 491a BGB, die Pflichtangaben im Vertrag und ein Widerrufsrecht von 14 Tagen nach § 355 BGB. Wer den Kredit widerruft, zahlt nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer zurück.
Eine Restschuldversicherung ist bei kurzen Laufzeiten in aller Regel nicht sinnvoll. Sie kostet einen spürbaren Anteil der Kreditsumme und sichert ein Risiko ab, das über wenige Monate kaum ins Gewicht fällt. Sie ist immer freiwillig — ein Angebot, das ohne sie nicht zustande kommt, solltest Du nicht annehmen.
Die Begriffe überschneiden sich: Kurzkredit meint die kurze Laufzeit beim regulären Ratenkredit, Blitzkredit dagegen das Tempo bei der Auszahlung.
Die kostenlosen Alternativen
- Stundung beim Gläubiger. Stadtwerke, Versicherer, Vermieter und Werkstätten vereinbaren häufig Zahlungsaufschub oder Raten — wenn man vor der Fälligkeit anruft.
- Gehaltsvorschuss. In vielen Betrieben unkompliziert möglich und zinsfrei.
- Rechnungskauf. Bei Onlinekäufen oft mit 14 bis 30 Tagen Zahlungsziel — ohne Zinsen, wenn fristgerecht gezahlt wird.
Häufig gestellte Fragen
Was ist ein Kurzzeitkredit?
Bekomme ich kurzfristig einen Kredit?
Wie lange läuft ein kurzfristiger Kredit?
Ist eine Restschuldversicherung sinnvoll?
Was ist ein kurzfristiger Kredit?
Warum sind feste Gebühren bei kurzer Laufzeit so teuer?
Ist der Dispo eine gute Lösung?
Was ist ein Rahmenkredit?
Sollte ich die Laufzeit verlängern, wenn es eng wird?
Was kostet ein Ratenkredit über 2.000 Euro?
Gibt es kostenlose Alternativen?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.