2.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 40 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 379 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Die Frage bei 2.000 Euro lautet nicht nur, wie hoch die Rate wird, sondern auch, wie lange Du sie zahlst. Denn jeder zusätzliche Monat kostet Zinsen.
Häufig geht es dabei um eine überraschende Handwerkerrechnung, ein Ersatzgerät oder eine Tierarztbehandlung. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Das Wichtigste in Kürze
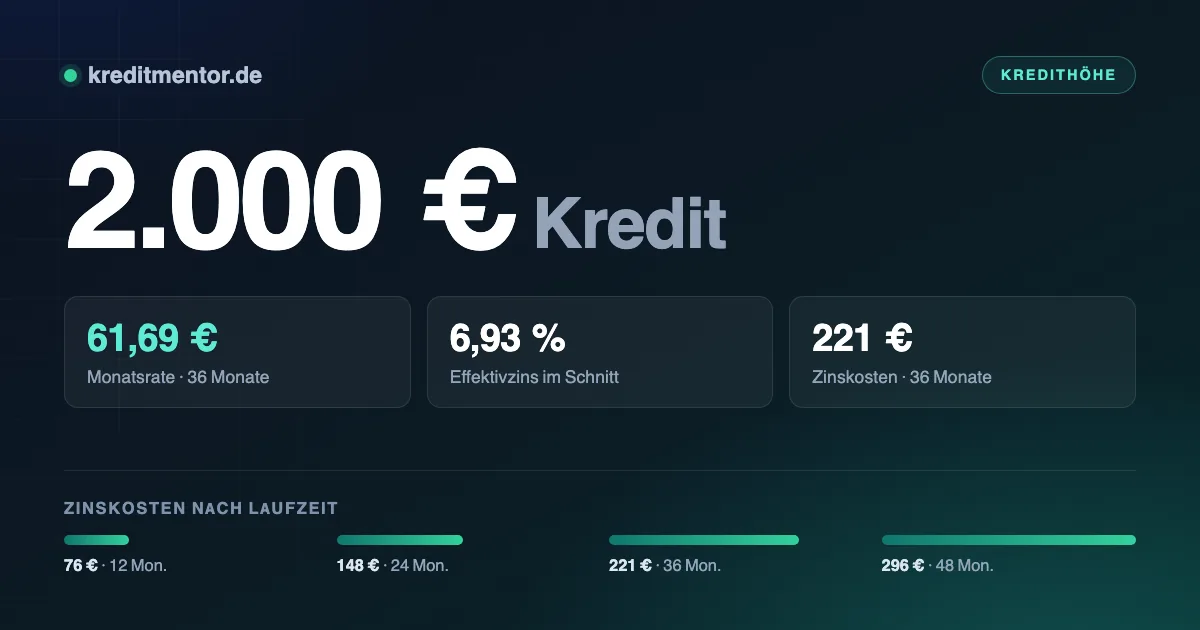
- Ein Kredit über 2.000 Euro kostet bei 24 Monaten Laufzeit 89,48 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 220 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 250 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 20 Euro.
Die Zahlen für 2.000 Euro
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 172,99 Euro | 76 Euro | 2.076 Euro |
| 24 Monate | 89,48 Euro | 148 Euro | 2.148 Euro |
| 36 Monate | 61,69 Euro | 221 Euro | 2.221 Euro |
| 48 Monate | 47,83 Euro | 296 Euro | 2.296 Euro |
Zwischen 12 und 48 Monaten liegen 220 Euro Zinsdifferenz. Wer die höhere Rate von 172,99 Euro stemmen kann, ist deutlich früher fertig und zahlt spürbar weniger.
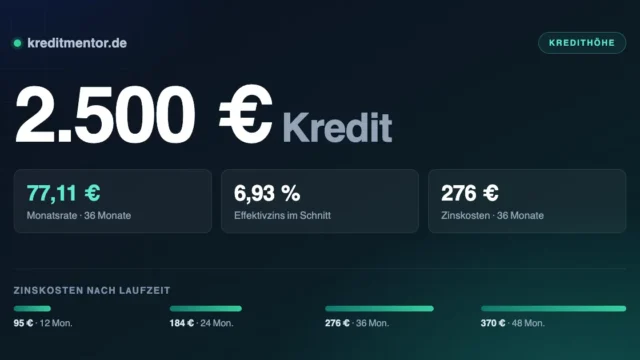
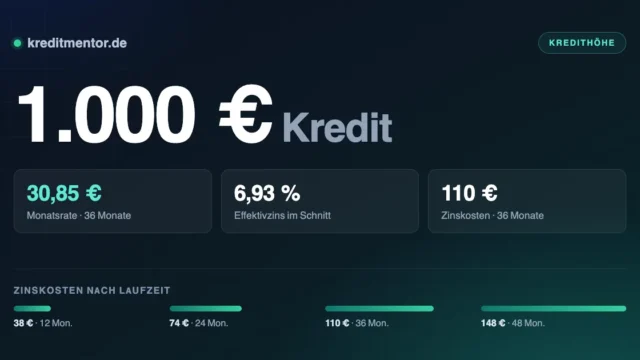
Zum Vergleich, jeweils über dieselben 24 Monate: Ein 1.000 Euro Kredit liegt bei 44,74 Euro im Monat, ein 2.500 Euro Kredit bei 111,85 Euro.
Passt die Rate ins Monatsbudget?
Setz Dich einmal mit den Kontoauszügen der letzten drei Monate hin. Was nach allen Fixkosten übrig bleibt, ist Deine Grundlage: Bei 89,48 Euro Rate sollten es rund 250 Euro sein.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Der Zinssatz als zweiter Hebel
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 24 Monate gerechnet trennen ein gutes und ein schwaches Angebot 98 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 87,74 Euro | 106 Euro |
| 6,93 % (Durchschnitt) | 89,48 Euro | 148 Euro |
| 9,50 % | 91,83 Euro | 204 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Eilkredit ohne Schufa.
Die Bedingungen im Überblick
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Studentenkredit und Hausfrauenkredit.
Wofür sich ein Kredit über 2.000 Euro eignet
Was Du mit 2.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Minikredit.
Wie der Kreditantrag abläuft
Den Kreditantrag stellst Du online in wenigen Minuten, einfach über den Kreditrechner des Anbieters. Wie schnell das Geld danach auf dem Konto ist, hängt vor allem davon ab, wie zügig Du die Identifizierung erledigst und welche Nachweise Du einreichst.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Ein häufiger Fehler: das falsche Konto angeben. Nenne immer das Girokonto, auf dem Dein Gehalt eingeht. Weicht es ab, prüft die Bank manuell nach — und aus einem Werktag werden mehrere.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Blitzkredit durchgerechnet.
Lohnt sich ein Kredit bei dieser Summe?
Bei 2.000 Euro solltest Du zuerst die Alternativen prüfen. Ein Dispokredit für wenige
Wochen kostet oft weniger als ein Ratenkredit — er hat allerdings keinen Tilgungsplan und wird
bei dauerhafter Nutzung teuer.
Günstiger sind fast immer diese Wege: eine Stundung beim Gläubiger, die viele Stadtwerke,
Werkstätten und Versicherer gewähren, wenn man vor der Fälligkeit anruft. Oder ein
Gehaltsvorschuss beim Arbeitgeber, der zinsfrei ist.
Finger weg von Minikrediten mit Expressoption: Eine feste Gebühr von 39 Euro entspricht bei
500 Euro über 30 Tage effektiv rund 106 Prozent im Jahr. Ein regulärer Ratenkredit ist bei
dieser Summe die deutlich günstigere Variante.
Die letzten Prüfschritte
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Für den größeren Zusammenhang: Barkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 2.000 Euro?
Welches Einkommen brauche ich für 2.000 Euro Kredit?
Was ist ein Kredit über 2.000 Euro?
Wann wird der Kredit über 2.000 Euro ausgezahlt?
Spielt die Schufa bei 2.000 Euro eine Rolle?
Lohnt sich eine Restschuldversicherung?
Wie schnell wird ausgezahlt?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Welche Unterlagen brauche ich?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 2.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.