7.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 139 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 1.326 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bevor Du 7.000 Euro aufnimmst, lohnt ein Blick auf die Zahlen. Denn dieselbe Summe kann je nach Laufzeit und Anbieter deutlich unterschiedlich viel kosten.
Wer diese Summe aufnimmt, finanziert damit typischerweise ein Gebrauchtfahrzeug, die Badsanierung oder mehrere Anschaffungen gleichzeitig. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Kurz zusammengefasst
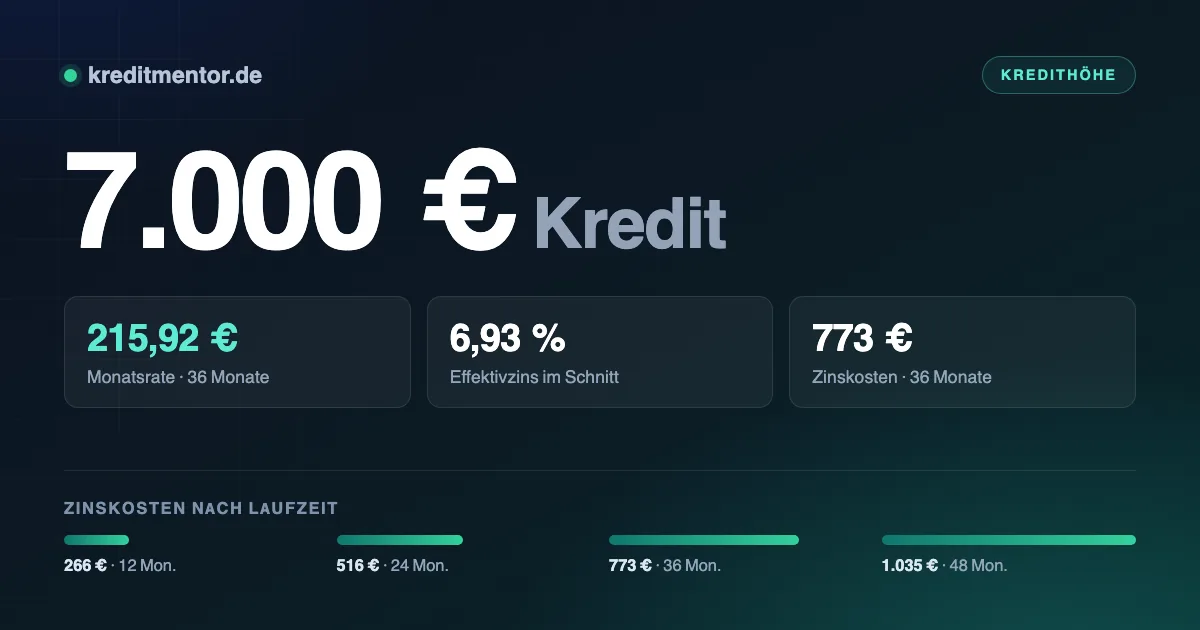
- Ein Kredit über 7.000 Euro kostet bei 24 Monaten Laufzeit 313,19 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 769 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 950 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 70 Euro.
Was 7.000 Euro Kredit kosten
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 605,46 Euro | 266 Euro | 7.266 Euro |
| 24 Monate | 313,19 Euro | 516 Euro | 7.516 Euro |
| 36 Monate | 215,92 Euro | 773 Euro | 7.773 Euro |
| 48 Monate | 167,40 Euro | 1.035 Euro | 8.035 Euro |
Der Unterschied wird über die Zeit erheblich. Bei 48 statt 12 Monaten zahlst Du 769 Euro mehr an Zinsen, hast dafür aber jeden Monat 438,06 Euro mehr Spielraum.
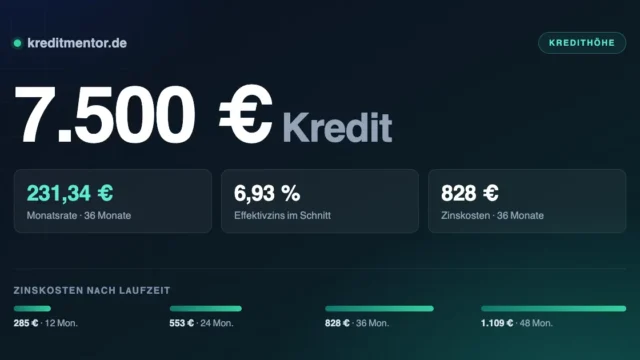
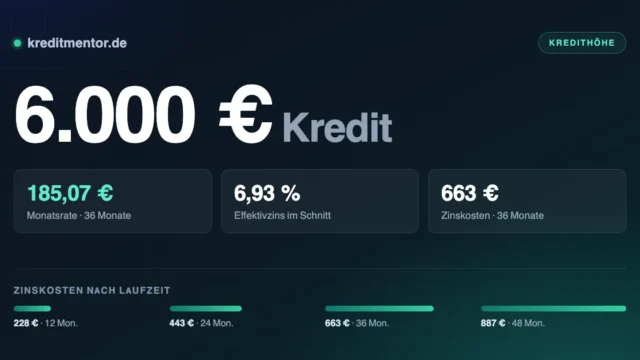
Zum Vergleich, jeweils über dieselben 24 Monate: Ein 6.000 Euro Kredit liegt bei 268,45 Euro im Monat, ein 7.500 Euro Kredit bei 335,56 Euro.
Welche Rate zu Deinem Budget passt
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 313,19 Euro wären das etwa 950 Euro frei verfügbares Einkommen.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Warum sich der Vergleich lohnt
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 24 Monaten bedeutet die Spanne zwischen den Angeboten 343 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 307,10 Euro | 370 Euro |
| 6,93 % (Durchschnitt) | 313,19 Euro | 516 Euro |
| 9,50 % | 321,40 Euro | 714 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Wer harte Negativmerkmale mitbringt, findet unter Schweizer Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Voraussetzungen
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit für Rentner und Kredit trotz Probezeit.
Freie Verwendung oder Zweckbindung
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Wichtig ist, den Bedarf vorher genau zu beziffern. Wer zu knapp kalkuliert, muss nachfinanzieren — und zwei Kredite kosten mehr als einer über dieselbe Summe. Ein Puffer von zehn Prozent auf die geschätzten Kosten ist in der Praxis realistisch.
Wer genau das vorhat, findet die Details unter Autokredit ohne Schufa.
Wie lange es bis zum Geld dauert
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Am schnellsten geht es, wenn Du vormittags an einem Werktag beantragst, den digitalen Kontoblick nutzt und die Identifizierung sofort erledigst. Die Zahlungsläufe der Banken enden am frühen Nachmittag — ein Antrag am Freitagabend führt zur Auszahlung am Dienstag.
Wenn es schnell gehen muss, zeigt Schnellkredit, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Kredit zusammenlegen statt stückeln
Wer mehrere Anschaffungen vor sich hat, sollte sie in einem Kredit bündeln statt sie einzeln
zu finanzieren. Drei kleine Ratenverträge kosten in Summe mehr als ein Kredit über 7.000 Euro
— und sie belasten die Schufa dreifach.
Das gilt besonders für Ratenkäufe im Handel. Auch eine beworbene Nullprozentfinanzierung wird
als Kredit erfasst und fließt in spätere Bonitätsbewertungen ein. Mehrere parallele Verträge
summieren sich schnell zu einem Bild, das die nächste Kreditanfrage erschwert.
Ein einziger Ratenkredit mit klarer Laufzeit ist übersichtlicher — und in aller Regel
günstiger, weil der Effektivzins bei größeren Summen niedriger ausfällt.
Worauf Du achten solltest
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Für den größeren Zusammenhang: Barkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 7.000 Euro?
Welches Einkommen brauche ich für 7.000 Euro Kredit?
Was ist ein Kredit über 7.000 Euro?
Wann wird der Kredit über 7.000 Euro ausgezahlt?
Spielt die Schufa bei 7.000 Euro eine Rolle?
Welche Laufzeit sollte ich wählen?
Kann ich den Kredit vorzeitig zurückzahlen?
Welche Unterlagen brauche ich?
Wie schnell wird ausgezahlt?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 7.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.