Kredit für Arbeitslose: Chancen für finanzielle Unabhängigkeit
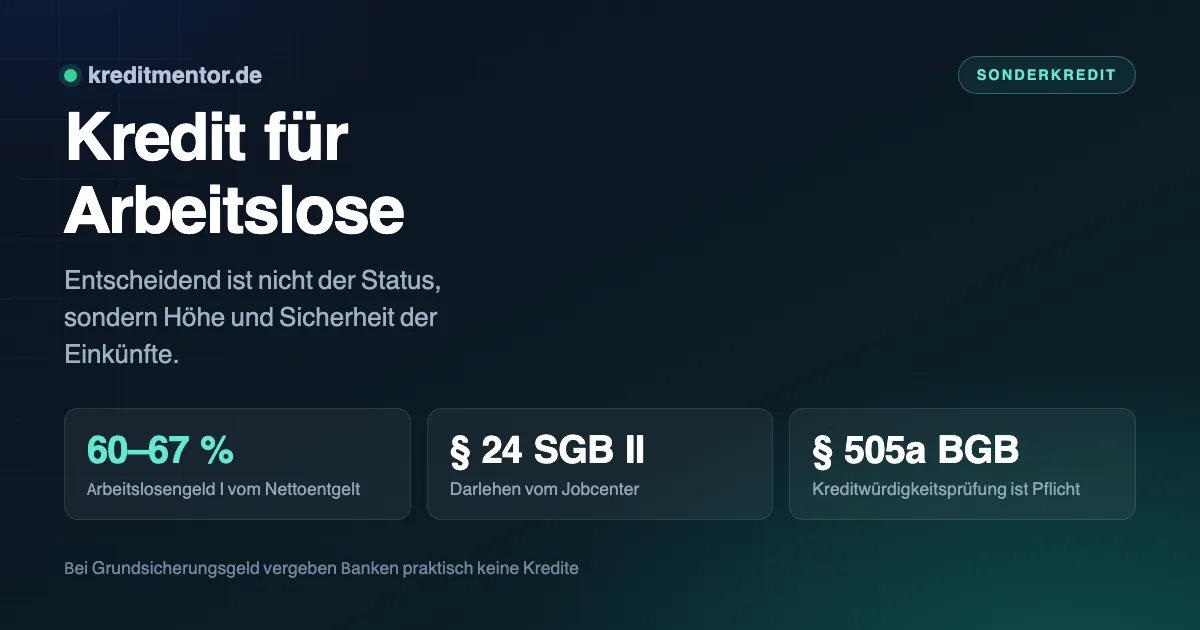
Ob Du als arbeitslose Person einen Kredit bekommst, hängt weniger vom Status ab als von der Höhe und Sicherheit Deiner Einkünfte. Zwischen Arbeitslosengeld I und Grundsicherungsgeld — der Leistung, die zum 1. Juli 2026 das Bürgergeld abgelöst hat — liegen dabei Welten.
Dieser Ratgeber erklärt, worauf Banken tatsächlich schauen, welche Wege je nach Leistungsart offenstehen und wie Du einen laufenden Kredit durch die Arbeitslosigkeit bringst.
Worauf es wirklich ankommt
Nach § 505a BGB muss jede Bank prüfen, ob der Kredit voraussichtlich zurückgezahlt werden kann. Drei Fragen entscheiden:
- Wie hoch ist das Einkommen? Maßgeblich ist, ob es über der Pfändungsfreigrenze liegt — seit dem 1. Juli 2026 bei 1.587,40 Euro monatlich.
- Wie sicher ist es? Arbeitslosengeld I ist befristet. Läuft der Anspruch vor dem Kreditende aus, fehlt der Bank die Perspektive.
- Was bleibt nach den Fixkosten? Der verbleibende Betrag muss die Rate mit Puffer tragen.
Arbeitslosengeld I: möglich, aber begrenzt
Das ALG I beträgt 60 Prozent des letzten Nettoentgelts, mit Kind 67 Prozent. Bei einem vorherigen Netto von 2.800 Euro sind das rund 1.680 Euro — also oberhalb der Pfändungsfreigrenze. Damit ist ein Kredit grundsätzlich denkbar.
Der entscheidende Punkt ist die Restanspruchsdauer. Die Regelbezugsdauer beträgt je nach Alter und Beschäftigungszeit zwischen 6 und 24 Monaten. Eine Bank wird kaum einen Kredit über 48 Monate vergeben, wenn der Anspruch in acht Monaten endet.
Praktisch heißt das: Kleine Summen mit kurzer Laufzeit haben Chancen, größere Finanzierungen kaum. Bei 3.000 Euro über 24 Monate liegt die Rate zum aktuellen Durchschnittszins von 6,93 Prozent bei 134,22 Euro — das kann tragbar sein. Bei 15.000 Euro über 60 Monate wären es 296,52 Euro, und die Bank fragt zu Recht, woher das Geld in vier Jahren kommen soll.
Grundsicherungsgeld: praktisch aussichtslos
Der Regelsatz für Alleinstehende beträgt 563 Euro und liegt damit weit unter der Pfändungsfreigrenze. Er ist als Existenzminimum bemessen — eine Kreditrate ist darin nicht vorgesehen. Banken lehnen deshalb regelmäßig ab.
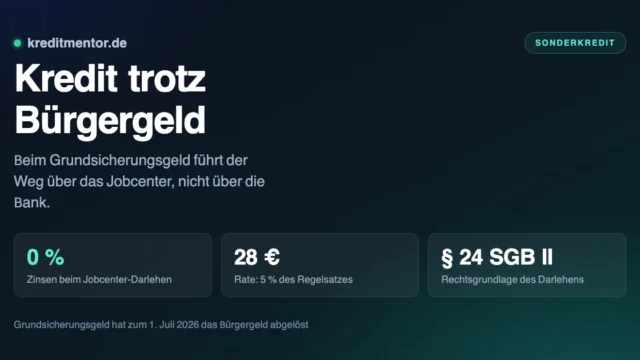
Für unabweisbare Bedarfe gibt es stattdessen das zinslose Darlehen des Jobcenters nach § 24 Abs. 1 SGB II: bei kaputter Waschmaschine, drohender Stromsperre oder notwendiger Reparatur. Die Tilgung erfolgt nach § 42a SGB II mit fünf Prozent des Regelbedarfs, also rund 28 Euro monatlich. Zinsen fallen keine an. Den Antrag musst Du stellen, bevor Du etwas kaufst.
Welche Möglichkeiten es für Arbeitslose gibt
Ein Kredit für Arbeitslose ist schwierig, aber nicht in jedem Fall aussichtslos. Welche Möglichkeit realistisch ist, hängt davon ab, welche Leistung Du beziehst und ob weitere Einkünfte oder Sicherheiten vorhanden sind:
| Möglichkeit | Wie realistisch | Was zu beachten ist |
|---|---|---|
| Kredit mit Bürgen oder zweitem Kreditnehmer | gut | Der Bürge haftet in voller Höhe — nur unter klaren Absprachen sinnvoll |
| Kredit gegen Sicherheiten | gut | Fahrzeugbrief, Lebensversicherung oder Wertpapierdepot senken das Risiko |
| Darlehen der Bundesagentur für Arbeit | bei Härtefällen gut | zinsfrei, zweckgebunden, kleine Raten |
| Kleiner Kredit bei zusätzlichem Einkommen | mittel | Minijob, Unterhalt oder Mieteinnahmen zählen mit |
| Kredit von Privatpersonen | mittel | Auch hier wird die Bonität geprüft, die Zinsen liegen höher |
| Kredit vom Anbieter ohne Schufa | gering | Fast immer unseriös — Kosten vor Auszahlung sind unzulässig |
Realistisch sind für Arbeitslose ohne weitere Einkünfte Kreditsummen zwischen 500 und 1.000 Euro. Wer regelmäßiges Einkommen aus einem Minijob oder Unterhalt nachweisen kann, kommt darüber hinaus — dann rechnet die Bank wie bei jedem anderen Kreditnehmer.
Was die Chancen verbessert
- Zweiter Kreditnehmer. Eine Person mit festem Einkommen als Mitantragsteller ist der wirksamste Hebel. Beide haften gesamtschuldnerisch für die volle Summe.
- Sicherheiten. Ein abbezahltes Fahrzeug, ein Wertpapierdepot oder eine Kapitallebensversicherung können das fehlende Erwerbseinkommen teilweise ausgleichen.
- Kleine Summe, kurze Laufzeit. Je kürzer der Zeitraum, desto eher passt er in die verbleibende Anspruchsdauer.
- Weitere Einkünfte belegen. Mieteinnahmen, Kapitalerträge oder Unterhalt zählen mit, wenn sie nachweisbar sind.
- Zur Hausbank gehen. Sie kennt Deine Kontoführung über Jahre und kann das einbeziehen — ein Algorithmus kann das nicht.
- Konkrete Perspektive nennen. Ein unterschriebener Arbeitsvertrag mit Startdatum ändert die Bewertung grundlegend.
Wenn ein Kredit schon läuft
Das ist der häufigere Fall — und hier ist schnelles Handeln entscheidend. Melde Dich bei der Bank, bevor die erste Rate platzt. Solange Du aktiv auf sie zugehst, ist der Spielraum groß:
- Ratenpause oder Stundung für einige Monate
- Laufzeitverlängerung — senkt die Rate, erhöht die Gesamtkosten
- Umschuldung in einen Kredit mit niedrigerer Rate
- Restschuldversicherung prüfen. Wurde eine abgeschlossen, deckt sie unter Umständen Arbeitslosigkeit ab. Die Ausschlüsse sind allerdings umfangreich — Karenzzeiten von mehreren Monaten und der Ausschluss selbst verschuldeter Kündigung sind üblich.
Wichtig zu wissen: Das Jobcenter übernimmt keine Tilgungsraten für private Kredite, weil das als Vermögensbildung gilt. Wartest Du zu lange, greift § 498 BGB — bleiben zwei aufeinanderfolgende Raten offen und erreicht der Rückstand zehn Prozent des Nennbetrags, darf die Bank nach Fristsetzung kündigen und die Restschuld sofort fällig stellen.
Vorsicht bei Angeboten für Arbeitslose
Wer gezielt mit „Kredit für Arbeitslose“ oder „Kredit ohne Einkommensnachweis“ wirbt, zielt oft auf die Notlage. Warnsignale sind Gebühren vor Vertragsschluss — nach § 655d BGB unzulässig —, garantierte Zusagen ohne Prüfung, Unterlagen per Nachnahme, kostenpflichtige Hotlines und untergeschobene Verträge über Prepaid-Karten oder Versicherungen.
Kostenlose Hilfe bekommst Du bei den Verbraucherzentralen und den Schuldnerberatungsstellen der Wohlfahrtsverbände. Sie kennen auch regionale Stiftungen und Sozialfonds, die einmalige Beihilfen gewähren.
Wo kein Erwerbseinkommen da ist, gelten ähnliche Regeln. Welche Wege dann offen bleiben, beschreiben Hausfrauenkredit und Kredit für Rentner.
Was Arbeitslose beim Kredit beachten sollten
Bevor Du einen Kredit beantragst, sind drei Fragen wichtiger als die Suche nach dem passenden Anbieter:
- Ist der Kredit wirklich notwendig? Bei einer defekten Waschmaschine ja, bei einem aufschiebbaren Wunsch eher nicht. Während der Arbeitslosigkeit fehlt der Puffer für Unvorhergesehenes.
- Lässt sich die Rate dauerhaft tragen? Rechne mit dem Einkommen, das Du sicher hast — nicht mit dem, das Du nach einer neuen Anstellung erwartest. Arbeitslosengeld I ist auf 12 bis 24 Monate befristet.
- Kennt die Bank Deine Situation vollständig? Falsche Angaben zum Beschäftigungsverhältnis führen nicht nur zur Ablehnung, sondern können den Vertrag anfechtbar machen.
Kommst Du mit den Raten in Verzug, melde Dich frühzeitig bei der Bank. Kündigen darf sie nach § 498 BGB erst, wenn zwei aufeinanderfolgende Raten offen sind, der Rückstand zehn Prozent des Nennbetrags erreicht und sie eine Zweiwochenfrist gesetzt hat. Eine Ratenpause oder eine Stundung ist in dieser Phase oft möglich — Schweigen ist die schlechteste Option.
Häufig gestellte Fragen
Welche Kreditoptionen gibt es für Arbeitslose?
Kann ich einen Arbeitslosenkredit trotz negativer Schufa erhalten?
Ist ein Kredit aus dem Ausland ohne Einkommen möglich?
Bekomme ich mit Arbeitslosengeld I einen Kredit?
Und mit Grundsicherungsgeld?
Warum ist die Restanspruchsdauer so wichtig?
Übernimmt das Jobcenter meine Kreditraten?
Was passiert mit meinem laufenden Kredit?
Hilft meine Restschuldversicherung?
Wo bekomme ich kostenlose Beratung?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.