Kredit von Privat: Persönliche Finanzierung mit menschlicher Note
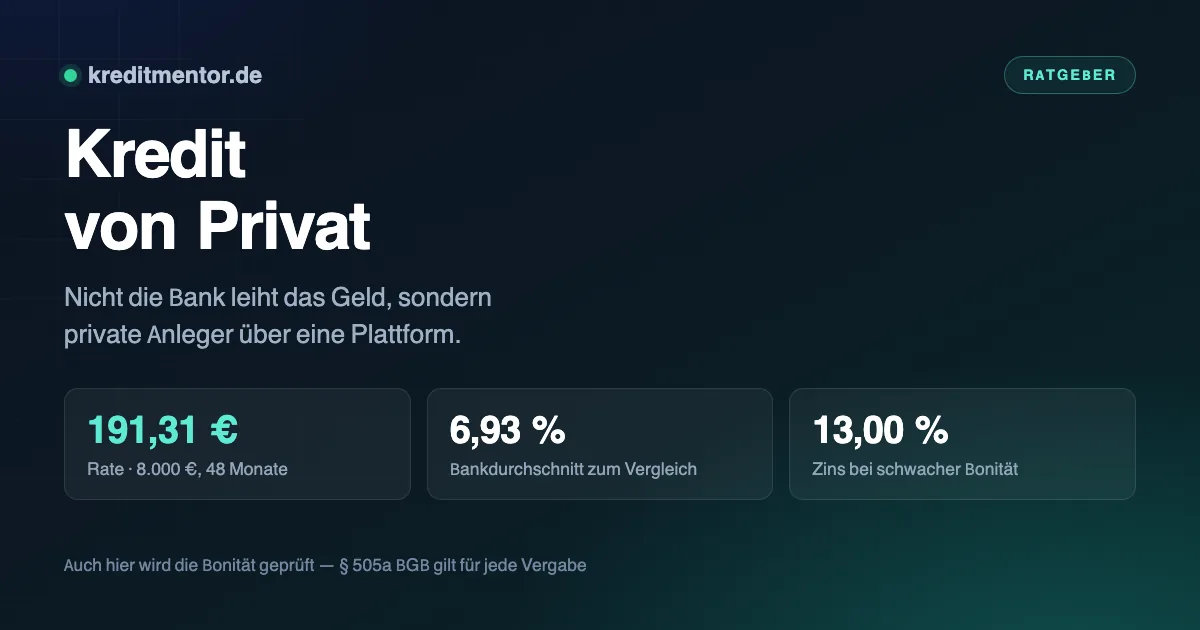
Beim Kredit von Privat leihst Du Dir Geld nicht bei einer Bank, sondern bei anderen Menschen. Vermittelt wird das über Plattformen, auf denen private Anleger Kreditprojekte finanzieren. Man spricht auch von Peer-to-Peer-Krediten oder P2P.
Dieser Ratgeber erklärt, wie die Vermittlung abläuft, welche Kosten anfallen und in welchen Fällen dieser Weg sinnvoll ist — und in welchen nicht.
Wie die Vermittlung funktioniert
Du stellst auf der Plattform ein Projekt ein: Betrag, Laufzeit und Verwendungszweck. Die Plattform prüft Deine Bonität, stuft Dich in eine Risikoklasse ein und leitet daraus einen Zinssatz ab. Anschließend entscheiden private Anleger, ob sie Dein Projekt finanzieren — meist mit kleinen Teilbeträgen von mehreren Personen.
Kommt genug Kapital zusammen, wird der Kredit ausgezahlt. Formal läuft er in Deutschland über eine Partnerbank, weil das Kreditgeschäft eine Banklizenz erfordert. Rechtlich hast Du also einen normalen Verbraucherkredit — mit allen Pflichtangaben nach § 491a BGB, dem 14-tägigen Widerrufsrecht nach § 355 BGB und dem Recht auf Sondertilgung nach § 500 Abs. 2 BGB.
Die Rückzahlung erfolgt in monatlichen Raten an die Plattform, die das Geld an die Anleger verteilt.
Wird auch hier die Bonität geprüft?
Ja. Die Kreditwürdigkeitsprüfung nach § 505a BGB gilt auch hier, und die Plattformen holen eine Schufa-Auskunft ein. Der Unterschied liegt nicht im Ob, sondern im Wie.
Während Banken oft mit festen Ausschlusskriterien arbeiten, bewerten Plattformen stärker das Gesamtbild und ordnen Dich einer Risikoklasse zu, statt schlicht abzulehnen. Wer knapp am Bankraster scheitert, findet hier eher ein Angebot — dann allerdings zu einem entsprechend höheren Zins.
Ein Kredit ohne Bonitätsprüfung ist auch von privat nicht zu haben. Angebote, die das versprechen, gehören zu den Maschen, vor denen die Verbraucherzentralen warnen.
Was ein Privatkredit kostet
Neben dem Zins fallen bei P2P-Krediten regelmäßig Vermittlungsgebühren an, die einmalig auf die Kreditsumme berechnet werden — üblich sind ein bis drei Prozent. Diese Gebühr muss im effektiven Jahreszins enthalten sein, weshalb der Effektivzins hier oft deutlich über dem Sollzins liegt.
Zum Vergleich: Der Bundesbank-Durchschnitt für Ratenkredite liegt derzeit bei rund sieben Prozent effektiv. Bei guter Bonität sind P2P-Angebote selten günstiger, bei schwacher Bonität liegen sie im zweistelligen Bereich.
| Effektivzins bei 8.000 Euro / 48 Monate | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 6,93 % (Bankdurchschnitt) | 191,31 Euro | 1.183 Euro |
| 9,50 % | 200,99 Euro | 1.647 Euro |
| 13,00 % | 214,62 Euro | 2.302 Euro |
Vergleiche deshalb immer den Effektivzins inklusive aller Gebühren mit einem regulären Bankangebot, bevor Du Dich entscheidest.
Wann sich der Weg lohnt
Sinnvoll, wenn Banken wegen formaler Kriterien ablehnen, obwohl die wirtschaftliche Lage stimmt — etwa bei kurzer Beschäftigungsdauer, befristetem Vertrag oder als Selbstständiger mit guten Zahlen. Auch bei ungewöhnlichen Verwendungszwecken, die im Bankformular nicht vorgesehen sind, sind Plattformen flexibler.
Nicht sinnvoll bei guter Bonität — da ist der reguläre Ratenkredit günstiger. Und ebenfalls nicht, wenn bestehende Schulden abgelöst werden sollen und die Rate schon jetzt eng ist. Ein teurerer Kredit löst dieses Problem nicht.
Wer Kredite von Privatpersonen vergibt
Beim Kredit von Privat leihen private Geldgeber das Geld, nicht eine Bank. Zwei Wege sind zu unterscheiden, und sie funktionieren völlig verschieden:
| Plattform mit privaten Anlegern | Darlehen unter Freunden und Verwandten | |
|---|---|---|
| Kreditgeber | viele private Geldgeber, anonym | eine bekannte Person |
| Bonitätsprüfung | ja, wie bei der Bank | nein |
| Zinsen | bonitätsabhängig, oft höher als beim Bankkredit | frei vereinbar, häufig zinsfrei |
| Kreditvertrag | von der Plattform gestellt | selbst aufzusetzen, dringend zu empfehlen |
| Auszahlung | nach vollständiger Finanzierung des Projekts | sofort nach Absprache |
| Schufa | Eintrag wie bei jedem Kredit | kein Eintrag |
Die Plattformen — bekannte Anbieter sind auxmoney und smava — vermitteln zwischen Kreditnehmern und privaten Anlegern. Für Kreditnehmer bedeutet das: Die Konditionen sind flexibler als bei einer klassischen Bank, weil auch Selbstständige und Personen mit unregelmäßigem Einkommen eine Chance bekommen. Günstiger ist es deshalb nicht — im Gegenteil, bei schwacher Bonität liegen die Zinsen oft deutlich über dem Marktdurchschnitt.
Der private Kredit im Familien- und Freundeskreis
Der Begriff meint manchmal auch das Darlehen von Verwandten oder Freunden. Rechtlich ist das ein Darlehensvertrag nach § 488 BGB und formfrei gültig — schriftlich sollte er trotzdem sein.
Hinein gehören: Darlehenssumme, Zinssatz (auch null Prozent ist zulässig), Rückzahlungstermine und was bei Zahlungsverzug gilt. Bei größeren Summen ist der Zinssatz auch steuerlich relevant: Zinserträge sind beim Darlehensgeber grundsätzlich einkommensteuerpflichtig. Ein deutlich unter dem Marktniveau liegender Zins kann zudem als Schenkung gewertet werden — bei größeren Beträgen lohnt eine steuerliche Beratung.
Der wichtigste Rat ist unjuristisch: Leihe nur, was im Zweifel auch verloren gehen darf, ohne die Beziehung zu belasten.
Nicht zu verwechseln mit dem Privatkredit — der kommt trotz des Namens von einer Bank. Warum Vermittlungsplattformen bei schwacher Bonität oft der letzte seriöse Weg sind, steht unter Kredit ohne Schufa.
Worauf Du bei Plattformen achten solltest
- Effektivzins inklusive Vermittlungsgebühr — nur so ist der Vergleich mit einem Bankkredit fair
- Keine Kosten vor Vertragsschluss. Vorkosten sind bei Kreditvermittlung nach § 655d BGB unzulässig
- Erlaubnis prüfen. Die BaFin führt eine öffentliche Unternehmensdatenbank
- Was passiert bei Nichtfinanzierung? Kommt das Projekt nicht zustande, dürfen keine Gebühren anfallen
- Konditionen bei Zahlungsverzug — Mahngebühren fallen bei manchen Plattformen höher aus als bei Banken
- Datenschutz. Kläre, welche Angaben für Anleger sichtbar sind
Steuern beim privaten Darlehen
Ein zinsfreies Darlehen unter Verwandten ist grundsätzlich möglich, hat aber steuerliche Grenzen. Das Finanzamt kann einen Zinsverzicht als Schenkung werten, wenn der Vorteil erheblich ist. Innerhalb der Freibeträge — 500.000 Euro zwischen Ehegatten, 400.000 Euro je Kind — spielt das meist keine Rolle; darüber kann Schenkungsteuer anfallen.
Wird ein Zins vereinbart, sind die Zinseinnahmen für den privaten Geldgeber steuerpflichtig und in der Anlage KAP der Steuererklärung anzugeben. Bei Arbeitgeberdarlehen gilt eine Sonderregel: Zinsvorteile bleiben steuerfrei, solange die Darlehenssumme 2.600 Euro nicht übersteigt. Darüber wird der Zinsvorteil als geldwerter Vorteil versteuert.
Wichtig ist in allen Fällen ein schriftlicher Kreditvertrag mit Datum, Betrag, Rückzahlungsplan, Zinssatz und Unterschriften beider Seiten. Er schützt nicht nur vor Streit, sondern belegt gegenüber dem Finanzamt, dass ein Darlehen und keine Schenkung vorliegt. Ansprüche aus einem privaten Darlehen verjähren regelmäßig nach drei Jahren zum Jahresende — ohne Vertrag lässt sich der Beginn dieser Frist kaum belegen.
Häufig gestellte Fragen
Was bedeutet Kredit von Privat?
Warum ist ein Kreditvertrag auch unter Freunden wichtig?
Wann fällt Schenkungsteuer an?
Kann ein privater Darlehensvertrag verjähren?
Was ist ein Kredit von Privat?
Wird meine Bonität geprüft?
Ist ein Privatkredit günstiger als ein Bankkredit?
Bekomme ich einen Kredit von Privat trotz negativer Schufa?
Wie lange dauert die Finanzierung eines Projekts?
Muss ein Darlehen von Verwandten schriftlich sein?
Sind Zinsen aus einem Privatdarlehen steuerpflichtig?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.