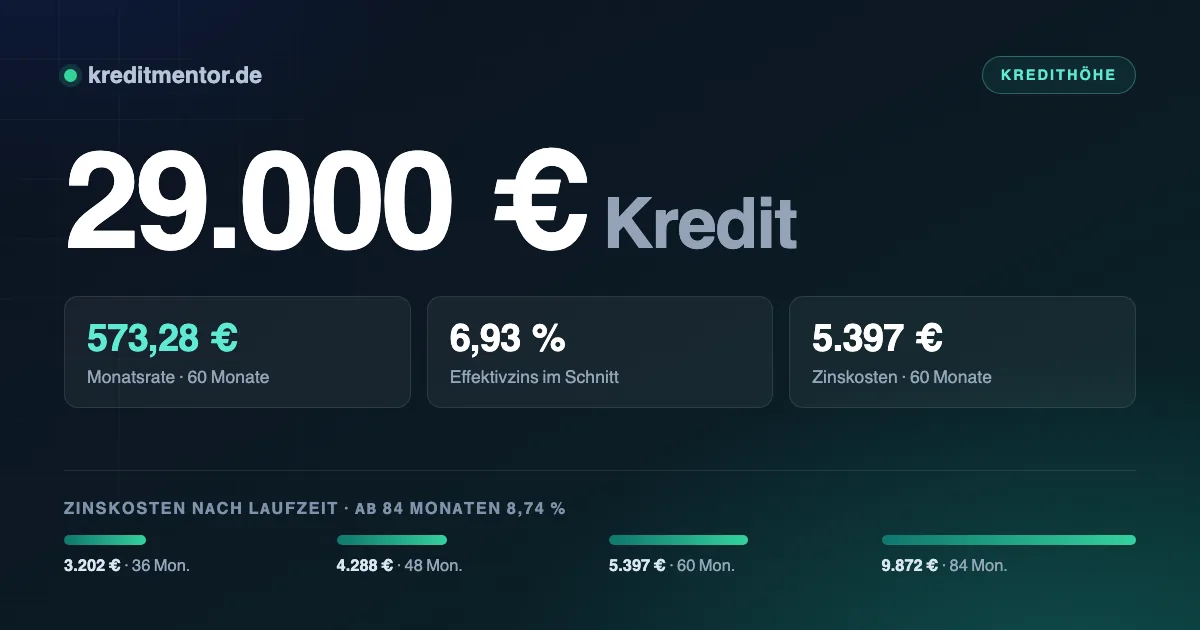
29.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 575 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 5.495 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bei 29.000 Euro geht es selten darum, ob ein Kredit möglich ist — sondern zu welchen Konditionen. Zwischen einem guten und einem mittelmäßigen Angebot liegen schnell mehrere hundert Euro.
Finanziert werden mit dieser Summe meist den Ausbau des Hauses, eine neue Heizung samt Dämmung oder einen Fahrzeugwechsel. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Die Eckdaten auf einen Blick
- Ein Kredit über 29.000 Euro kostet bei 48 Monaten Laufzeit 693,50 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 6.670 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.100 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 290 Euro.
Monatsrate und Gesamtkosten
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 894,51 Euro | 3.202 Euro | 32.202 Euro |
| 48 Monate | 693,50 Euro | 4.288 Euro | 33.288 Euro |
| 60 Monate | 573,28 Euro | 5.397 Euro | 34.397 Euro |
| 84 Monate | 462,77 Euro | 9.872 Euro | 38.872 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 6.670 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 36 oder 84 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
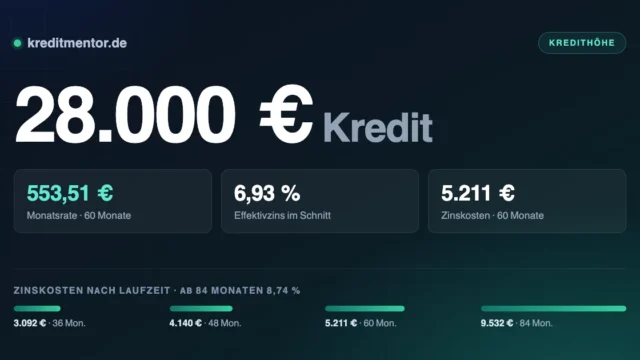
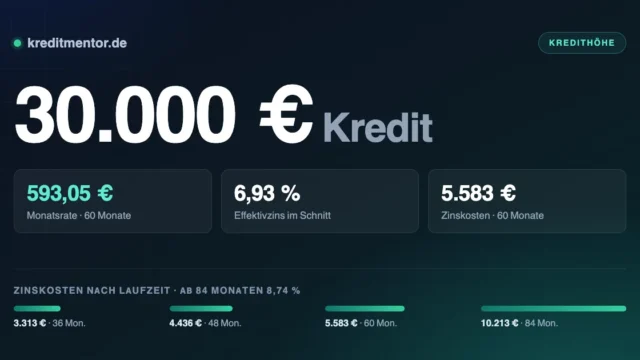
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 28.000 Euro Kredit bedeutet 669,59 Euro monatlich, 30.000 Euro Kredit sind 717,41 Euro — jeweils bei 48 Monaten.
Der Zinssatz als zweiter Hebel
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 48 Monaten bedeutet die Spanne zwischen den Angeboten 2.915 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 667,85 Euro | 3.057 Euro |
| 6,93 % (Durchschnitt) | 693,50 Euro | 4.288 Euro |
| 9,50 % | 728,57 Euro | 5.971 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter schufafreier Kredit.
Welche Rate zu Deinem Budget passt
Die ehrliche Rechnung geht so: Was bleibt in einem durchschnittlichen Monat übrig — nicht in einem guten? Für 693,50 Euro Rate sind rund 2.100 Euro ein realistischer Richtwert.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Wann Sicherheiten den Zins senken
Ab Summen wie 29.000 Euro prüfen Banken genauer — und honorieren Sicherheiten deutlicher.
Infrage kommen ein verpfändetes Wertpapierdepot mit einem Beleihungswert von meist 50 bis 70
Prozent, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug.
Besitzt Du eine Immobilie, gibt es eine weitere Möglichkeit: ein grundschuldbesichertes
Darlehen. Die Zinsen liegen dort deutlich niedriger, dafür fallen einmalige Notar- und
Grundbuchkosten an. Als Faustregel lohnt sich das ab etwa 30.000 Euro — darunter zehren die
Nebenkosten den Zinsvorteil auf.
Auch die Laufzeit spielt eine Rolle: Über 60 Monate steigt der Durchschnittszins von rund
sieben auf fast neun Prozent. Wer die höhere Rate tragen kann, spart doppelt.
Was Du mit 29.000 Euro finanzieren kannst
Der Kredit über 29.000 Euro ist meist nicht zweckgebunden. Für Dich heißt das: keine Nachweise, keine Vorgaben, volle Entscheidungsfreiheit. Gerade wenn mehrere Dinge gleichzeitig anstehen, ist das ein spürbarer Vorteil gegenüber einem gebundenen Darlehen.
Vorsicht ist bei einem Punkt geboten: Nutze den Kredit nicht, um einen anderen Kredit zu bedienen. Wer Raten mit neuen Krediten bezahlt, gerät in eine Spirale. Eine echte Umschuldung, bei der alte Verträge vollständig abgelöst werden, ist etwas anderes — sie senkt die Belastung, statt sie zu verschieben.
Ausführlicher wird es im Ratgeber Modernisierungskredit.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit ohne Einkommensnachweis sowie Kredit für Selbstständige aufgeschrieben.
Von der Anfrage bis zur Auszahlung
Vom ersten Klick bis zum Geld auf dem Konto sind es sechs Schritte. Fünf davon erledigst Du selbst am Bildschirm, den letzten übernimmt die Bank — und der dauert bei Echtzeitüberweisung nur Sekunden.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Wenn es schnell gehen muss, zeigt Kredit mit Sofortzusage, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Barkredit aufgeschrieben. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 29.000 Euro?
Welches Einkommen brauche ich für 29.000 Euro Kredit?
Was ist ein Kredit über 29.000 Euro?
Wann wird der Kredit über 29.000 Euro ausgezahlt?
Spielt die Schufa bei 29.000 Euro eine Rolle?
Wie schnell wird ausgezahlt?
Was kostet mich eine längere Laufzeit?
Schadet der Kreditvergleich meiner Schufa?
Kann ich den Kredit vorzeitig zurückzahlen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 29.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.