31.000 Euro Kredit

Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 615 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 5.874 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 31.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Typische Anlässe in dieser Größenordnung sind die Sanierung eines Altbaus, den Wintergartenanbau oder umfangreiche Umschuldungen. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Die Eckdaten auf einen Blick
- Ein Kredit über 31.000 Euro kostet bei 48 Monaten Laufzeit 741,33 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 7.130 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.200 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 310 Euro.
Was am Ende zu zahlen ist
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 956,20 Euro | 3.423 Euro | 34.423 Euro |
| 48 Monate | 741,33 Euro | 4.584 Euro | 35.584 Euro |
| 60 Monate | 612,81 Euro | 5.769 Euro | 36.769 Euro |
| 84 Monate | 494,68 Euro | 10.553 Euro | 41.553 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 84 statt 36 Monaten zahlst Du 7.130 Euro mehr an Zinsen, hast dafür aber jeden Monat 461,52 Euro mehr Spielraum.
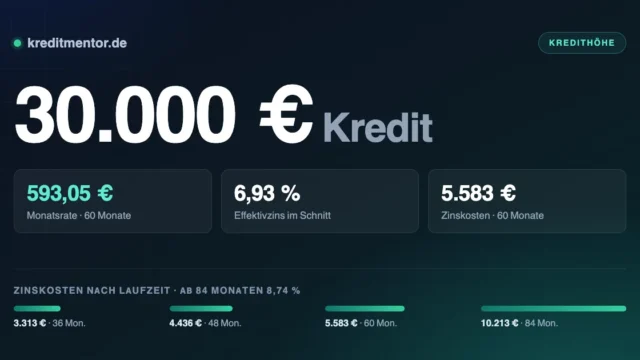
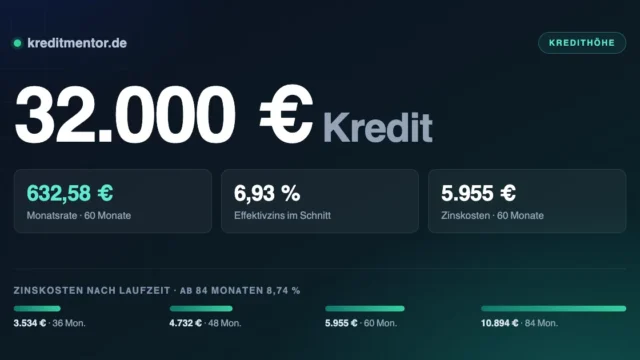
Zum Vergleich, jeweils über dieselben 48 Monate: Ein 30.000 Euro Kredit liegt bei 717,41 Euro im Monat, ein 32.000 Euro Kredit bei 765,24 Euro.
Welche Rate zu Deinem Budget passt
Die ehrliche Rechnung geht so: Was bleibt in einem durchschnittlichen Monat übrig — nicht in einem guten? Für 741,33 Euro Rate sind rund 2.200 Euro ein realistischer Richtwert.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Gute und schlechte Konditionen
Neben der Laufzeit entscheidet der Zinssatz. Zwischen einem guten und einem schwachen Angebot liegen bei dieser Summe 3.116 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 713,91 Euro | 3.268 Euro |
| 6,93 % (Durchschnitt) | 741,33 Euro | 4.584 Euro |
| 9,50 % | 778,82 Euro | 6.383 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Voraussetzungen
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Selbstständige und Beamtenkredit.
Verwendungszweck: frei oder gebunden?
Ein Kredit über 31.000 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Passend dazu: Autokredit ohne Schufa — mit den Besonderheiten, die bei diesem Zweck gelten.
Wie der Kreditantrag abläuft
Der Weg zum Kredit läuft mittlerweile komplett digital: online beantragen, digital unterschreiben, Geld erhalten. Papier und Postweg entfallen, dadurch verkürzt sich die Bearbeitung von zwei Wochen auf ein bis zwei Werktage — besonders schnell geht es mit dem digitalen Kontoblick.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Zwei Dinge lassen sich nicht beschleunigen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Beide gehen digital in Minuten, entfallen dürfen sie nie. Wer beides in Sekunden verspricht und dabei auf die Schufa verzichtet, verkauft etwas anderes als einen Kredit.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Online-Kredit — dort steht, welche Zusagen realistisch sind.
Wann Sicherheiten den Zins senken
Ab Summen wie 31.000 Euro prüfen Banken genauer — und honorieren Sicherheiten deutlicher.
Infrage kommen ein verpfändetes Wertpapierdepot mit einem Beleihungswert von meist 50 bis 70
Prozent, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug.
Besitzt Du eine Immobilie, gibt es eine weitere Möglichkeit: ein grundschuldbesichertes
Darlehen. Die Zinsen liegen dort deutlich niedriger, dafür fallen einmalige Notar- und
Grundbuchkosten an. Als Faustregel lohnt sich das ab etwa 30.000 Euro — darunter zehren die
Nebenkosten den Zinsvorteil auf.
Auch die Laufzeit spielt eine Rolle: Über 60 Monate steigt der Durchschnittszins von rund
sieben auf fast neun Prozent. Wer die höhere Rate tragen kann, spart doppelt.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Ratenkredit aufgeschrieben. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 31.000 Euro?
Welches Einkommen brauche ich für 31.000 Euro Kredit?
Was ist ein Kredit über 31.000 Euro?
Wann wird der Kredit über 31.000 Euro ausgezahlt?
Spielt die Schufa bei 31.000 Euro eine Rolle?
Welche Laufzeit sollte ich wählen?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Was zählt als Einkommen?
Kann ich den Kredit vorzeitig zurückzahlen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 31.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.