28.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 555 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 5.306 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bevor Du 28.000 Euro aufnimmst, lohnt ein Blick auf die Zahlen. Denn dieselbe Summe kann je nach Laufzeit und Anbieter deutlich unterschiedlich viel kosten.
Finanziert werden mit dieser Summe meist eine energetische Sanierung, den Dachgeschossausbau oder eine Praxisausstattung. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Kurz zusammengefasst
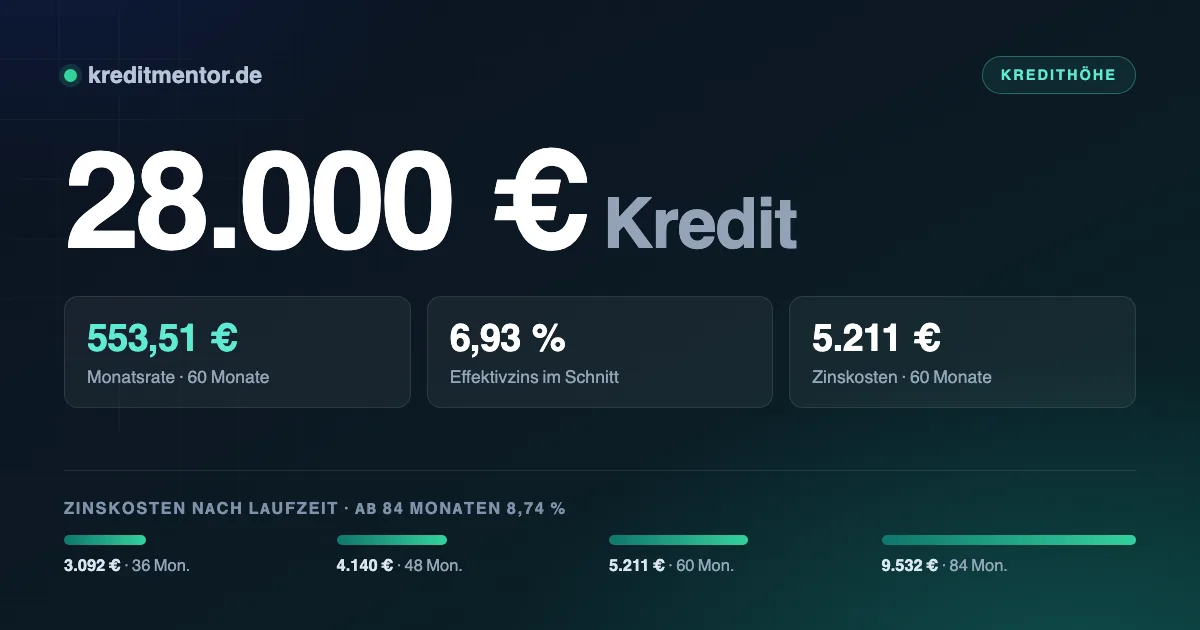
- Ein Kredit über 28.000 Euro kostet bei 48 Monaten Laufzeit 669,59 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 6.440 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.000 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 280 Euro.
Monatsrate und Gesamtkosten
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 863,66 Euro | 3.092 Euro | 31.092 Euro |
| 48 Monate | 669,59 Euro | 4.140 Euro | 32.140 Euro |
| 60 Monate | 553,51 Euro | 5.211 Euro | 33.211 Euro |
| 84 Monate | 446,81 Euro | 9.532 Euro | 37.532 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 84 statt 36 Monaten zahlst Du 6.440 Euro mehr an Zinsen, hast dafür aber jeden Monat 416,85 Euro mehr Spielraum.
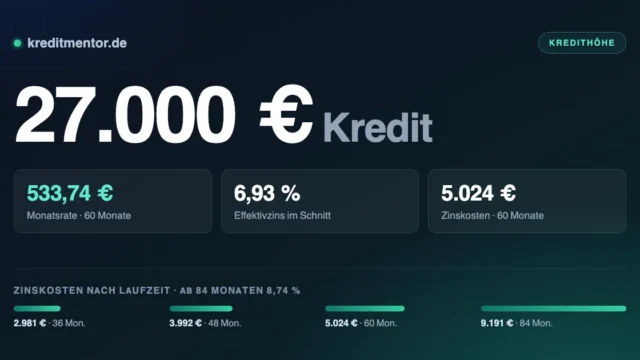
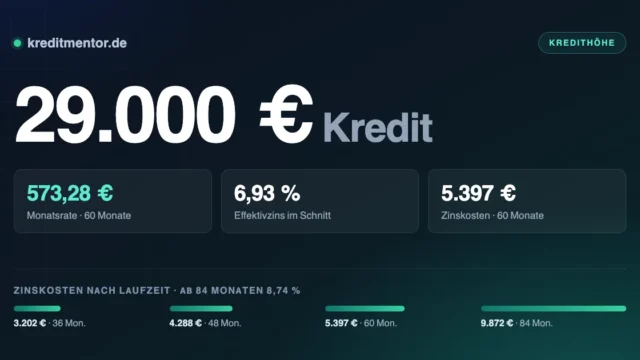
Zum Vergleich, jeweils über dieselben 48 Monate: Ein 27.000 Euro Kredit liegt bei 645,67 Euro im Monat, ein 29.000 Euro Kredit bei 693,50 Euro.
Die Rate realistisch kalkulieren
Die ehrliche Rechnung geht so: Was bleibt in einem durchschnittlichen Monat übrig — nicht in einem guten? Für 669,59 Euro Rate sind rund 2.000 Euro ein realistischer Richtwert.
Die Bank rechnet ähnlich, allerdings mit eigenen Pauschalen für die Lebenshaltung. Trage die Zahlen deshalb so ein, wie sie auf Deinem Kontoauszug erscheinen — Abweichungen führen zur manuellen Prüfung oder zur Ablehnung.
Der Zinssatz als zweiter Hebel
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 2.814 Euro Differenz bei 48 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 644,82 Euro | 2.951 Euro |
| 6,93 % (Durchschnitt) | 669,59 Euro | 4.140 Euro |
| 9,50 % | 703,45 Euro | 5.765 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Wer harte Negativmerkmale mitbringt, findet unter Kredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Wer den Kredit bekommt
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit trotz Probezeit und Kredit ohne Einkommensnachweis.
Wofür sich ein Kredit über 28.000 Euro eignet
Was mit den 28.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Wer genau das vorhat, findet die Details unter Umschuldungskredit.
Schritt für Schritt zum Kredit
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Im Kreditrechner 28.000 Euro und die gewünschte Laufzeit in Monaten wählen. Die monatliche Rate und der effektive Jahreszins erscheinen sofort.
- Kreditantrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorläufige Entscheidung erhalten. Ein Algorithmus gleicht Deine Angaben mit der Schufa-Auskunft ab und antwortet in Sekunden.
- Identität bestätigen per Video-Ident oder eID — bequem von zu Hause aus, ohne Gang zur Postfiliale.
- Einkommen nachweisen, entweder mit den letzten Gehaltsabrechnungen oder deutlich schneller per digitalem Kontoblick.
- Kreditvertrag digital unterschreiben. Danach erfolgt die Auszahlung, mit Echtzeitüberweisung innerhalb von Sekunden.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Kredit mit Sofortauszahlung — dort steht, welche Zusagen realistisch sind.
Mehrere Kredite zusammenführen
Summen in dieser Größenordnung dienen häufig der Umschuldung: Aus mehreren Altkrediten,
einem dauerhaft genutzten Dispo und laufenden Ratenverträgen wird ein Kredit mit einer Rate.
Der Vorteil ist doppelt. Erstens sinkt meist der Durchschnittszins, weil größere Summen
günstiger kalkuliert werden und der Dispo mit seinem zweistelligen Satz wegfällt. Zweitens
entsteht ein fester Tilgungsplan mit klarem Ende.
Rechne die Ablösekosten ein: Bei laufenden Verbraucherkrediten darf die Bank nach § 502 BGB
höchstens ein Prozent der zurückgezahlten Summe verlangen, bei einer Restlaufzeit unter einem
Jahr nur 0,5 Prozent. Vergleiche anschließend die Gesamtbeträge — nicht die Raten, denn eine
gestreckte Laufzeit senkt die Rate, erhöht aber die Kosten.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Privatkredit aufgeschrieben. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 28.000 Euro?
Welches Einkommen brauche ich für 28.000 Euro Kredit?
Was ist ein Kredit über 28.000 Euro?
Wann wird der Kredit über 28.000 Euro ausgezahlt?
Spielt die Schufa bei 28.000 Euro eine Rolle?
Kann ich einen bestehenden Kredit damit ablösen?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Muss ich angeben, wofür ich das Geld brauche?
Was zählt als Einkommen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 28.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.