24.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 476 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 4.548 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
24.000 Euro über mehrere Jahre zurückzuzahlen klingt überschaubar. Wie überschaubar genau, hängt an zwei Stellschrauben — und beide solltest Du kennen, bevor Du unterschreibst.
Häufig geht es dabei um einen Autokauf, eine umfassende Renovierung oder die Zusammenlegung mehrerer Kredite. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Das Wichtigste in Kürze
- Ein Kredit über 24.000 Euro kostet bei 36 Monaten Laufzeit 740,28 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 24 bis 60 Monaten; dazwischen liegen 2.695 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.200 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 240 Euro.
Was 24.000 Euro Kredit kosten
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
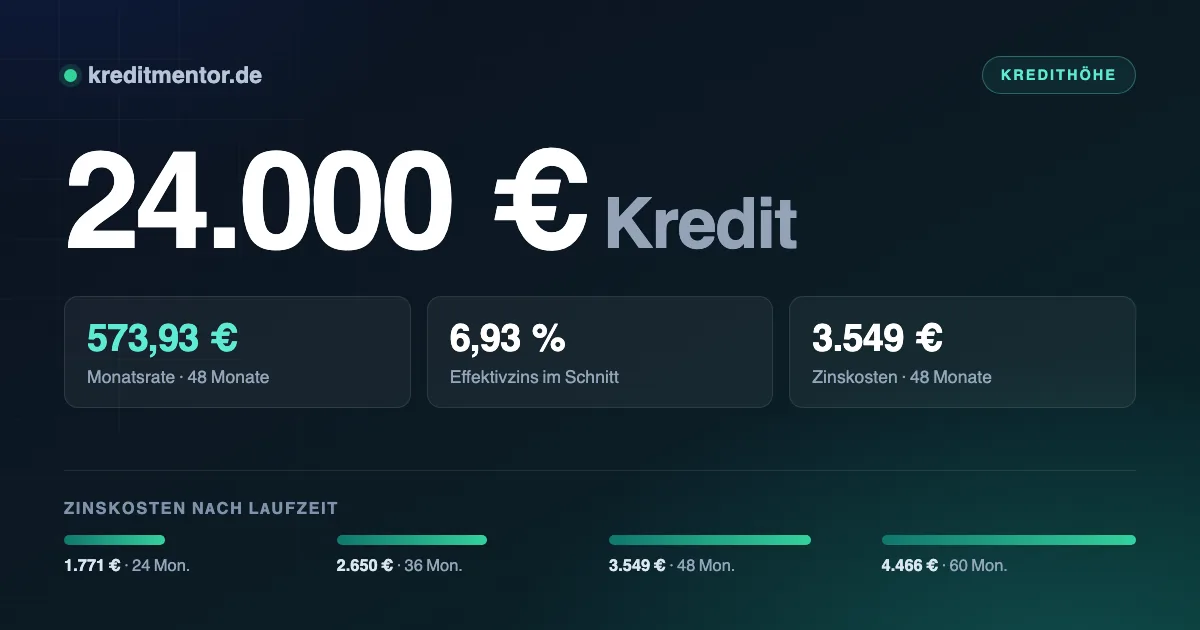
| 24 Monate | 1.073,78 Euro | 1.771 Euro | 25.771 Euro |
| 36 Monate | 740,28 Euro | 2.650 Euro | 26.650 Euro |
| 48 Monate | 573,93 Euro | 3.549 Euro | 27.549 Euro |
| 60 Monate | 474,44 Euro | 4.466 Euro | 28.466 Euro |
Die Laufzeit ist der größte Kostenhebel. Zwischen der kürzesten und der längsten Variante liegen 2.695 Euro — bei identischer Kreditsumme. Die Rate unterscheidet sich dabei um 599,34 Euro im Monat.
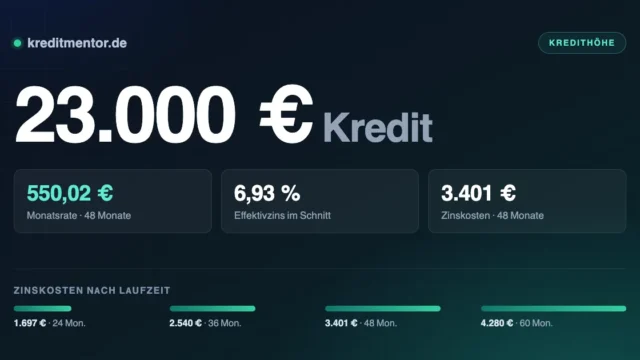
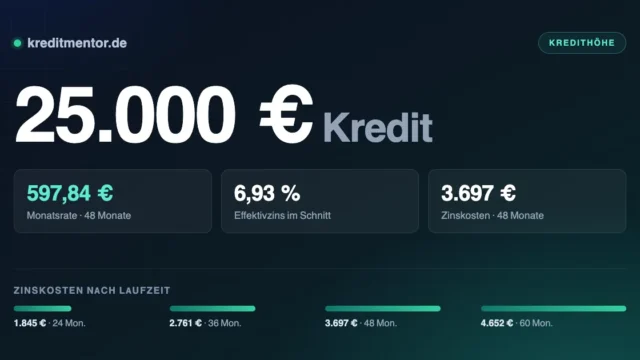
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 23.000 Euro Kredit bedeutet 709,44 Euro monatlich, 25.000 Euro Kredit sind 771,13 Euro — jeweils bei 36 Monaten.
Die Rate realistisch kalkulieren
Setz Dich einmal mit den Kontoauszügen der letzten drei Monate hin. Was nach allen Fixkosten übrig bleibt, ist Deine Grundlage: Bei 740,28 Euro Rate sollten es rund 2.200 Euro sein.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Wie viel der Zinssatz ausmacht
Der zweite große Hebel ist der Zinssatz. Was ein Prozentpunkt ausmacht, zeigt dieser Vergleich über 36 Monate:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 719,30 Euro | 1.895 Euro |
| 6,93 % (Durchschnitt) | 740,28 Euro | 2.650 Euro |
| 9,50 % | 768,79 Euro | 3.676 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Was gilt, wenn der Score nicht reicht, haben wir unter Autokredit ohne Schufa zusammengetragen.
Was Du mitbringen musst
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit ohne Einkommensnachweis und Kredit für Selbstständige.
Verwendungszweck: frei oder gebunden?
Was mit den 24.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Vorsicht ist bei einem Punkt geboten: Nutze den Kredit nicht, um einen anderen Kredit zu bedienen. Wer Raten mit neuen Krediten bezahlt, gerät in eine Spirale. Eine echte Umschuldung, bei der alte Verträge vollständig abgelöst werden, ist etwas anderes — sie senkt die Belastung, statt sie zu verschieben.
Ausführlicher wird es im Ratgeber Renovierungskredit.
Von der Anfrage bis zur Auszahlung
Einen Kredit in dieser Höhe kannst Du online beantragen. Der Ablauf ist einfach und in wenigen Schritten erledigt — vom Kreditrechner bis zur Auszahlung vergehen bei guter Vorbereitung ein bis zwei Werktage. Schneller geht ein Kredit in Deutschland nicht, denn Identifizierung und Bonitätsprüfung sind gesetzlich vorgeschrieben.
- Im Kreditrechner 24.000 Euro und die gewünschte Laufzeit in Monaten wählen. Die monatliche Rate und der effektive Jahreszins erscheinen sofort.
- Kreditantrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorläufige Entscheidung erhalten. Ein Algorithmus gleicht Deine Angaben mit der Schufa-Auskunft ab und antwortet in Sekunden.
- Identität bestätigen per Video-Ident oder eID — bequem von zu Hause aus, ohne Gang zur Postfiliale.
- Einkommen nachweisen, entweder mit den letzten Gehaltsabrechnungen oder deutlich schneller per digitalem Kontoblick.
- Kreditvertrag digital unterschreiben. Danach erfolgt die Auszahlung, mit Echtzeitüberweisung innerhalb von Sekunden.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Eilt es, ist Kredit mit Sofortzusage der passende Einstieg.
Zweckbindung senkt den Zins
Bei 24.000 Euro geht es häufig um ein Fahrzeug. Dann lohnt der Blick auf den Autokredit:
Wird die Zulassungsbescheinigung Teil II hinterlegt und das Fahrzeug sicherungsübereignet, sinkt
der Zinssatz — die Bank hat eine verwertbare Sicherheit.
Die Bindung hat Folgen. Du bist Halter und darfst fahren, rechtlicher Eigentümer bleibt bis
zur letzten Rate die Bank. Ein Verkauf ist nur mit ihrer Zustimmung möglich, weil sie die
Papiere verwahrt.
Bei Angeboten mit niedriger Rate und hoher Schlussrate — Ballon- oder Drei-Wege-Finanzierung —
solltest Du die Rückgabebedingungen genau lesen. Mehrkilometer und Schäden gehen dort zu Deinen
Lasten und können die vermeintliche Ersparnis auffressen.
Bevor der Vertrag zustande kommt
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Barkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 24.000 Euro?
Welches Einkommen brauche ich für 24.000 Euro Kredit?
Was ist ein Kredit über 24.000 Euro?
Wann wird der Kredit über 24.000 Euro ausgezahlt?
Spielt die Schufa bei 24.000 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Kann ich den Kredit vorzeitig zurückzahlen?
Was zählt als Einkommen?
Brauche ich Sicherheiten für 24.000 Euro?
Aktuelle Zinsen für einen 24.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.