25.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 496 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 4.737 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Ein Kredit über 25.000 Euro ist schnell beantragt. Die eigentliche Arbeit liegt davor: die passende Laufzeit finden und prüfen, ob die Rate ins Budget passt.
Typische Anlässe in dieser Größenordnung sind die Anschaffung eines Familienautos, energetische Sanierungsmaßnahmen oder eine Umschuldung. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Kurz zusammengefasst
- Ein Kredit über 25.000 Euro kostet bei 36 Monaten Laufzeit 771,13 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 24 bis 60 Monaten; dazwischen liegen 2.808 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.300 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 250 Euro.
Was Dich der Kredit tatsächlich kostet
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
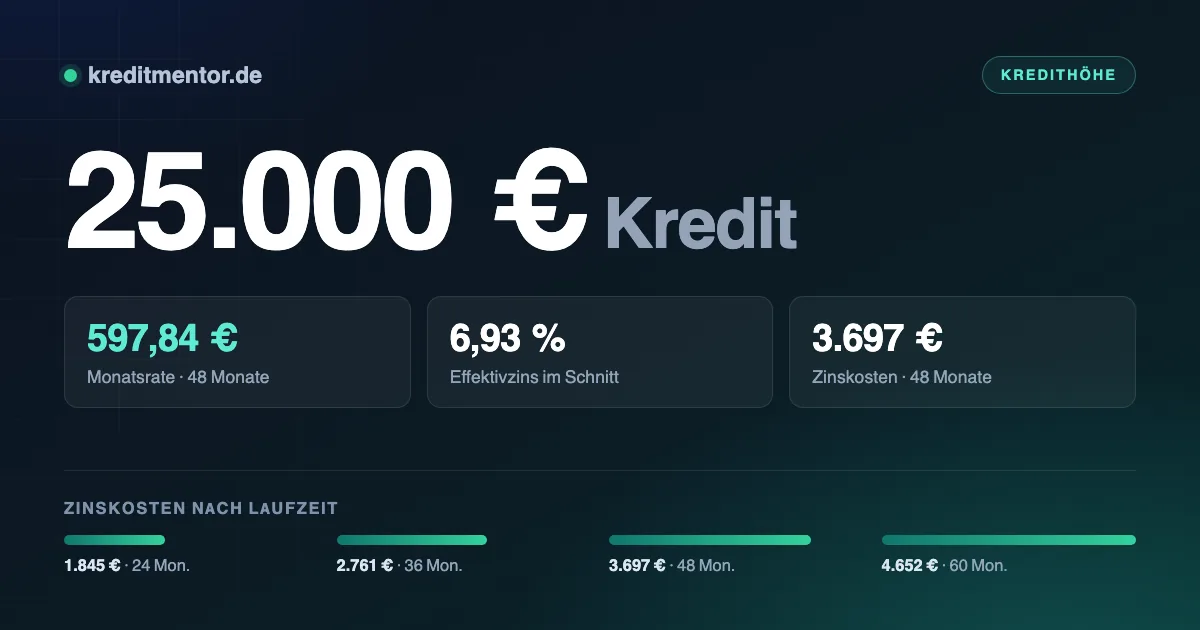
| 24 Monate | 1.118,52 Euro | 1.845 Euro | 26.845 Euro |
| 36 Monate | 771,13 Euro | 2.761 Euro | 27.761 Euro |
| 48 Monate | 597,84 Euro | 3.697 Euro | 28.697 Euro |
| 60 Monate | 494,20 Euro | 4.652 Euro | 29.652 Euro |
Der Unterschied wird über die Zeit erheblich. Bei 60 statt 24 Monaten zahlst Du 2.808 Euro mehr an Zinsen, hast dafür aber jeden Monat 624,32 Euro mehr Spielraum.
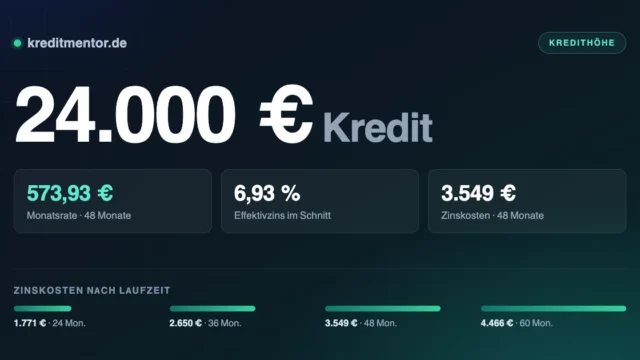
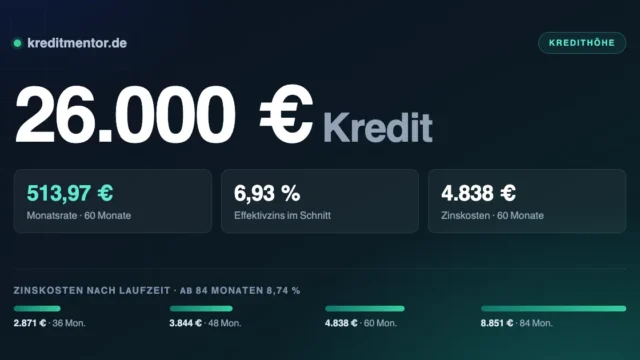
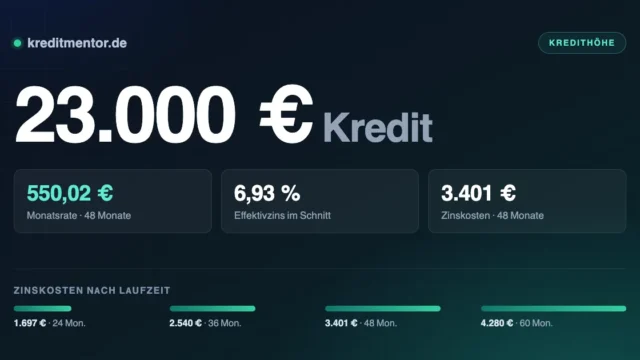
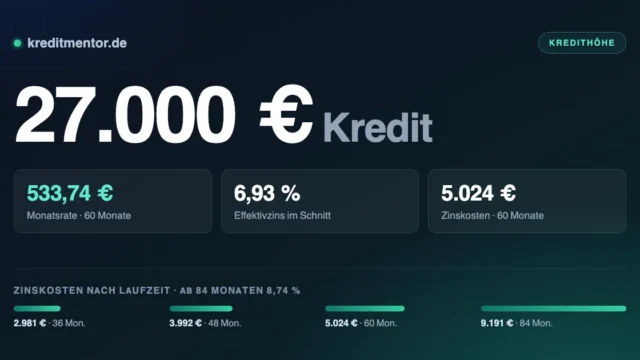
Die Nachbarsummen zum Abgleich: 24.000 Euro Kredit für 740,28 Euro im Monat, 26.000 Euro Kredit für 801,97 Euro — beides über 36 Monate gerechnet.
Der Zinssatz als zweiter Hebel
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 1.856 Euro Differenz bei 36 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 749,27 Euro | 1.974 Euro |
| 6,93 % (Durchschnitt) | 771,13 Euro | 2.761 Euro |
| 9,50 % | 800,82 Euro | 3.830 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Wer harte Negativmerkmale mitbringt, findet unter Kredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Die Rate realistisch kalkulieren
Setz Dich einmal mit den Kontoauszügen der letzten drei Monate hin. Was nach allen Fixkosten übrig bleibt, ist Deine Grundlage: Bei 771,13 Euro Rate sollten es rund 2.300 Euro sein.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Zweckbindung senkt den Zins
Bei 25.000 Euro geht es häufig um ein Fahrzeug. Dann lohnt der Blick auf den Autokredit:
Wird die Zulassungsbescheinigung Teil II hinterlegt und das Fahrzeug sicherungsübereignet, sinkt
der Zinssatz — die Bank hat eine verwertbare Sicherheit.
Die Bindung hat Folgen. Du bist Halter und darfst fahren, rechtlicher Eigentümer bleibt bis
zur letzten Rate die Bank. Ein Verkauf ist nur mit ihrer Zustimmung möglich, weil sie die
Papiere verwahrt.
Bei Angeboten mit niedriger Rate und hoher Schlussrate — Ballon- oder Drei-Wege-Finanzierung —
solltest Du die Rückgabebedingungen genau lesen. Mehrkilometer und Schäden gehen dort zu Deinen
Lasten und können die vermeintliche Ersparnis auffressen.
Wofür 25.000 Euro typischerweise eingesetzt werden
Was Du mit 25.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Passend dazu: Hochzeitskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Was Du mitbringen musst
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit für Selbstständige und Beamtenkredit.
Schritt für Schritt zum Kredit
Der Weg zum Kredit läuft mittlerweile komplett digital: online beantragen, digital unterschreiben, Geld erhalten. Papier und Postweg entfallen, dadurch verkürzt sich die Bearbeitung von zwei Wochen auf ein bis zwei Werktage — besonders schnell geht es mit dem digitalen Kontoblick.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Online-Kredit — dort steht, welche Zusagen realistisch sind.
Worauf Du achten solltest
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Für den größeren Zusammenhang: Kredit von Privat. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 25.000 Euro?
Welches Einkommen brauche ich für 25.000 Euro Kredit?
Was ist ein Kredit über 25.000 Euro?
Wann wird der Kredit über 25.000 Euro ausgezahlt?
Spielt die Schufa bei 25.000 Euro eine Rolle?
Muss ich angeben, wofür ich das Geld brauche?
Schadet der Kreditvergleich meiner Schufa?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Was zählt als Einkommen?
Brauche ich Sicherheiten für 25.000 Euro?
Aktuelle Zinsen für einen 25.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.