42.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 833 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 7.958 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
42.000 Euro Kredit: Die Rate hängt an der Laufzeit, die Gesamtkosten am Zinssatz. Diese Seite zeigt beide Größen in konkreten Zahlen, damit Du weißt, worauf Du Dich einlässt.
Finanziert werden mit dieser Summe meist eine umfassende Modernisierung, einen Anbau oder die Ablösung mehrerer Altkredite. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Die Eckdaten auf einen Blick
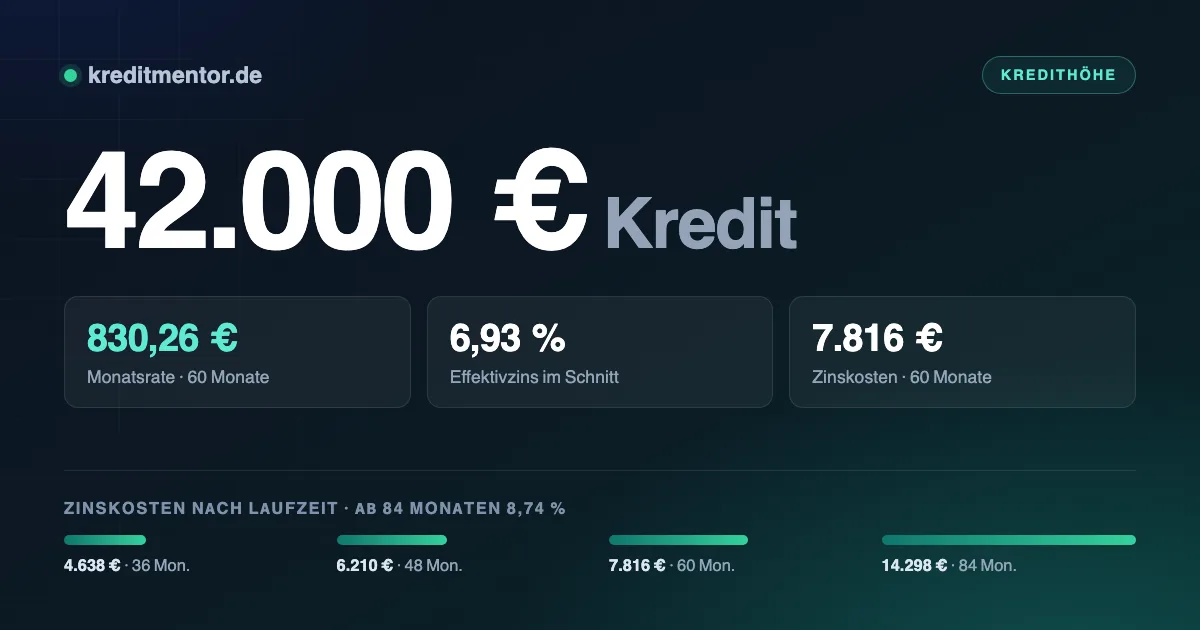
- Ein Kredit über 42.000 Euro kostet bei 48 Monaten Laufzeit 1.004,38 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 9.660 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.000 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 420 Euro.
Raten und Zinsen im Überblick
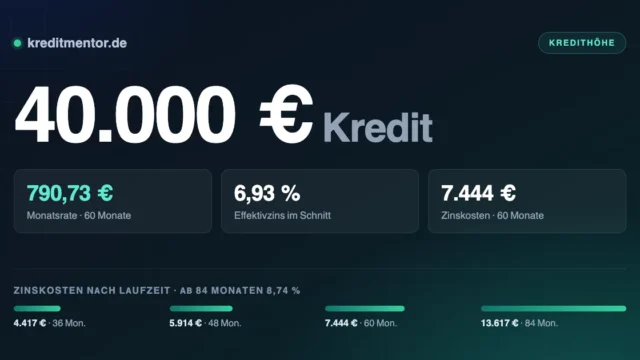
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.295,49 Euro | 4.638 Euro | 46.638 Euro |
| 48 Monate | 1.004,38 Euro | 6.210 Euro | 48.210 Euro |
| 60 Monate | 830,26 Euro | 7.816 Euro | 49.816 Euro |
| 84 Monate | 670,21 Euro | 14.298 Euro | 56.298 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 9.660 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 36 oder 84 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
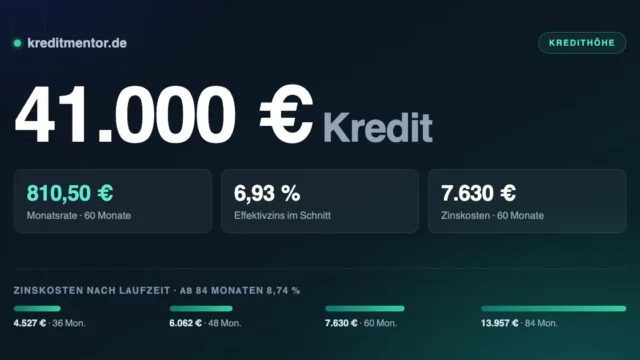
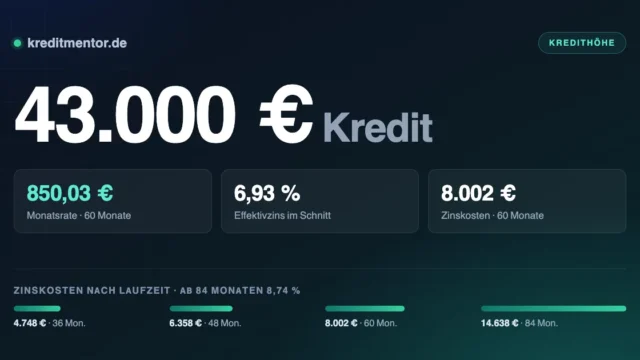
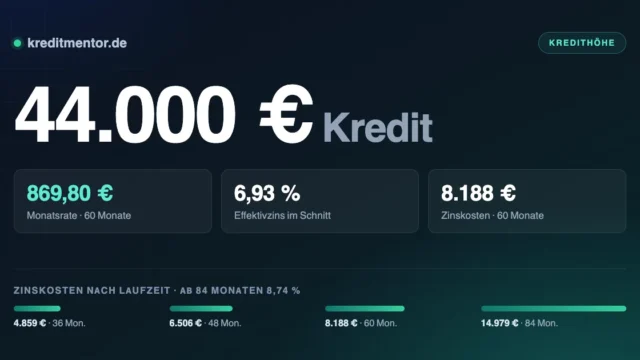
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 41.000 Euro Kredit bedeutet 980,47 Euro monatlich, 43.000 Euro Kredit sind 1.028,29 Euro — jeweils bei 48 Monaten.
Warum sich der Vergleich lohnt
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 48 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 967,23 Euro | 4.427 Euro |
| 6,93 % (Durchschnitt) | 1.004,38 Euro | 6.210 Euro |
| 9,50 % | 1.055,17 Euro | 8.648 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Die Rate realistisch kalkulieren
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 1.004,38 Euro solltest Du etwa 3.000 Euro Spielraum haben — der Rest ist Puffer.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Mehrere Kredite zusammenführen
Summen in dieser Größenordnung dienen häufig der Umschuldung: Aus mehreren Altkrediten,
einem dauerhaft genutzten Dispo und laufenden Ratenverträgen wird ein Kredit mit einer Rate.
Der Vorteil ist doppelt. Erstens sinkt meist der Durchschnittszins, weil größere Summen
günstiger kalkuliert werden und der Dispo mit seinem zweistelligen Satz wegfällt. Zweitens
entsteht ein fester Tilgungsplan mit klarem Ende.
Rechne die Ablösekosten ein: Bei laufenden Verbraucherkrediten darf die Bank nach § 502 BGB
höchstens ein Prozent der zurückgezahlten Summe verlangen, bei einer Restlaufzeit unter einem
Jahr nur 0,5 Prozent. Vergleiche anschließend die Gesamtbeträge — nicht die Raten, denn eine
gestreckte Laufzeit senkt die Rate, erhöht aber die Kosten.
Wofür 42.000 Euro typischerweise eingesetzt werden
Bei einem Kredit über 42.000 Euro ist die Verwendung normalerweise Deine Sache. Zweckgebundene Varianten gibt es zwar, sie lohnen aber nur, wenn die Sicherheit den Zinssatz spürbar senkt — sonst zahlst Du Flexibilität ohne Gegenleistung ein.
Besonders lohnend ist ein Kredit dann, wenn er eine teurere Finanzierung ablöst. Wer einen dauerhaft ausgeschöpften Dispositionskredit umschuldet, senkt den Zinssatz meist um mehr als die Hälfte — und bekommt statt einer offenen Linie einen Tilgungsplan mit festem Enddatum.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Bausparvertrag als Finanzierungsbaustein.
Die Bedingungen im Überblick
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit trotz Probezeit und Kredit für Selbstständige.
Schritt für Schritt zum Kredit
Vom ersten Klick bis zum Geld auf dem Konto sind es sechs Schritte. Fünf davon erledigst Du selbst am Bildschirm, den letzten übernimmt die Bank — und der dauert bei Echtzeitüberweisung nur Sekunden.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Ein Hinweis zur Anfrage: Stelle sie immer als Konditionenanfrage. Sie ist schufaneutral, während mehrere verbindliche Kreditanfragen kurz hintereinander den Score verschlechtern und damit genau die Konditionen drücken, die Du verbessern möchtest.
Eilt es, ist Kredit mit Sofortzusage der passende Einstieg.
Worauf Du achten solltest
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Die Grundlagen dazu stehen unter Verbraucherkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 42.000 Euro?
Welches Einkommen brauche ich für 42.000 Euro Kredit?
Was ist ein Kredit über 42.000 Euro?
Wann wird der Kredit über 42.000 Euro ausgezahlt?
Spielt die Schufa bei 42.000 Euro eine Rolle?
Was zählt als Einkommen?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Was kostet mich eine längere Laufzeit?
Kann ich den Kredit vorzeitig zurückzahlen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 42.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.