63.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.249 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 11.938 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
63.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
Finanziert werden mit dieser Summe meist eine Komplettsanierung, einen Anbau oder die Ablösung einer bestehenden Finanzierung. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Kurz zusammengefasst
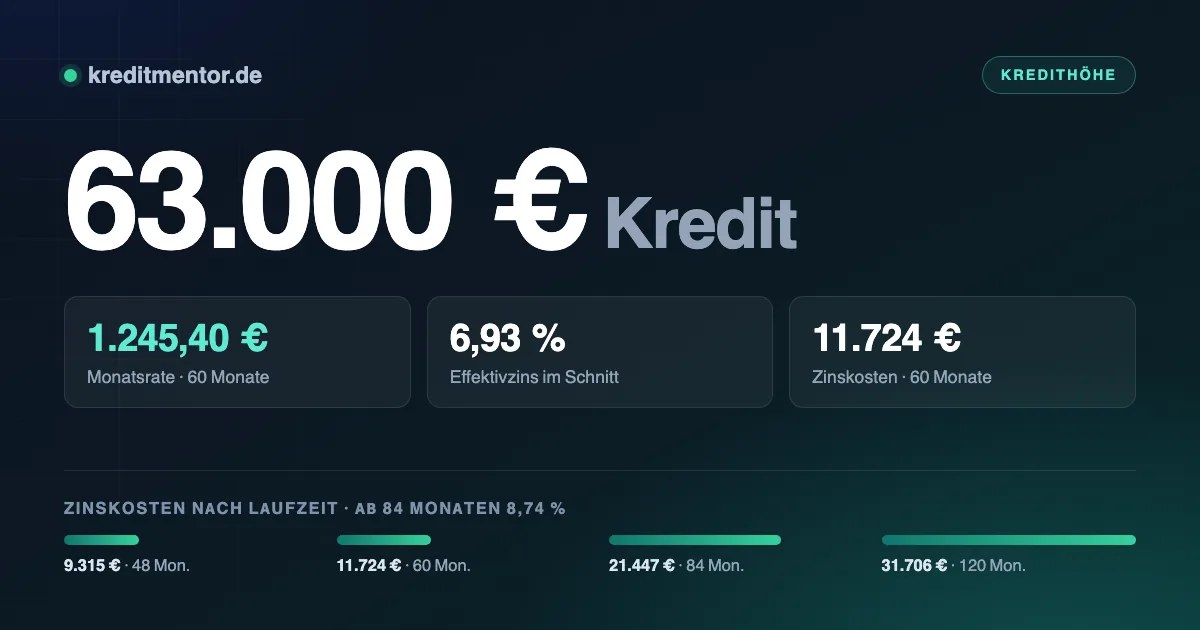
- Ein Kredit über 63.000 Euro kostet bei 60 Monaten Laufzeit 1.245,40 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 22.391 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.750 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 630 Euro.
Die Zahlen für 63.000 Euro
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.506,57 Euro | 9.315 Euro | 72.315 Euro |
| 60 Monate | 1.245,40 Euro | 11.724 Euro | 74.724 Euro |
| 84 Monate | 1.005,32 Euro | 21.447 Euro | 84.447 Euro |
| 120 Monate | 789,22 Euro | 31.706 Euro | 94.706 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 120 statt 48 Monaten zahlst Du 22.391 Euro mehr an Zinsen, hast dafür aber jeden Monat 717,35 Euro mehr Spielraum.
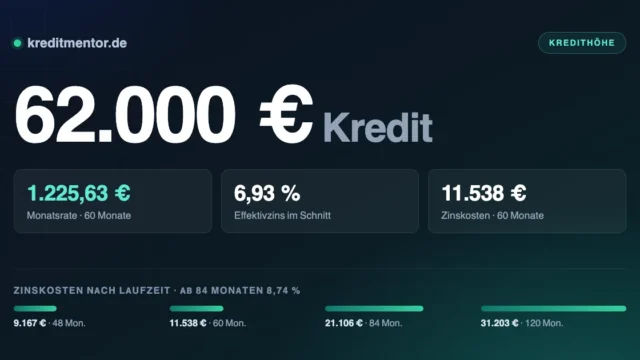
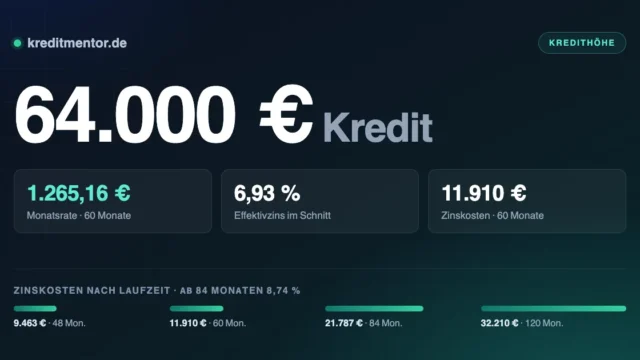
Zum Vergleich, jeweils über dieselben 60 Monate: Ein 62.000 Euro Kredit liegt bei 1.225,63 Euro im Monat, ein 64.000 Euro Kredit bei 1.265,16 Euro.
Zinsunterschiede in Euro
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 60 Monate gerechnet trennen ein gutes und ein schwaches Angebot 8.054 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.188,89 Euro | 8.333 Euro |
| 6,93 % (Durchschnitt) | 1.245,40 Euro | 11.724 Euro |
| 9,50 % | 1.323,12 Euro | 16.387 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Was Du Dir leisten kannst
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 1.245,40 Euro wären das etwa 3.750 Euro frei verfügbares Einkommen.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Sicherheiten verschieben die Kalkulation
In dieser Größenordnung entscheidet weniger das Ob als das Wie. Ein ungesicherter Ratenkredit
über 63.000 Euro ist möglich, aber teuer — die Bank preist das volle Ausfallrisiko ein.
Mit Sicherheiten sieht die Rechnung anders aus. Ein verpfändetes Wertpapierdepot wird meist
mit 50 bis 70 Prozent seines Werts angesetzt, eine Kapitallebensversicherung mit dem
Rückkaufswert. Beides senkt den Zinssatz spürbar, ohne dass Du die Anlage auflösen musst.
Besitzt Du eine Immobilie, ist die Grundschuld die günstigste Variante. Die einmaligen Notar-
und Grundbuchkosten liegen bei dieser Summe im vierstelligen Bereich, rechnen sich über eine
lange Laufzeit aber fast immer. Dafür ist die vorzeitige Rückzahlung eingeschränkt — anders als
beim Ratenkredit, wo sie nach § 500 Abs. 2 BGB jederzeit möglich und nach § 502 BGB gedeckelt ist.
Wofür sich ein Kredit über 63.000 Euro eignet
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Immobilienkredit.
Die Bedingungen im Überblick
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Rentner sowie Kredit für Selbstständige aufgeschrieben.
Schritt für Schritt zum Kredit
Der Kredit ist heute in wenigen Schritten beantragt — online, ohne Termin und ohne Papier. Entscheidend für das Tempo ist nicht der Anbieter, sondern wie vollständig Deine Angaben sind und wie schnell Du die Legitimation erledigst.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Am schnellsten geht es, wenn Du vormittags an einem Werktag beantragst, den digitalen Kontoblick nutzt und die Identifizierung sofort erledigst. Die Zahlungsläufe der Banken enden am frühen Nachmittag — ein Antrag am Freitagabend führt zur Auszahlung am Dienstag.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Kredit mit Sofortzusage — dort steht, welche Zusagen realistisch sind.
Die letzten Prüfschritte
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Die Grundlagen dazu stehen unter Ratenkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 63.000 Euro?
Welches Einkommen brauche ich für 63.000 Euro Kredit?
Was ist ein Kredit über 63.000 Euro?
Wann wird der Kredit über 63.000 Euro ausgezahlt?
Spielt die Schufa bei 63.000 Euro eine Rolle?
Kann ich einen bestehenden Kredit damit ablösen?
Welche Laufzeit sollte ich wählen?
Kann ich den Kredit vorzeitig zurückzahlen?
Lohnt sich eine Restschuldversicherung?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 63.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.