64.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.269 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 12.127 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Ein Kredit über 64.000 Euro ist schnell beantragt. Die eigentliche Arbeit liegt davor: die passende Laufzeit finden und prüfen, ob die Rate ins Budget passt.
Häufig geht es dabei um eine grundlegende Sanierung, größere Investitionen oder die Umstrukturierung mehrerer Darlehen. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Die Eckdaten auf einen Blick
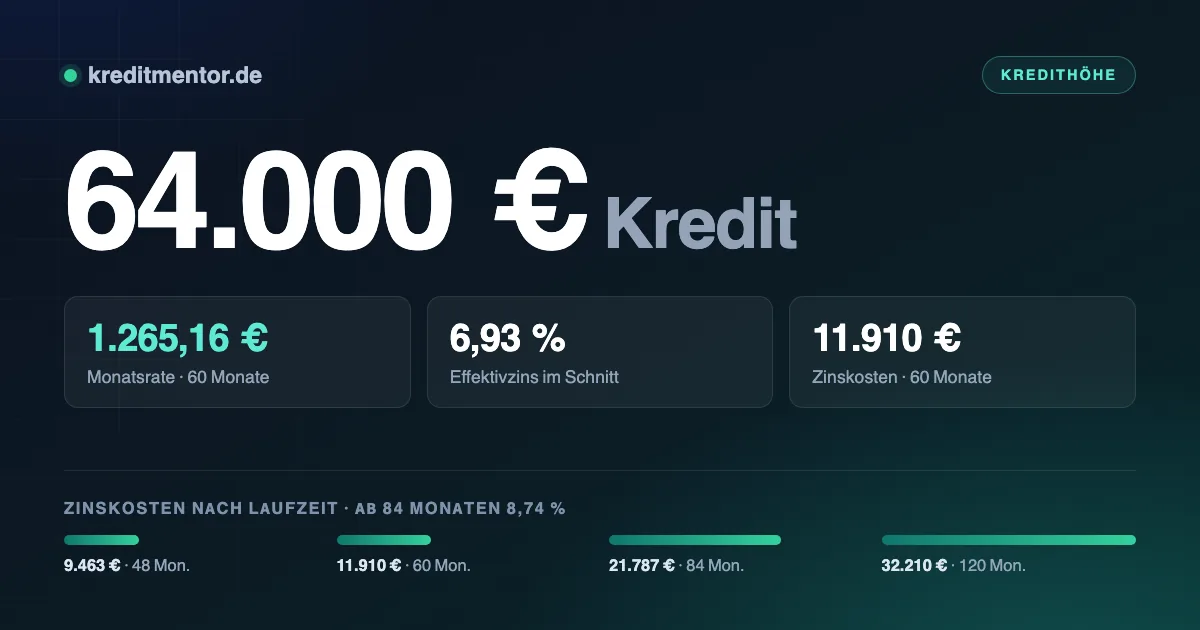
- Ein Kredit über 64.000 Euro kostet bei 60 Monaten Laufzeit 1.265,16 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 22.746 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.800 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 640 Euro.
Was am Ende zu zahlen ist
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.530,48 Euro | 9.463 Euro | 73.463 Euro |
| 60 Monate | 1.265,16 Euro | 11.910 Euro | 75.910 Euro |
| 84 Monate | 1.021,28 Euro | 21.787 Euro | 85.787 Euro |
| 120 Monate | 801,75 Euro | 32.210 Euro | 96.210 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Jeder Monat mehr kostet Zinsen. Von 48 auf 120 Monate gestreckt steigen die Zinskosten um 22.746 Euro — dafür sinkt die Rate um 728,74 Euro.
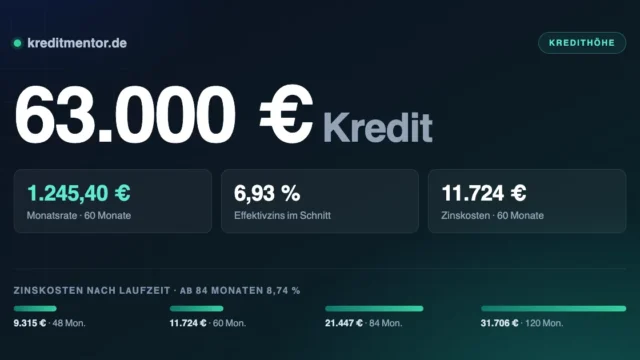
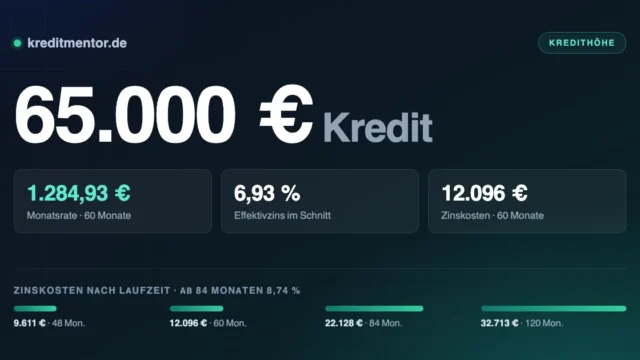
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 63.000 Euro Kredit monatlich 1.245,40 Euro, ein 65.000 Euro Kredit entsprechend 1.284,93 Euro.
Was Du Dir leisten kannst
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 1.265,16 Euro wären das etwa 3.800 Euro frei verfügbares Einkommen.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Was ein Prozentpunkt bedeutet
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 60 Monaten bedeutet die Spanne zwischen den Angeboten 8.182 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.207,76 Euro | 8.466 Euro |
| 6,93 % (Durchschnitt) | 1.265,16 Euro | 11.910 Euro |
| 9,50 % | 1.344,12 Euro | 16.647 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Was Du mitbringen musst
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Selbstständige sowie Beamtenkredit aufgeschrieben.
Freie Verwendung oder Zweckbindung
Der Kredit über 64.000 Euro ist meist nicht zweckgebunden. Für Dich heißt das: keine Nachweise, keine Vorgaben, volle Entscheidungsfreiheit. Gerade wenn mehrere Dinge gleichzeitig anstehen, ist das ein spürbarer Vorteil gegenüber einem gebundenen Darlehen.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Wer genau das vorhat, findet die Details unter Bausparvertrag als Finanzierungsbaustein.
Wie der Kreditantrag abläuft
Der Weg zum Kredit läuft mittlerweile komplett digital: online beantragen, digital unterschreiben, Geld erhalten. Papier und Postweg entfallen, dadurch verkürzt sich die Bearbeitung von zwei Wochen auf ein bis zwei Werktage — besonders schnell geht es mit dem digitalen Kontoblick.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 64.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Ein häufiger Fehler: das falsche Konto angeben. Nenne immer das Girokonto, auf dem Dein Gehalt eingeht. Weicht es ab, prüft die Bank manuell nach — und aus einem Werktag werden mehrere.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Online-Kredit durchgerechnet.
Was bei dieser Summe zu klären ist
64.000 Euro sind für einen Ratenkredit viel. Nicht jede Bank vergibt in dieser Höhe ohne
Sicherheiten, und wo sie es tut, prüft sie das Einkommen sehr genau. Rechne mit einer
vollständigen Offenlegung Deiner finanziellen Situation.
Realistisch sind drei Wege. Ein ungesicherter Ratenkredit, sofern das Einkommen die Rate
deutlich trägt. Ein besicherter Kredit gegen Depot, Lebensversicherung oder Fahrzeug. Oder —
bei Immobilienbesitz — ein grundschuldbesichertes Darlehen zu deutlich besseren Konditionen.
Beachte den Zinssprung bei langer Bindung: Über fünf Jahre steigt der Durchschnittssatz von
rund sieben auf fast neun Prozent. Bei dieser Summe macht das über die Laufzeit einen
vierstelligen Unterschied.
Bevor der Vertrag zustande kommt
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Immobilienkredit und Immobiliendarlehen aufgeschrieben. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 64.000 Euro?
Welches Einkommen brauche ich für 64.000 Euro Kredit?
Was ist ein Kredit über 64.000 Euro?
Wann wird der Kredit über 64.000 Euro ausgezahlt?
Spielt die Schufa bei 64.000 Euro eine Rolle?
Kann ich den Kredit vorzeitig zurückzahlen?
Welche Laufzeit sollte ich wählen?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Welche Unterlagen brauche ich?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 64.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.