66.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.308 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 12.506 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 66.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Finanziert werden mit dieser Summe meist eine grundlegende Sanierung, größere Investitionen oder die Umstrukturierung mehrerer Darlehen. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Kurz zusammengefasst
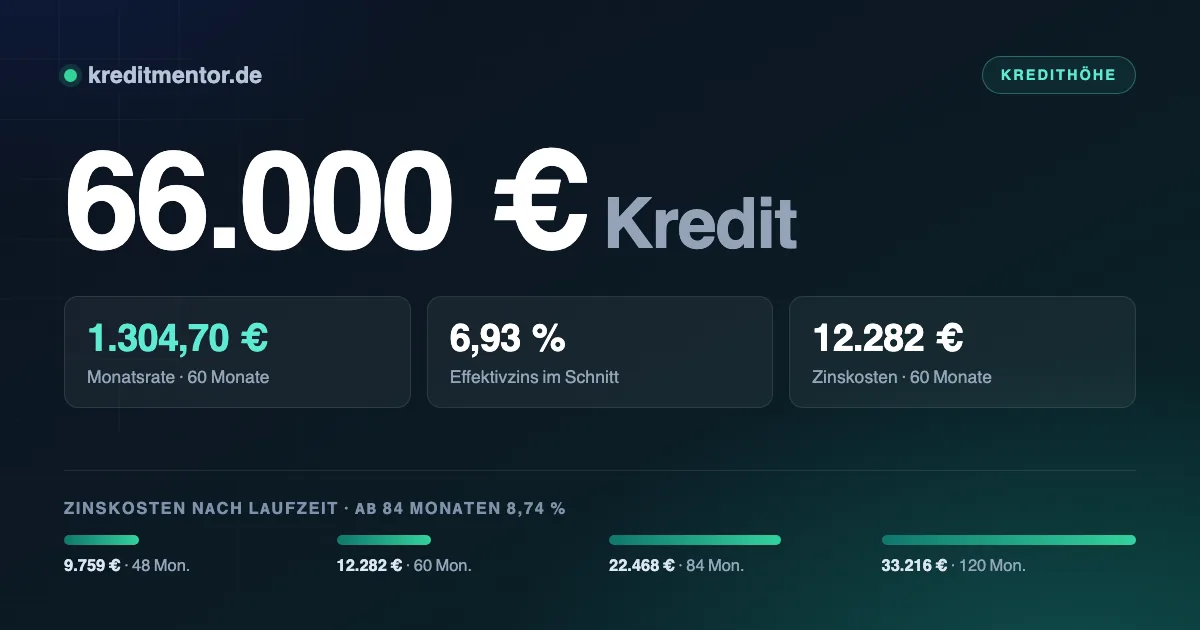
- Ein Kredit über 66.000 Euro kostet bei 60 Monaten Laufzeit 1.304,70 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 23.457 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.900 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 660 Euro.
Die Zahlen für 66.000 Euro
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.578,31 Euro | 9.759 Euro | 75.759 Euro |
| 60 Monate | 1.304,70 Euro | 12.282 Euro | 78.282 Euro |
| 84 Monate | 1.053,19 Euro | 22.468 Euro | 88.468 Euro |
| 120 Monate | 826,80 Euro | 33.216 Euro | 99.216 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 23.457 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 1.578,31 Euro im Monat.
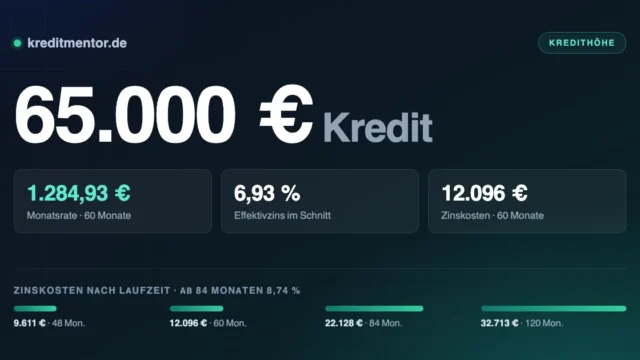
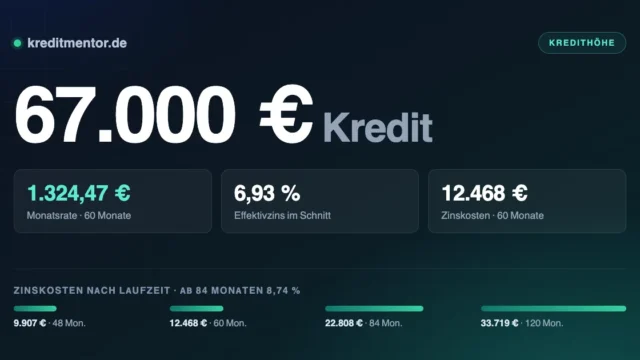
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 65.000 Euro Kredit monatlich 1.284,93 Euro, ein 67.000 Euro Kredit entsprechend 1.324,47 Euro.
Warum sich der Vergleich lohnt
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 60 Monate gerechnet trennen ein gutes und ein schwaches Angebot 8.437 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.245,50 Euro | 8.730 Euro |
| 6,93 % (Durchschnitt) | 1.304,70 Euro | 12.282 Euro |
| 9,50 % | 1.386,12 Euro | 17.167 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Was Du Dir leisten kannst
Eine Rate von 1.304,70 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 3.900 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Ratenkredit oder Immobilienfinanzierung?
Bei 66.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Wofür 66.000 Euro typischerweise eingesetzt werden
Ein Kredit über 66.000 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Eine Zweckbindung lohnt sich trotzdem in einem Fall: Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit, sinkt der Zinssatz oft um einen Prozentpunkt oder mehr. Der Preis dafür ist die Bindung — verkaufen darfst Du das Fahrzeug erst nach Zustimmung der Bank.
Passend dazu: Modernisierungskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Die Bedingungen im Überblick
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Rentner und Kredit für Selbstständige.
Von der Anfrage bis zur Auszahlung
Der Weg zum Kredit läuft mittlerweile komplett digital: online beantragen, digital unterschreiben, Geld erhalten. Papier und Postweg entfallen, dadurch verkürzt sich die Bearbeitung von zwei Wochen auf ein bis zwei Werktage — besonders schnell geht es mit dem digitalen Kontoblick.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 66.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Eilt es, ist Kredit mit Sofortzusage der passende Einstieg.
Bevor Du unterschreibst
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Die Grundlagen dazu stehen unter Ratenkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 66.000 Euro?
Welches Einkommen brauche ich für 66.000 Euro Kredit?
Was ist ein Kredit über 66.000 Euro?
Wann wird der Kredit über 66.000 Euro ausgezahlt?
Spielt die Schufa bei 66.000 Euro eine Rolle?
Kann ich den Kredit widerrufen?
Wie schnell wird ausgezahlt?
Kann ich den Kredit vorzeitig zurückzahlen?
Welche Laufzeit sollte ich wählen?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 66.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.