70.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.388 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 13.264 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 70.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Wer diese Summe aufnimmt, finanziert damit typischerweise eine Komplettsanierung, einen Anbau oder die Ablösung einer bestehenden Finanzierung. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Die Eckdaten auf einen Blick
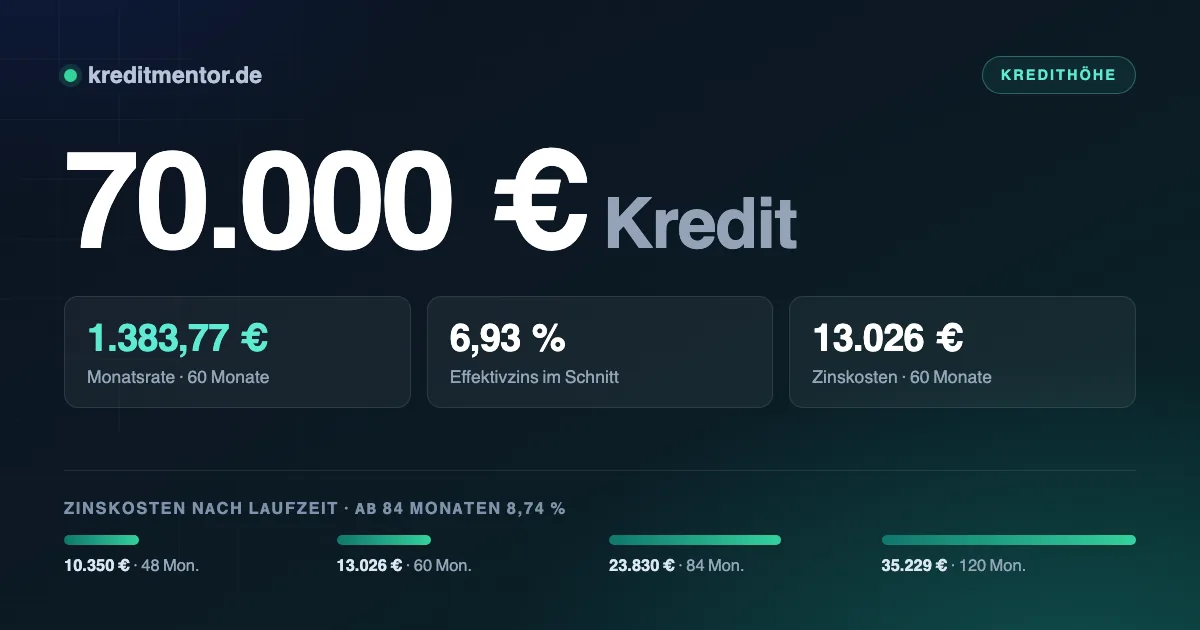
- Ein Kredit über 70.000 Euro kostet bei 60 Monaten Laufzeit 1.383,77 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 24.879 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.150 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 700 Euro.
Monatsrate und Gesamtkosten
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.673,96 Euro | 10.350 Euro | 80.350 Euro |
| 60 Monate | 1.383,77 Euro | 13.026 Euro | 83.026 Euro |
| 84 Monate | 1.117,02 Euro | 23.830 Euro | 93.830 Euro |
| 120 Monate | 876,91 Euro | 35.229 Euro | 105.229 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 24.879 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 1.673,96 Euro im Monat.
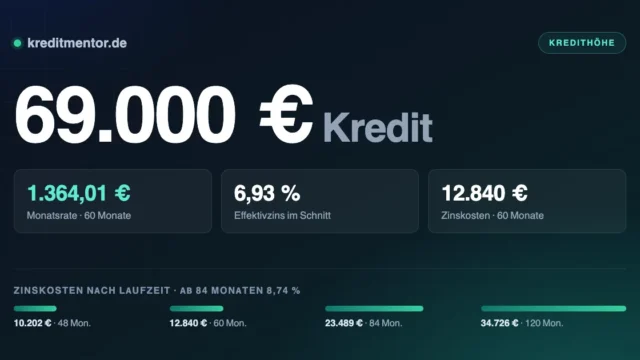
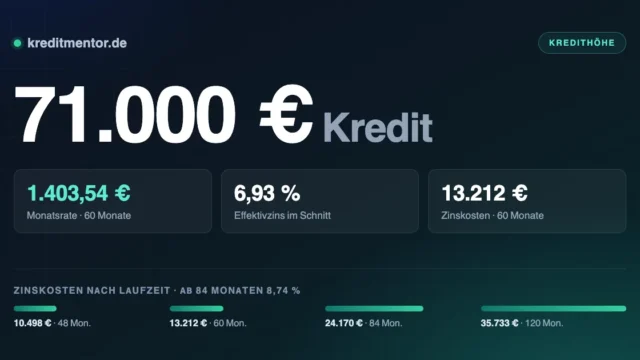
Zum Vergleich, jeweils über dieselben 60 Monate: Ein 69.000 Euro Kredit liegt bei 1.364,01 Euro im Monat, ein 71.000 Euro Kredit bei 1.403,54 Euro.
Zinsunterschiede in Euro
Neben der Laufzeit entscheidet der Zinssatz. Zwischen einem guten und einem schwachen Angebot liegen bei dieser Summe 8.949 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.320,99 Euro | 9.259 Euro |
| 6,93 % (Durchschnitt) | 1.383,77 Euro | 13.026 Euro |
| 9,50 % | 1.470,13 Euro | 18.208 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Was gilt, wenn der Score nicht reicht, haben wir unter Kredit ohne Schufa zusammengetragen.
Wie viel Rate tragbar ist
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 1.383,77 Euro wären das etwa 4.150 Euro frei verfügbares Einkommen.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Was bei dieser Summe zu klären ist
70.000 Euro sind für einen Ratenkredit viel. Nicht jede Bank vergibt in dieser Höhe ohne
Sicherheiten, und wo sie es tut, prüft sie das Einkommen sehr genau. Rechne mit einer
vollständigen Offenlegung Deiner finanziellen Situation.
Realistisch sind drei Wege. Ein ungesicherter Ratenkredit, sofern das Einkommen die Rate
deutlich trägt. Ein besicherter Kredit gegen Depot, Lebensversicherung oder Fahrzeug. Oder —
bei Immobilienbesitz — ein grundschuldbesichertes Darlehen zu deutlich besseren Konditionen.
Beachte den Zinssprung bei langer Bindung: Über fünf Jahre steigt der Durchschnittssatz von
rund sieben auf fast neun Prozent. Bei dieser Summe macht das über die Laufzeit einen
vierstelligen Unterschied.
Wofür 70.000 Euro typischerweise eingesetzt werden
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Besonders lohnend ist ein Kredit dann, wenn er eine teurere Finanzierung ablöst. Wer einen dauerhaft ausgeschöpften Dispositionskredit umschuldet, senkt den Zinssatz meist um mehr als die Hälfte — und bekommt statt einer offenen Linie einen Tilgungsplan mit festem Enddatum.
Wer genau das vorhat, findet die Details unter Umschuldungskredit.
Was Du mitbringen musst
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Selbstständige sowie Beamtenkredit aufgeschrieben.
Von der Anfrage bis zur Auszahlung
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 70.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Prüfe vor dem Absenden, ob Zusatzoptionen vorausgewählt sind. Restschuldversicherungen und Expressauszahlungen sind immer freiwillig, werden aber gern voreingestellt. Beide verteuern den Kredit spürbar, ohne dass es im beworbenen Zinssatz auffällt.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Online-Kredit — dort steht, welche Zusagen realistisch sind.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Hauskredit aufgeschrieben. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 70.000 Euro?
Welches Einkommen brauche ich für 70.000 Euro Kredit?
Was ist ein Kredit über 70.000 Euro?
Wann wird der Kredit über 70.000 Euro ausgezahlt?
Spielt die Schufa bei 70.000 Euro eine Rolle?
Wie finde ich das günstigste Angebot?
Kann ich einen bestehenden Kredit damit ablösen?
Was kostet mich eine längere Laufzeit?
Welche Laufzeit sollte ich wählen?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 70.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.