67.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.328 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 12.696 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Ein Kredit über 67.000 Euro ist schnell beantragt. Die eigentliche Arbeit liegt davor: die passende Laufzeit finden und prüfen, ob die Rate ins Budget passt.
Typische Anlässe in dieser Größenordnung sind eine grundlegende Sanierung, größere Investitionen oder die Umstrukturierung mehrerer Darlehen. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Die Eckdaten auf einen Blick
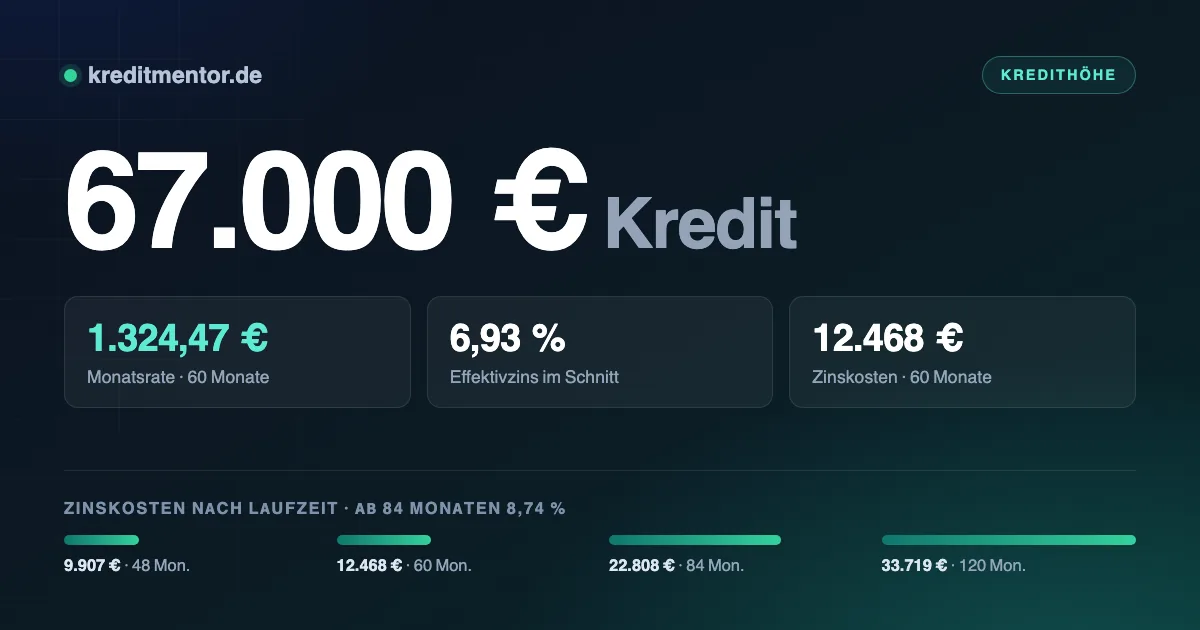
- Ein Kredit über 67.000 Euro kostet bei 60 Monaten Laufzeit 1.324,47 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 23.813 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.950 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 670 Euro.
Was am Ende zu zahlen ist
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.602,22 Euro | 9.907 Euro | 76.907 Euro |
| 60 Monate | 1.324,47 Euro | 12.468 Euro | 79.468 Euro |
| 84 Monate | 1.069,15 Euro | 22.808 Euro | 89.808 Euro |
| 120 Monate | 839,33 Euro | 33.719 Euro | 100.719 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 23.813 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 48 oder 120 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
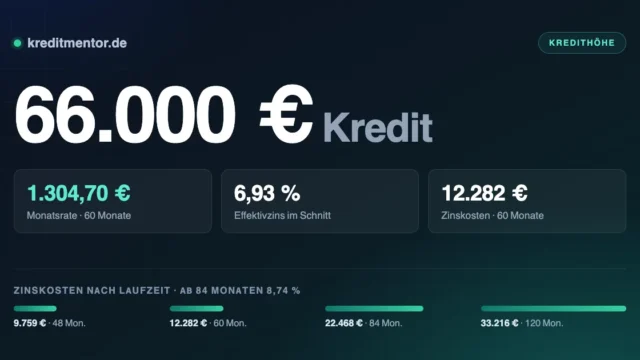
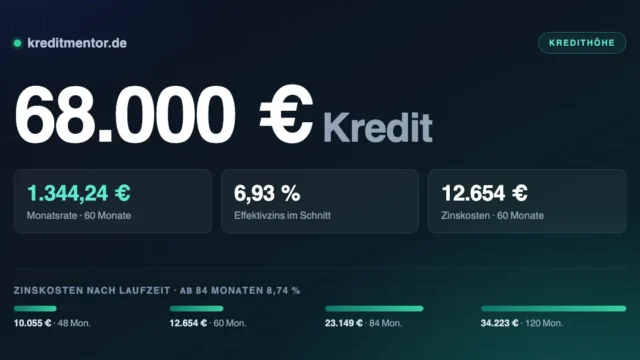
Zum Vergleich, jeweils über dieselben 60 Monate: Ein 66.000 Euro Kredit liegt bei 1.304,70 Euro im Monat, ein 68.000 Euro Kredit bei 1.344,24 Euro.
Was Du Dir leisten kannst
Setz Dich einmal mit den Kontoauszügen der letzten drei Monate hin. Was nach allen Fixkosten übrig bleibt, ist Deine Grundlage: Bei 1.324,47 Euro Rate sollten es rund 3.950 Euro sein.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Gute und schlechte Konditionen
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 60 Monate gerechnet trennen ein gutes und ein schwaches Angebot 8.565 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.264,37 Euro | 8.862 Euro |
| 6,93 % (Durchschnitt) | 1.324,47 Euro | 12.468 Euro |
| 9,50 % | 1.407,12 Euro | 17.427 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Stehen dort bereits Einträge, sortiert der Ratgeber schufafreier Kredit die Wege, die dann noch offen sind — und was sie an Aufschlag kosten.
Was die Bank von Dir erwartet
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Selbstständige und Beamtenkredit.
Verwendungszweck: frei oder gebunden?
Was Du mit 67.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Eine Faustregel hilft bei der Entscheidung: Finanziere nur, was länger hält als die Laufzeit des Kredits. Bei einer Küche, einem Fahrzeug oder einer Heizung geht die Rechnung auf. Bei einer Reise oder einem Fest bleibt am Ende kein Gegenwert — dort ist Ansparen die bessere Reihenfolge.
Wer genau das vorhat, findet die Details unter Hauskredit.
Schritt für Schritt zum Kredit
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 67.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Prüfe vor dem Absenden, ob Zusatzoptionen vorausgewählt sind. Restschuldversicherungen und Expressauszahlungen sind immer freiwillig, werden aber gern voreingestellt. Beide verteuern den Kredit spürbar, ohne dass es im beworbenen Zinssatz auffällt.
Wenn es schnell gehen muss, zeigt Online-Kredit, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Sicherheiten verschieben die Kalkulation
In dieser Größenordnung entscheidet weniger das Ob als das Wie. Ein ungesicherter Ratenkredit
über 67.000 Euro ist möglich, aber teuer — die Bank preist das volle Ausfallrisiko ein.
Mit Sicherheiten sieht die Rechnung anders aus. Ein verpfändetes Wertpapierdepot wird meist
mit 50 bis 70 Prozent seines Werts angesetzt, eine Kapitallebensversicherung mit dem
Rückkaufswert. Beides senkt den Zinssatz spürbar, ohne dass Du die Anlage auflösen musst.
Besitzt Du eine Immobilie, ist die Grundschuld die günstigste Variante. Die einmaligen Notar-
und Grundbuchkosten liegen bei dieser Summe im vierstelligen Bereich, rechnen sich über eine
lange Laufzeit aber fast immer. Dafür ist die vorzeitige Rückzahlung eingeschränkt — anders als
beim Ratenkredit, wo sie nach § 500 Abs. 2 BGB jederzeit möglich und nach § 502 BGB gedeckelt ist.
Checkliste für den Abschluss
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Ratenkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 67.000 Euro?
Welches Einkommen brauche ich für 67.000 Euro Kredit?
Was ist ein Kredit über 67.000 Euro?
Wann wird der Kredit über 67.000 Euro ausgezahlt?
Spielt die Schufa bei 67.000 Euro eine Rolle?
Muss ich angeben, wofür ich das Geld brauche?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Was zählt als Einkommen?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 67.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.