97.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 1.945 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 19.704 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Für 97.000 Euro brauchst Du weder Sicherheiten noch einen festen Verwendungszweck. Was zählt, ist ein regelmäßiges Einkommen, das die Rate mit Puffer trägt.
Typische Anlässe in dieser Größenordnung sind eine grundlegende Sanierung, größere Investitionen oder die Umstrukturierung mehrerer Darlehen. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Kurz zusammengefasst
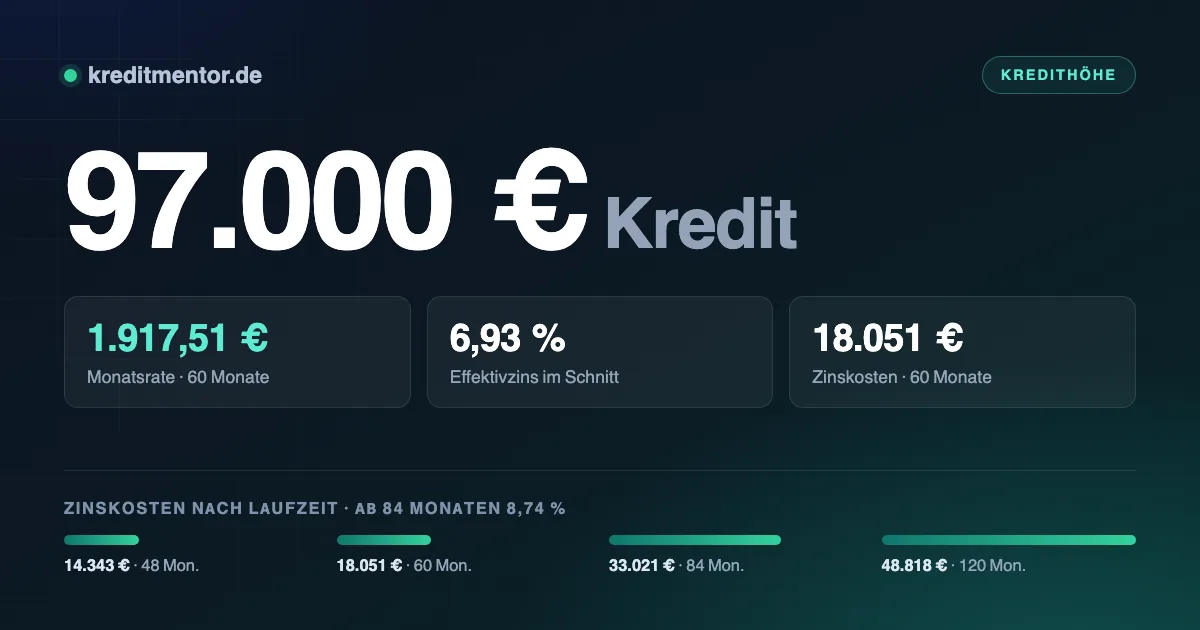
- Ein Kredit über 97.000 Euro kostet bei 60 Monaten Laufzeit 1.917,51 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 34.475 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.750 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 970 Euro.
Die Zahlen für 97.000 Euro
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.319,64 Euro | 14.343 Euro | 111.343 Euro |
| 60 Monate | 1.917,51 Euro | 18.051 Euro | 115.051 Euro |
| 84 Monate | 1.547,87 Euro | 33.021 Euro | 130.021 Euro |
| 120 Monate | 1.215,15 Euro | 48.818 Euro | 145.818 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 120 statt 48 Monaten zahlst Du 34.475 Euro mehr an Zinsen, hast dafür aber jeden Monat 1.104,49 Euro mehr Spielraum.
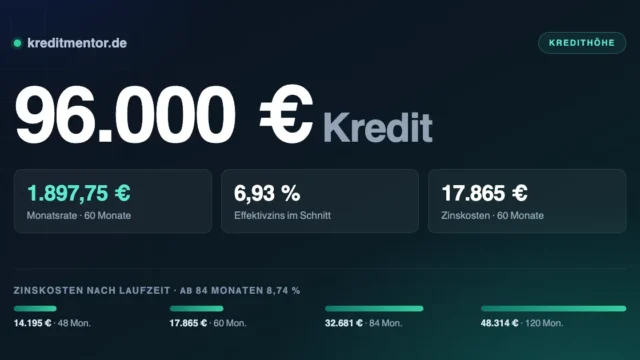
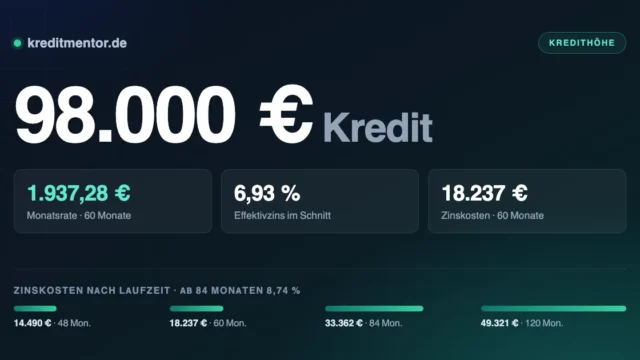
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 96.000 Euro Kredit bedeutet 1.897,75 Euro monatlich, 98.000 Euro Kredit sind 1.937,28 Euro — jeweils bei 60 Monaten.
Welche Rate zu Deinem Budget passt
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 5.750 Euro übrig, ist eine Rate von 1.917,51 Euro vertretbar.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Gute und schlechte Konditionen
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 60 Monaten bedeutet die Spanne zwischen den Angeboten 12.400 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.830,51 Euro | 12.831 Euro |
| 6,93 % (Durchschnitt) | 1.917,51 Euro | 18.051 Euro |
| 9,50 % | 2.037,18 Euro | 25.231 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Wer den Kredit bekommt
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Selbstständige sowie Beamtenkredit aufgeschrieben.
Freie Verwendung oder Zweckbindung
Was mit den 97.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Passend dazu: Immobilienkredit — mit den Besonderheiten, die bei diesem Zweck gelten.
So kommst Du an den Kredit über 97.000 Euro
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Online-Kredit durchgerechnet.
Sicherheiten verschieben die Kalkulation
In dieser Größenordnung entscheidet weniger das Ob als das Wie. Ein ungesicherter Ratenkredit
über 97.000 Euro ist möglich, aber teuer — die Bank preist das volle Ausfallrisiko ein.
Mit Sicherheiten sieht die Rechnung anders aus. Ein verpfändetes Wertpapierdepot wird meist
mit 50 bis 70 Prozent seines Werts angesetzt, eine Kapitallebensversicherung mit dem
Rückkaufswert. Beides senkt den Zinssatz spürbar, ohne dass Du die Anlage auflösen musst.
Besitzt Du eine Immobilie, ist die Grundschuld die günstigste Variante. Die einmaligen Notar-
und Grundbuchkosten liegen bei dieser Summe im vierstelligen Bereich, rechnen sich über eine
lange Laufzeit aber fast immer. Dafür ist die vorzeitige Rückzahlung eingeschränkt — anders als
beim Ratenkredit, wo sie nach § 500 Abs. 2 BGB jederzeit möglich und nach § 502 BGB gedeckelt ist.
Checkliste für den Abschluss
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Die Grundlagen dazu stehen unter Privatkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 97.000 Euro?
Welches Einkommen brauche ich für 97.000 Euro Kredit?
Was ist ein Kredit über 97.000 Euro?
Wann wird der Kredit über 97.000 Euro ausgezahlt?
Spielt die Schufa bei 97.000 Euro eine Rolle?
Kann ich den Kredit vorzeitig zurückzahlen?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Welche Unterlagen brauche ich?
Lohnt sich eine Restschuldversicherung?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 97.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.