93.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.844 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 17.622 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
93.000 Euro Kredit: Die Rate hängt an der Laufzeit, die Gesamtkosten am Zinssatz. Diese Seite zeigt beide Größen in konkreten Zahlen, damit Du weißt, worauf Du Dich einlässt.
Typische Anlässe in dieser Größenordnung sind eine Kernsanierung, den Erwerb einer Eigentumswohnung als Ergänzung oder umfangreiche Umbauten. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Die Eckdaten auf einen Blick
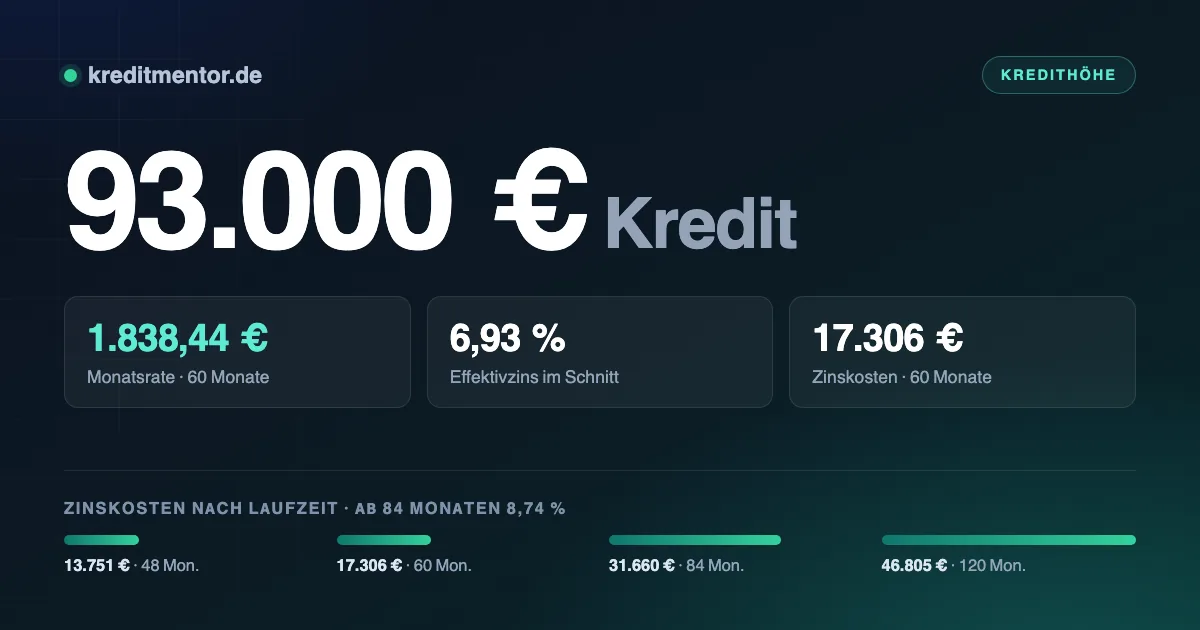
- Ein Kredit über 93.000 Euro kostet bei 60 Monaten Laufzeit 1.838,44 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 33.053 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.500 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 930 Euro.
Was 93.000 Euro Kredit kosten
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.223,98 Euro | 13.751 Euro | 106.751 Euro |
| 60 Monate | 1.838,44 Euro | 17.306 Euro | 110.306 Euro |
| 84 Monate | 1.484,04 Euro | 31.660 Euro | 124.660 Euro |
| 120 Monate | 1.165,04 Euro | 46.805 Euro | 139.805 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 33.053 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 48 oder 120 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
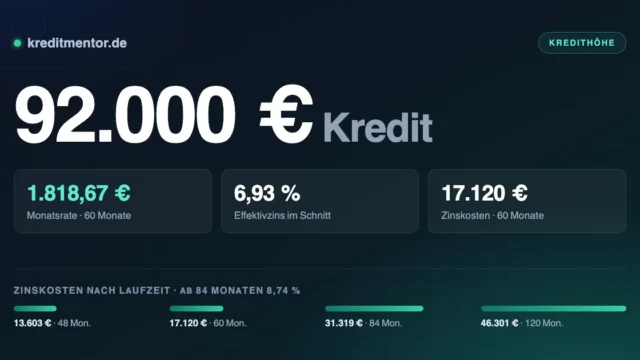
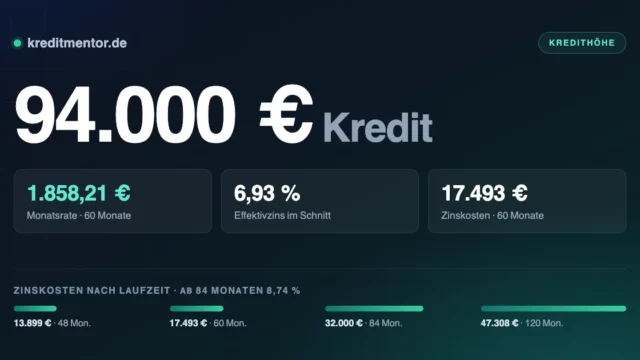
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 92.000 Euro Kredit monatlich 1.818,67 Euro, ein 94.000 Euro Kredit entsprechend 1.858,21 Euro.
Passt die Rate ins Monatsbudget?
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 1.838,44 Euro wären das etwa 5.500 Euro frei verfügbares Einkommen.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Warum sich der Vergleich lohnt
Der zweite große Hebel ist der Zinssatz. Was ein Prozentpunkt ausmacht, zeigt dieser Vergleich über 60 Monate:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.755,02 Euro | 12.301 Euro |
| 6,93 % (Durchschnitt) | 1.838,44 Euro | 17.306 Euro |
| 9,50 % | 1.953,17 Euro | 24.190 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Was die Bank von Dir erwartet
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit für Rentner und Kredit für Selbstständige.
Wofür sich ein Kredit über 93.000 Euro eignet
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Besonders lohnend ist ein Kredit dann, wenn er eine teurere Finanzierung ablöst. Wer einen dauerhaft ausgeschöpften Dispositionskredit umschuldet, senkt den Zinssatz meist um mehr als die Hälfte — und bekommt statt einer offenen Linie einen Tilgungsplan mit festem Enddatum.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Immobilienkredit.
Wie lange es bis zum Geld dauert
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Ein häufiger Fehler: das falsche Konto angeben. Nenne immer das Girokonto, auf dem Dein Gehalt eingeht. Weicht es ab, prüft die Bank manuell nach — und aus einem Werktag werden mehrere.
Wenn es schnell gehen muss, zeigt Kredit mit Sofortzusage, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Ratenkredit oder Immobilienfinanzierung?
Bei 93.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Privatkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 93.000 Euro?
Welches Einkommen brauche ich für 93.000 Euro Kredit?
Was ist ein Kredit über 93.000 Euro?
Wann wird der Kredit über 93.000 Euro ausgezahlt?
Spielt die Schufa bei 93.000 Euro eine Rolle?
Kann ich einen bestehenden Kredit damit ablösen?
Was kostet mich eine längere Laufzeit?
Lohnt sich eine Restschuldversicherung?
Welche Unterlagen brauche ich?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 93.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.