91.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.804 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 17.243 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
91.000 Euro über mehrere Jahre zurückzuzahlen klingt überschaubar. Wie überschaubar genau, hängt an zwei Stellschrauben — und beide solltest Du kennen, bevor Du unterschreibst.
In der Praxis dienen Kredite dieser Höhe vor allem für eine Komplettsanierung, einen Anbau oder die Ablösung einer bestehenden Finanzierung. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Die Eckdaten auf einen Blick
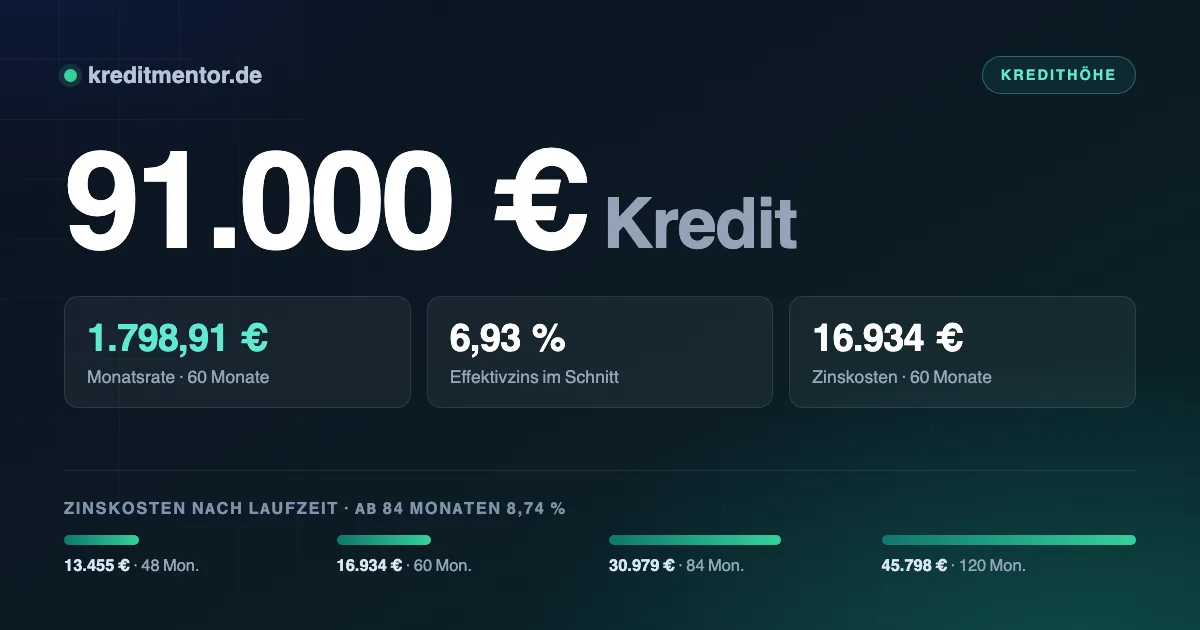
- Ein Kredit über 91.000 Euro kostet bei 60 Monaten Laufzeit 1.798,91 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 32.343 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.400 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 910 Euro.
Was Dich der Kredit tatsächlich kostet
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.176,15 Euro | 13.455 Euro | 104.455 Euro |
| 60 Monate | 1.798,91 Euro | 16.934 Euro | 107.934 Euro |
| 84 Monate | 1.452,13 Euro | 30.979 Euro | 121.979 Euro |
| 120 Monate | 1.139,98 Euro | 45.798 Euro | 136.798 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Zwischen 48 und 120 Monaten liegen 32.343 Euro Zinsdifferenz. Wer die höhere Rate von 2.176,15 Euro stemmen kann, ist deutlich früher fertig und zahlt spürbar weniger.
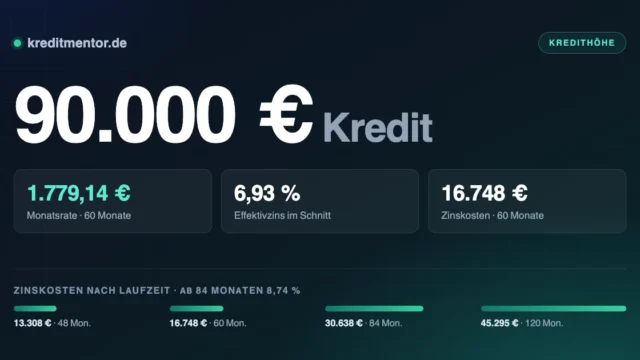
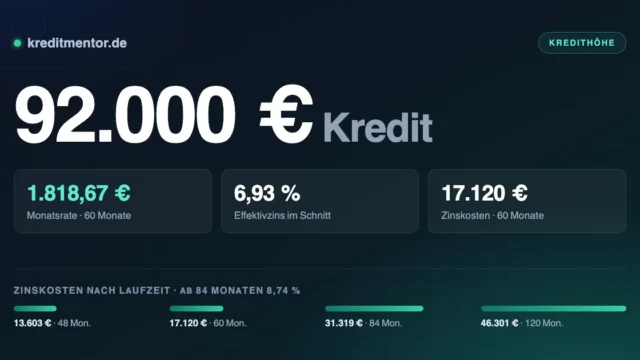
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 90.000 Euro Kredit bedeutet 1.779,14 Euro monatlich, 92.000 Euro Kredit sind 1.818,67 Euro — jeweils bei 60 Monaten.
Wie viel der Zinssatz ausmacht
Der zweite große Hebel ist der Zinssatz. Was ein Prozentpunkt ausmacht, zeigt dieser Vergleich über 60 Monate:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.717,28 Euro | 12.037 Euro |
| 6,93 % (Durchschnitt) | 1.798,91 Euro | 16.934 Euro |
| 9,50 % | 1.911,17 Euro | 23.670 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Stehen dort bereits Einträge, sortiert der Ratgeber schufafreier Kredit die Wege, die dann noch offen sind — und was sie an Aufschlag kosten.
Welche Rate zu Deinem Budget passt
Die ehrliche Rechnung geht so: Was bleibt in einem durchschnittlichen Monat übrig — nicht in einem guten? Für 1.798,91 Euro Rate sind rund 5.400 Euro ein realistischer Richtwert.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Ratenkredit oder Immobilienfinanzierung?
Bei 91.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Wofür sich ein Kredit über 91.000 Euro eignet
Ein Kredit über 91.000 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Vorsicht ist bei einem Punkt geboten: Nutze den Kredit nicht, um einen anderen Kredit zu bedienen. Wer Raten mit neuen Krediten bezahlt, gerät in eine Spirale. Eine echte Umschuldung, bei der alte Verträge vollständig abgelöst werden, ist etwas anderes — sie senkt die Belastung, statt sie zu verschieben.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Modernisierungskredit.
Was die Bank von Dir erwartet
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Sonderfälle behandeln wir getrennt: Kredit für Selbstständige und Beamtenkredit.
Wie der Kreditantrag abläuft
Der Kredit ist heute in wenigen Schritten beantragt — online, ohne Termin und ohne Papier. Entscheidend für das Tempo ist nicht der Anbieter, sondern wie vollständig Deine Angaben sind und wie schnell Du die Legitimation erledigst.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 91.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Online-Kredit durchgerechnet.
Worauf Du achten solltest
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Ratenkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 91.000 Euro?
Welches Einkommen brauche ich für 91.000 Euro Kredit?
Was ist ein Kredit über 91.000 Euro?
Wann wird der Kredit über 91.000 Euro ausgezahlt?
Spielt die Schufa bei 91.000 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Welche Unterlagen brauche ich?
Kann ich den Kredit vorzeitig zurückzahlen?
Was zählt als Einkommen?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 91.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.