89.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.764 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 16.864 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 89.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Finanziert werden mit dieser Summe meist eine Kernsanierung, den Erwerb einer Eigentumswohnung als Ergänzung oder umfangreiche Umbauten. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Die Eckdaten auf einen Blick
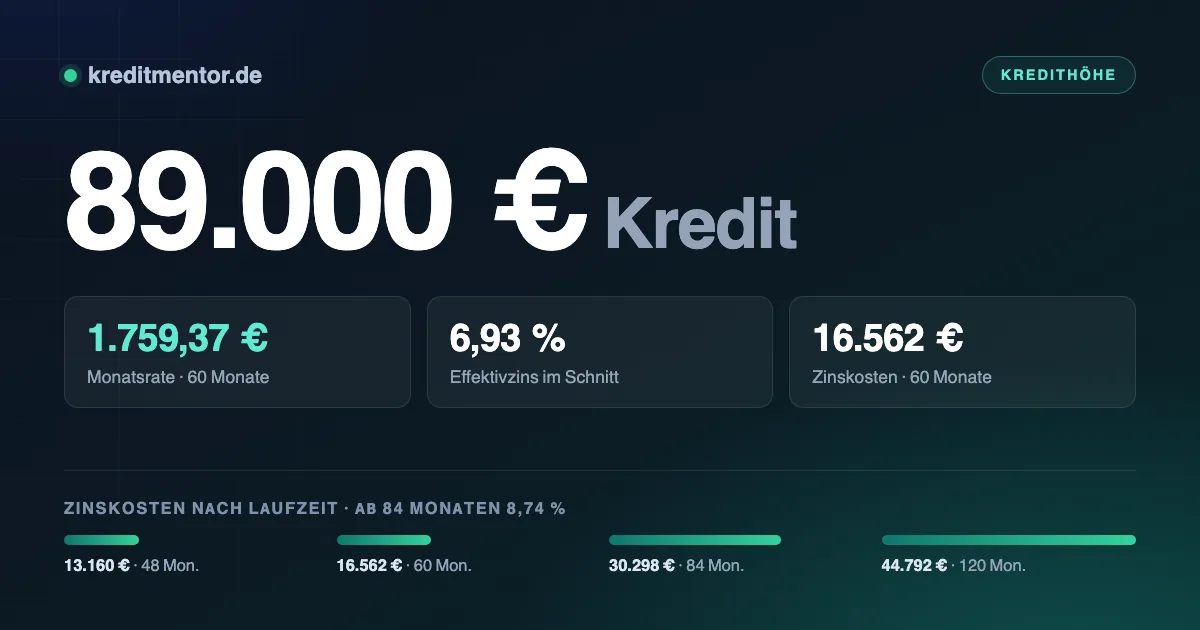
- Ein Kredit über 89.000 Euro kostet bei 60 Monaten Laufzeit 1.759,37 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 31.632 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.300 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 890 Euro.
Was am Ende zu zahlen ist
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.128,33 Euro | 13.160 Euro | 102.160 Euro |
| 60 Monate | 1.759,37 Euro | 16.562 Euro | 105.562 Euro |
| 84 Monate | 1.420,21 Euro | 30.298 Euro | 119.298 Euro |
| 120 Monate | 1.114,93 Euro | 44.792 Euro | 133.792 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 31.632 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 2.128,33 Euro im Monat.
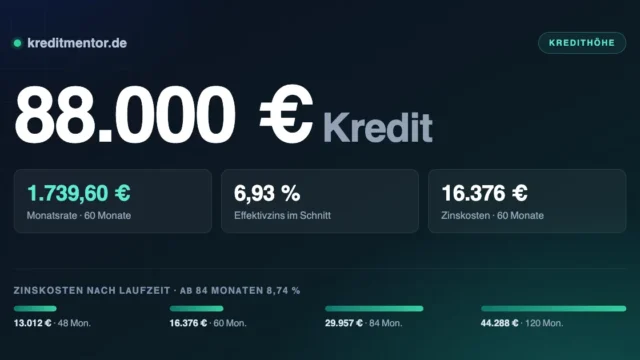
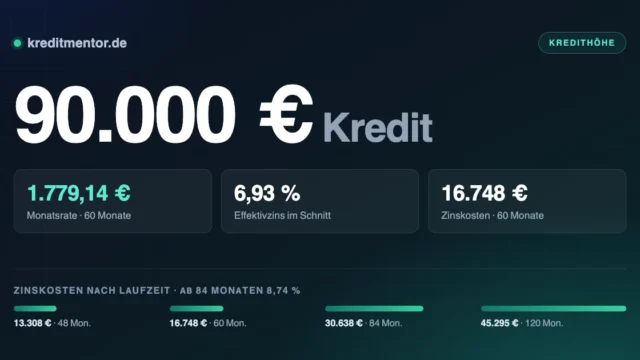
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 88.000 Euro Kredit bedeutet 1.739,60 Euro monatlich, 90.000 Euro Kredit sind 1.779,14 Euro — jeweils bei 60 Monaten.
Wie viel Rate tragbar ist
Eine Rate von 1.759,37 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 5.300 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Gute und schlechte Konditionen
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 60 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.679,54 Euro | 11.772 Euro |
| 6,93 % (Durchschnitt) | 1.759,37 Euro | 16.562 Euro |
| 9,50 % | 1.869,17 Euro | 23.150 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Wer harte Negativmerkmale mitbringt, findet unter schufafreier Kredit, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Wer den Kredit bekommt
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Beamtenkredit und Kredit für Rentner.
Verwendungszweck: frei oder gebunden?
Kredite über 89.000 Euro werden fast immer zur freien Verwendung angeboten. Das unterscheidet sie von zweckgebundenen Darlehen wie der Autofinanzierung, bei der das Fahrzeug als Sicherheit dient und der Kaufvertrag vorzulegen ist.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Wer genau das vorhat, findet die Details unter Immobilienkredit.
Wie lange es bis zum Geld dauert
Der Weg zum Kredit läuft mittlerweile komplett digital: online beantragen, digital unterschreiben, Geld erhalten. Papier und Postweg entfallen, dadurch verkürzt sich die Bearbeitung von zwei Wochen auf ein bis zwei Werktage — besonders schnell geht es mit dem digitalen Kontoblick.
- Im Kreditrechner 89.000 Euro und die gewünschte Laufzeit in Monaten wählen. Die monatliche Rate und der effektive Jahreszins erscheinen sofort.
- Kreditantrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorläufige Entscheidung erhalten. Ein Algorithmus gleicht Deine Angaben mit der Schufa-Auskunft ab und antwortet in Sekunden.
- Identität bestätigen per Video-Ident oder eID — bequem von zu Hause aus, ohne Gang zur Postfiliale.
- Einkommen nachweisen, entweder mit den letzten Gehaltsabrechnungen oder deutlich schneller per digitalem Kontoblick.
- Kreditvertrag digital unterschreiben. Danach erfolgt die Auszahlung, mit Echtzeitüberweisung innerhalb von Sekunden.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Kredit mit Sofortauszahlung — dort steht, welche Zusagen realistisch sind.
Ratenkredit oder Immobilienfinanzierung?
Bei 89.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Worauf Du achten solltest
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Privatkredit aufgeschrieben. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 89.000 Euro?
Welches Einkommen brauche ich für 89.000 Euro Kredit?
Was ist ein Kredit über 89.000 Euro?
Wann wird der Kredit über 89.000 Euro ausgezahlt?
Spielt die Schufa bei 89.000 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Muss ich angeben, wofür ich das Geld brauche?
Schadet der Kreditvergleich meiner Schufa?
Was kostet mich eine längere Laufzeit?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 89.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.