76.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.507 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 14.401 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bei 76.000 Euro geht es selten darum, ob ein Kredit möglich ist — sondern zu welchen Konditionen. Zwischen einem guten und einem mittelmäßigen Angebot liegen schnell mehrere hundert Euro.
Häufig geht es dabei um eine Komplettsanierung, einen Anbau oder die Ablösung einer bestehenden Finanzierung. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Das Wichtigste in Kürze
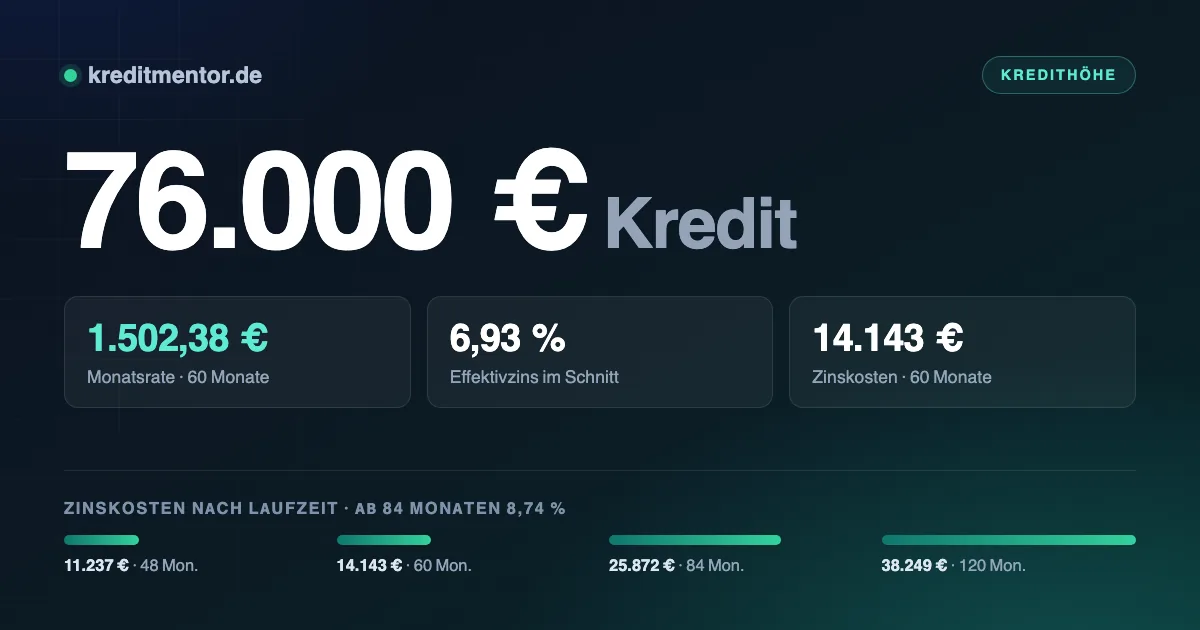
- Ein Kredit über 76.000 Euro kostet bei 60 Monaten Laufzeit 1.502,38 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 27.011 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.500 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 760 Euro.
Was Dich der Kredit tatsächlich kostet
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.817,45 Euro | 11.237 Euro | 87.237 Euro |
| 60 Monate | 1.502,38 Euro | 14.143 Euro | 90.143 Euro |
| 84 Monate | 1.212,77 Euro | 25.872 Euro | 101.872 Euro |
| 120 Monate | 952,07 Euro | 38.249 Euro | 114.249 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Wer rechnet, sieht schnell, wo das Geld bleibt: 27.011 Euro trennen die kürzeste von der längsten Variante. Das ist der Preis für 865,37 Euro weniger monatliche Belastung.
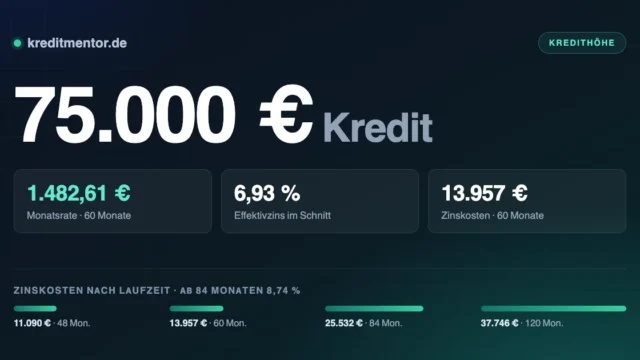
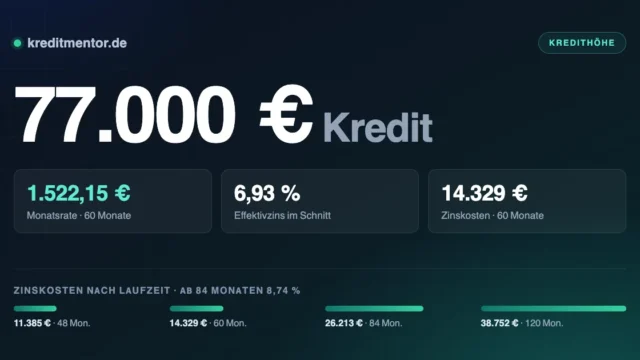
Die Nachbarsummen zum Abgleich: 75.000 Euro Kredit für 1.482,61 Euro im Monat, 77.000 Euro Kredit für 1.522,15 Euro — beides über 60 Monate gerechnet.
Warum sich der Vergleich lohnt
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 9.716 Euro Differenz bei 60 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.434,21 Euro | 10.053 Euro |
| 6,93 % (Durchschnitt) | 1.502,38 Euro | 14.143 Euro |
| 9,50 % | 1.596,14 Euro | 19.768 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Wer harte Negativmerkmale mitbringt, findet unter Kredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Der Kassensturz vor dem Antrag
Eine Rate von 1.502,38 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 4.500 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Ratenkredit oder Immobilienfinanzierung?
Bei 76.000 Euro stellt sich die Frage, ob ein Ratenkredit das passende Instrument ist.
Besitzt Du eine Immobilie, ist ein grundschuldbesichertes Darlehen fast immer günstiger — die
Bank erhält eine erstklassige Sicherheit und kalkuliert entsprechend.
Dem stehen einmalige Kosten gegenüber: Notar- und Grundbuchgebühren für die Eintragung der
Grundschuld richten sich nach der Höhe und liegen bei dieser Summe im vierstelligen Bereich.
Über eine lange Laufzeit rechnet sich das trotzdem meist.
Ein weiterer Unterschied betrifft die Flexibilität. Beim Ratenkredit darfst Du nach
§ 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen, die Entschädigung ist auf ein Prozent
gedeckelt. Bei fester Zinsbindung im Immobiliendarlehen gilt das nicht — dafür darfst Du nach
§ 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständiger Auszahlung entschädigungsfrei kündigen.
Freie Verwendung oder Zweckbindung
Ein Kredit über 76.000 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Passend dazu: Modernisierungskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Sonderfälle behandeln wir getrennt: Kredit für Selbstständige und Beamtenkredit.
Schritt für Schritt zum Kredit
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 76.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Online-Kredit durchgerechnet.
Bevor Du unterschreibst
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Ratenkredit aufgeschrieben. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 76.000 Euro?
Welches Einkommen brauche ich für 76.000 Euro Kredit?
Was ist ein Kredit über 76.000 Euro?
Wann wird der Kredit über 76.000 Euro ausgezahlt?
Spielt die Schufa bei 76.000 Euro eine Rolle?
Kann ich einen bestehenden Kredit damit ablösen?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Was zählt als Einkommen?
Kann ich den Kredit widerrufen?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 76.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.