71.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.408 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 13.454 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bevor Du 71.000 Euro aufnimmst, lohnt ein Blick auf die Zahlen. Denn dieselbe Summe kann je nach Laufzeit und Anbieter deutlich unterschiedlich viel kosten.
Finanziert werden mit dieser Summe meist umfangreiche Baumaßnahmen, einen Grundstückskauf oder die Modernisierung einer vermieteten Immobilie. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Das Wichtigste in Kürze
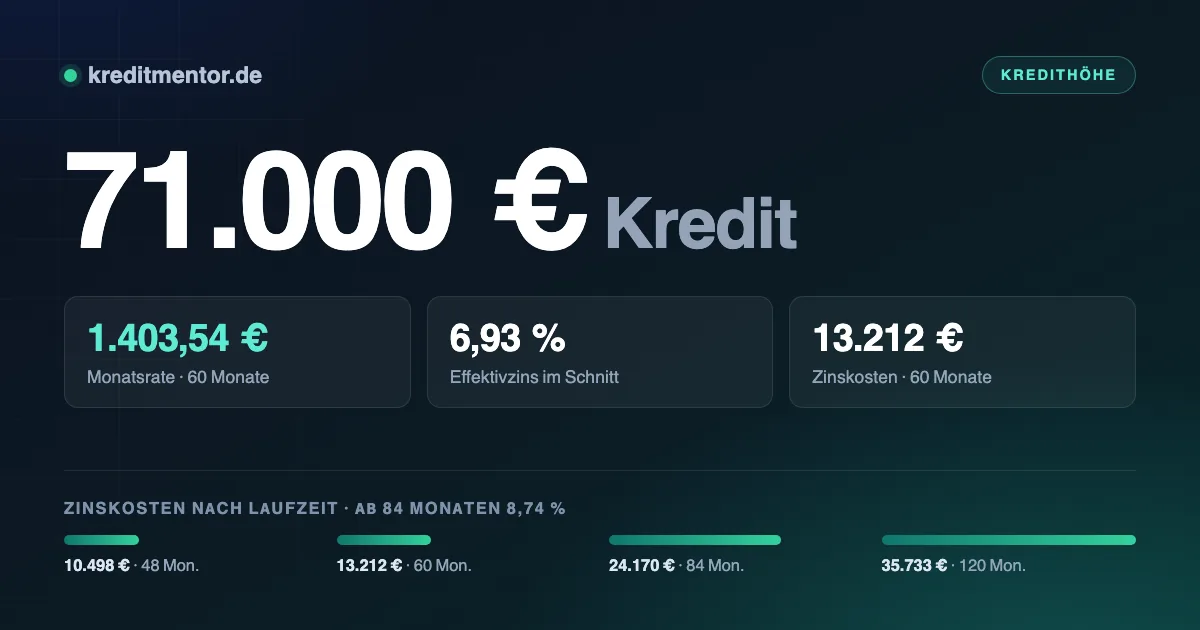
- Ein Kredit über 71.000 Euro kostet bei 60 Monaten Laufzeit 1.403,54 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 25.234 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.200 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 710 Euro.
Was 71.000 Euro Kredit kosten
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.697,88 Euro | 10.498 Euro | 81.498 Euro |
| 60 Monate | 1.403,54 Euro | 13.212 Euro | 84.212 Euro |
| 84 Monate | 1.132,98 Euro | 24.170 Euro | 95.170 Euro |
| 120 Monate | 889,44 Euro | 35.733 Euro | 106.733 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Zwischen 48 und 120 Monaten liegen 25.234 Euro Zinsdifferenz. Wer die höhere Rate von 1.697,88 Euro stemmen kann, ist deutlich früher fertig und zahlt spürbar weniger.
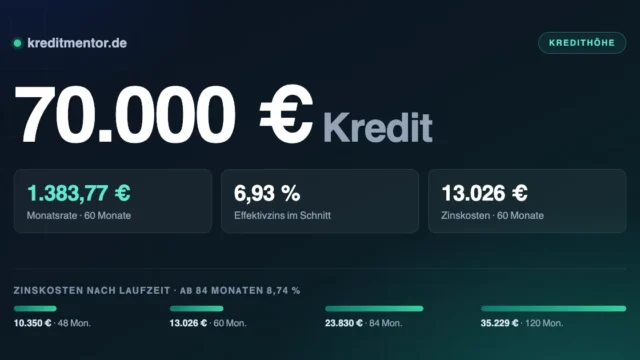
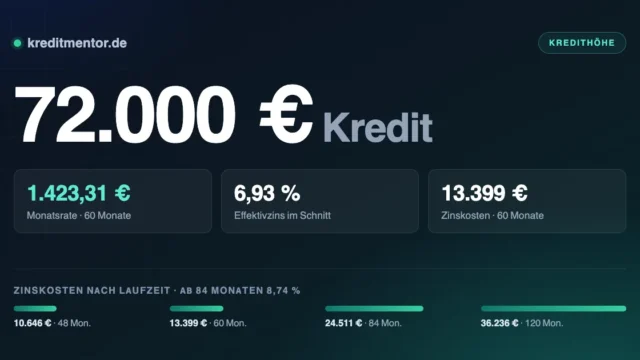
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 70.000 Euro Kredit bedeutet 1.383,77 Euro monatlich, 72.000 Euro Kredit sind 1.423,31 Euro — jeweils bei 60 Monaten.
Gute und schlechte Konditionen
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 60 Monaten bedeutet die Spanne zwischen den Angeboten 9.076 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.339,86 Euro | 9.391 Euro |
| 6,93 % (Durchschnitt) | 1.403,54 Euro | 13.212 Euro |
| 9,50 % | 1.491,13 Euro | 18.468 Euro |
Achte auf den Zusatz „bonitätsabhängig“: Beworben wird der günstigste Satz, den nur Kunden mit sehr guter Bonität bekommen. Entscheidend ist der Satz, den Du persönlich angeboten bekommst — und den erfährst Du über eine schufaneutrale Konditionenanfrage, ohne Deinen Score zu belasten.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter schufafreier Kredit.
Der Kassensturz vor dem Antrag
Eine Rate von 1.403,54 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 4.200 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Sicherheiten verschieben die Kalkulation
In dieser Größenordnung entscheidet weniger das Ob als das Wie. Ein ungesicherter Ratenkredit
über 71.000 Euro ist möglich, aber teuer — die Bank preist das volle Ausfallrisiko ein.
Mit Sicherheiten sieht die Rechnung anders aus. Ein verpfändetes Wertpapierdepot wird meist
mit 50 bis 70 Prozent seines Werts angesetzt, eine Kapitallebensversicherung mit dem
Rückkaufswert. Beides senkt den Zinssatz spürbar, ohne dass Du die Anlage auflösen musst.
Besitzt Du eine Immobilie, ist die Grundschuld die günstigste Variante. Die einmaligen Notar-
und Grundbuchkosten liegen bei dieser Summe im vierstelligen Bereich, rechnen sich über eine
lange Laufzeit aber fast immer. Dafür ist die vorzeitige Rückzahlung eingeschränkt — anders als
beim Ratenkredit, wo sie nach § 500 Abs. 2 BGB jederzeit möglich und nach § 502 BGB gedeckelt ist.
Wofür sich ein Kredit über 71.000 Euro eignet
Der Kredit über 71.000 Euro ist meist nicht zweckgebunden. Für Dich heißt das: keine Nachweise, keine Vorgaben, volle Entscheidungsfreiheit. Gerade wenn mehrere Dinge gleichzeitig anstehen, ist das ein spürbarer Vorteil gegenüber einem gebundenen Darlehen.
Besonders lohnend ist ein Kredit dann, wenn er eine teurere Finanzierung ablöst. Wer einen dauerhaft ausgeschöpften Dispositionskredit umschuldet, senkt den Zinssatz meist um mehr als die Hälfte — und bekommt statt einer offenen Linie einen Tilgungsplan mit festem Enddatum.
Wer genau das vorhat, findet die Details unter Modernisierungskredit.
Wer den Kredit bekommt
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Beamtenkredit und Kredit für Rentner.
Wie der Kreditantrag abläuft
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Eilt es, ist Kredit mit Sofortauszahlung der passende Einstieg.
Bevor der Vertrag zustande kommt
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Die Grundlagen dazu stehen unter Ratenkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 71.000 Euro?
Welches Einkommen brauche ich für 71.000 Euro Kredit?
Was ist ein Kredit über 71.000 Euro?
Wann wird der Kredit über 71.000 Euro ausgezahlt?
Spielt die Schufa bei 71.000 Euro eine Rolle?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Welche Laufzeit sollte ich wählen?
Wie finde ich das günstigste Angebot?
Kann ich einen bestehenden Kredit damit ablösen?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 71.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.